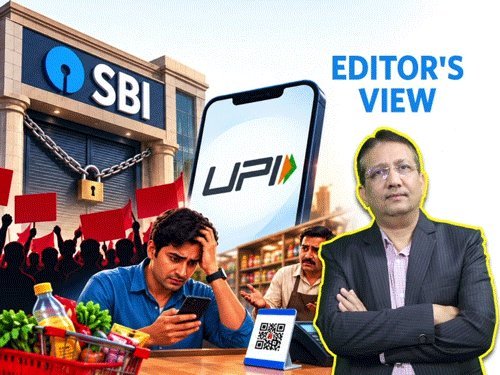
આવતા ત્રણ દિવસ પછી એટલે કે 28થી 30 સપ્ટેમ્બર સુધી દેશભરમાં બેંકોમાં સળંગ હડતાળ થવાની છે. બીજી તરફ, 15 ઓક્ટોબરથી UPI પર નવો 0.4 ટકાનો MDR એટલે કે મર્ચન્ટ ડિસ્કાઉન્ટ રેટ લાગુ થવાનો છે. આ બે નિર્ણયોની અસર સામાન્ય લોકો અને વેપારીઓ પર શું થશે, તે સમજવું જરૂરી છે.
અત્યાર સુધી તમે દુકાને જઈને ફોનથી સ્કેન કરીને સેકન્ડોમાં પેમેન્ટ કરતા હતા. પણ 15 ઓક્ટોબર પછી આવું કરવું થોડું અઘરું થઈ શકે છે. બધા માટે નહીં, પણ અમુક સેક્ટર માટે. જેનો વિરોધ દેશભરના વેપારીઓ 'નો UPI ડે' તરીકે કરવાના છે.
આનાથી આપણને શું ફેર પડી શકે? ખરેખર ચાલી શું રહ્યું છે? સરકારે કેમ આ નિર્ણય લીધો અને અર્થતંત્રને ફાયદો થશે કે નુકસાન, તે જાણવું જરૂરી છે.
સૌથી પહેલા સમજીએ કે બેંકો કેમ વિરોધ કરી રહી છે. તેના બે કારણો છે. આપણે જાણીએ છીએ કે મહિનાના બીજા અને ચોથા શનિવારે બેંકમાં રજા હોય છે. પહેલા, ત્રીજા અને પાંચમા શનિવારે બેંક ખુલ્લી રહે છે. બેંકોની માગ છે કે અમે સોમવારથી શુક્રવાર જ કામ કરીશું, કોઈ પણ શનિવારે કામ નહીં કરીએ. અગાઉ 2024માં આ મામલે વેજ સેટલમેન્ટમાં અઠવાડિયામાં પાંચ દિવસ બેંકિંગની સેટલમેન્ટ થઈ હતી. બે વર્ષ પછી પણ સરકારે અમલ ન કરતાં બેંકવાળાઓ વિરોધ કરી રહ્યા છે.
બેંક યુનિયને શા માટે સરકાર સામે મોરચો ખોલ્યો? બેંક બંધ રહેવાનો બીજો મામલો છે પર્ફોર્મન્સ લિંક્ડ ઈન્સેન્ટિવ એટલે કે PLI સ્કિમ પાછી ખેંચવાનો, જેને સરકારે હાલ મોકૂફ કરી દીધી છે. PLI સ્કિમ એટલે બેંકની કામગીરી અને કર્મચારીઓના પર્ફોર્મન્સ પર મળતું વધારાનું ઈન્સેન્ટિવ. એટલા માટે બેંક યુનિયન્સ હડતાળ કરી રહી છે. આટલું જ નહીં, UFBUએ 26 ઓક્ટોબરથી અનિશ્ચિત મુદતની હડતાળની પણ નોટિસ આપી છે. હડતાળના કારણોમાં OPS વિકલ્પ, યુનિફોર્મ DA ફોર્મ્યુલા જેવા પેન્શન-સંબંધિત માંગણીઓ છે.
હવે UPIના મુદ્દા પર ધ્યાન આપીએ. મૂળમાં જઈએ તો 6 ઓગસ્ટ 2026ના લોકસભાએ ટેક્સેશન એન્ડ અધર લૉઝ બિલ પાસ થયું, જેણે કેન્દ્ર સરકારને એ નક્કી કરવાની તાકાત આપી કે કયા ડિજિટલ પેમેન્ટ મોડ્સ પર ચાર્જ લાગુ થઈ શકે છે અને કોના પર નહીં. આ મામલે 10 દિવસ પહેલા નાણા મંત્રાલયે સલાહ-સૂચનો માગ્યા. અને હવે આ નિર્ણય આવ્યો છે.
સરકારે UPI આપણા DNA સુધી પહોંચાડ્યું છે. આપણા માટે યુપીઆઈ ટ્રાન્ઝેક્શન હવે ખાલી એપ નથી રહી, દેશના ડીએનએમાં આ વસ્તુ વણાઈ ગઈ છે. ઓગસ્ટ 2026માં ખાલી એક જ મહિનામાં 2 હજાર 451 કરોડ ટ્રાન્ઝેક્શન્સ થયા હતા. કંઈ પણ મફતમાં નથી થતું. તેના માટે ખર્ચો થાય છે. આટલા ટ્રાન્ઝેક્શન્સનો છૂપો ખર્ચો દેશની બેંક્સ અને NPCI નામની નોન પ્રોફિટ કંપની ભોગવતી હતી. જેના માટે વર્ષે લગભગ 21 હજાર કરોડ રૂપિયા જેટલો ખર્ચો થતો હતો. મુદ્દો એ છે કે AI, નવા હાઈટેક સર્વર અને સાયબર ફ્રોડથી બચાવવા માટે ખર્ચો વધારવો પડશે.
તો આ નવો સરકારી ચાર્જ શું છે? આ 0.4 ટકાના ચાર્જને મર્ચન્ટ ડિસ્કાઉન્ટ રેટ કહેવામાં આવે છે. જેની મેક્સિસમ લિમિટ પર ટ્રાન્ઝેક્શન 300 રૂપિયા નક્કી કરાઈ છે. અમુક ચોક્કસ સેક્ટર્સ માટે તે ફિક્સ 5 રૂપિયા રહેશે. સામેની બાજુ મૂડી બજારના ટ્રાન્ઝેક્શન માટે 0.2 ટકાની રહેશે.
અગાઉ વાત કરી એમ NPCI અને બેંક્સ તેનો ખર્ચો ઉપાડે છે. સાદી રીતે સમજીએ તો જો તમે 10 હજાર રૂપિયાનું કોઈ વેપારીને પેમેન્ટ કરશો તો 0.4 ટકા લેખે 40 રૂપિયાનો ચાર્જ આ ટ્રાન્ઝેક્શન પર લાગશે. આ ચાર્જમાંથી 0.16 ટકા તમારી બેંકને જશે. કારણ કે તમારા ખાતામાંથી પૈસા કાપતી વખતે બેંકના કોર સર્વર પર લોડ પડે છે.
ફોન પે, ગૂગલ પે જેવી થર્ડ પાર્ટી એપ્સને 0.12 ટકાનો ભાગ વેપારીની બેંકને મળશે. એટલે કે જે બેંકના ખાતામાં રૂપિયા જશે તેને. ભૈયો ભૈયો અહીં ફોન પે, ગૂગલ પે, પેયટીએમ જેવી થર્ડ પાર્ટી એપ્સનો થવાનો છે. તેમને આ ચાર્જમાંથી 0.08 ટકાનો ભાગ મળશે. વર્ષોથી ખોટ ખાઈને બજાર કબજે કરનાર આ કંપનીઓ માટે આ પહેલી ડાયરેક્ટ અને ઓફિશિયલ કમાણી બનશે.
આ આખા મર્ચન્ટ માળખાને સમજીએ તો: ₹2,000 સુધી ₹0 MDR, ₹2,001થી ₹8 MDR, ₹5,000થી ₹20 MDR, ₹10,000થી ₹40 MDR, ₹50,000થી ₹200 MDR, ₹75,000થી ₹300 MDR, ₹1 લાખથી ₹300 જ, કારણ કે ₹300 કેપ છે.
શાકભાજી કે કરિયાણાવાળા કાકાને ચાર્જ ભરવો પડશે? એવામાં સવાલ થાય કે શું તમારી સોસાયટીના નાકે ઉભેલા શાકભાજીવાળા કે કરિયાણાવાળા કાકાને કોઈ ચાર્જ ભરવો પડશે? તો આના જવાબમાં સરકારી ડેટા અલગ જ પિક્ચર ઉભું કરે છે. દેશના 96 ટકા વેપારીઓ નાના અને સૂક્ષ્મ છે, જેઓ ₹2,000 સુધીના ટ્રાન્ઝેક્શન કરે છે, જેના પર કોઈ ચાર્જ નથી. આમ, ચાની કીટલીથી લઈને કરિયાણાની દુકાન સુધીના નાના વેપારીઓ પર સીધી અસર નહીં થાય.