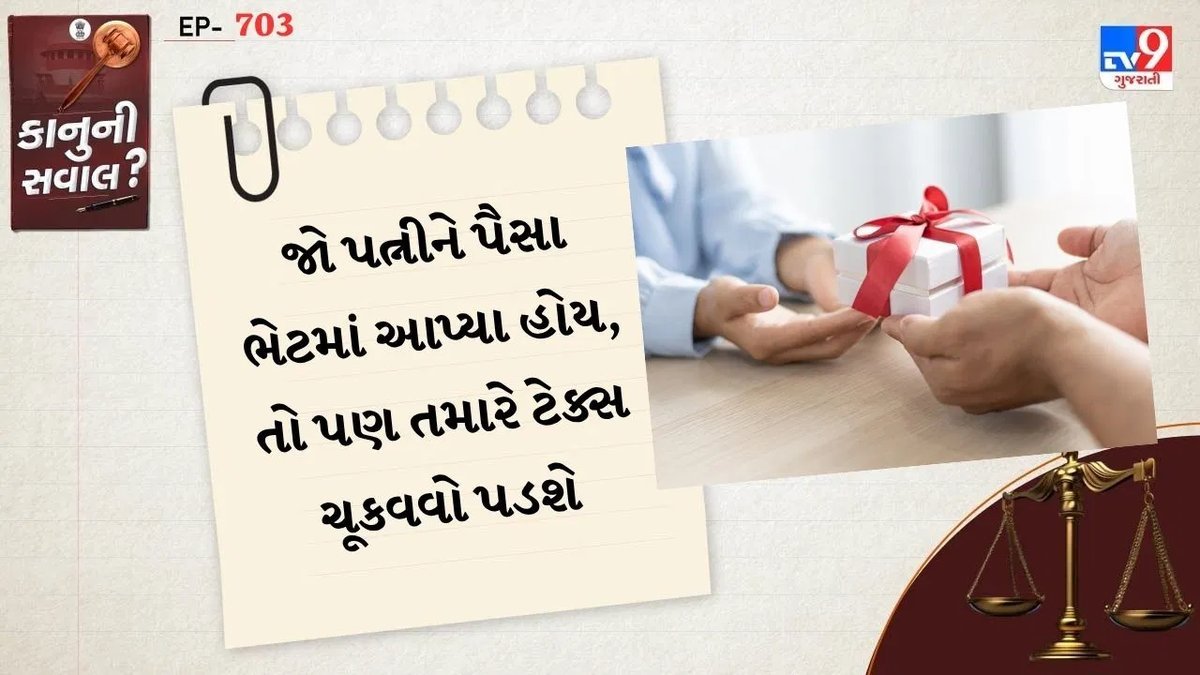
એવું ઘણીવાર મનાય છે કે પત્નીને પૈસા ભેટમાં આપી દેવાથી અને તે પૈસા એફડી કે શેરમાં રોકાણ કરવાથી ટેક્સમાં બચત થઈ શકે છે. પરંતુ આવકવેરા કાયદાની કલમ 64 હેઠળ આવું શક્ય નથી. તેને ‘ક્લબિંગ ઓફ ઇન્કમ’ કહેવામાં આવે છે, જે અંતર્ગત પત્ની દ્વારા ભેટમાં મળેલા પૈસામાંથી થતી આવક પતિની આવકમાં ઉમેરવામાં આવે છે અને તેના પર ટેક્સ ભરવો પડે છે.
સરળ શબ્દોમાં સમજીએ તો, તમે તમારી કમાણીમાંથી પત્નીને પૈસા આપ્યા છે. તે પૈસામાંથી તે જે પણ આવક કરશે, તે તમારી આવકમાં જ ગણાશે અને ટેક્સ તમારે ભરવો પડશે.
ઉદાહરણ તરીકે, ધારો કે તમે તમારી પત્નીને 5 લાખ રૂપિયા આપ્યા. તેણે આ પૈસામાંથી એફડી કરાવી, જેના પર વર્ષે 40,000 રૂપિયાનું વ્યાજ મળે છે. તો આ 40,000 રૂપિયા તમારી આવકમાં ઉમેરાશે, પત્નીની આવકમાં નહીં.
બીજો એક નિયમ એવો પણ છે કે જો તમારી પત્નીને એવી કંપનીમાંથી પગાર મળે છે જેમાં તમારો નોંધપાત્ર હિસ્સો છે, તો તેનો પગાર પણ તમારી આવકમાં ઉમેરી શકાય છે. પરિણામે કુલ આવક વધે છે અને ટેક્સ પણ વધુ ભરવો પડે છે.
જોકે, જો પત્ની પાસે ટેકનિકલ કે વ્યાવસાયિક ડિગ્રી હોય, જેમ કે ડૉક્ટર, સીએ, વકીલ કે શિક્ષક, અને તે પોતાની યોગ્યતાના આધારે કમાણી કરતી હોય, તો ક્લબિંગ લાગુ પડતું નથી.
ટેક્સ બચાવવા માટે કેટલાક કાયદેસર ઉપાયો છે. માતા-પિતાને પૈસા ભેટમાં આપવા એ સુરક્ષિત વિકલ્પ છે. જો તમે તમારા માતા-પિતાને પૈસા આપો અને તેઓ એફડી કરાવે, તો તેના પર મળતા વ્યાજ પર ટેક્સ લાગતો નથી. પતિ-પત્ની વચ્ચે ક્લબિંગ લાગુ પડે છે, માતા-પિતા સાથે નહીં.
પીપીએફનું વ્યાજ સામાન્ય રીતે ટેક્સ ફ્રી હોય છે. જો તમે પત્ની કે બાળકના નામે પીપીએફ ખાતું ખોલાવો, તો તમે 1.5 લાખની મર્યાદા સુધી અલગ અલગ ખાતામાં રકમ જમા કરી શકો છો. વ્યાજ પર કોઈ ટેક્સ લાગતો નથી, પછી ભલે ક્લબિંગ લાગુ પડતું હોય.
લગ્ન પ્રસંગે મળેલી કોઈપણ ભેટ પર ભેટ કર લાગતો નથી. જોકે, જો ભેટમાં મળેલા પૈસા પછી રોકાણ કરવામાં આવે અને તેમાંથી આવક થાય, તો તે આવક કરપાત્ર ગણાશે અને તેના પ્રાપ્તકર્તા પર ટેક્સ લાગશે.
(અસ્વીકરણ: આ માહિતી ફક્ત કોર્ટના નિર્ણયો અને કાયદાની કલમોને આધારે આપવામાં આવી છે. તમારા ચોક્કસ કેસ માટે યોગ્ય વકીલની સલાહ લેવી સલાહભર્યું છે.)