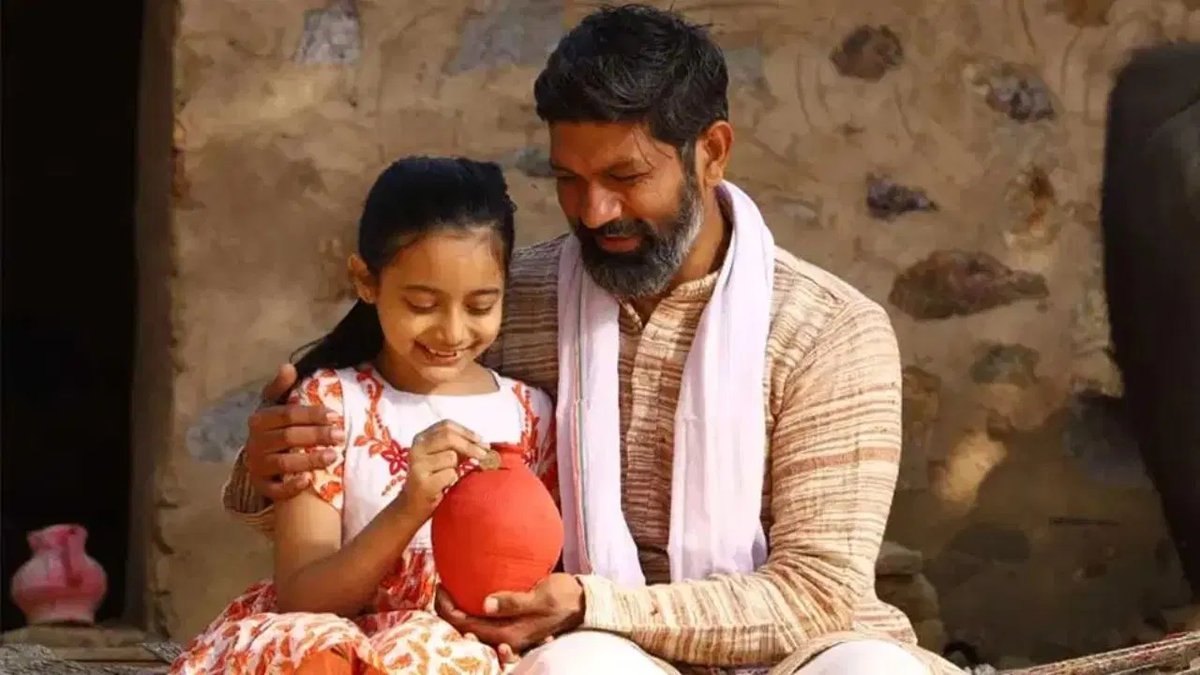
દીકરીના જન્મ સાથે માતા-પિતાની જવાબદારી વધે છે. તેના શિક્ષણ અને લગ્નના ખર્ચની ચિંતા સ્વાભાવિક છે. જો શરૂઆતથી જ નાની બચત કરવામાં આવે તો ભવિષ્યમાં મોટું ભંડોળ ઊભું કરી શકાય છે. કેન્દ્ર સરકારની સુકન્યા સમૃદ્ધિ યોજના (SSY) આ માટેની એક લોકપ્રિય બચત યોજના છે.
આ યોજનામાં માતા-પિતા પોતાની ક્ષમતા મુજબ દર મહિને નાની રકમ જમા કરાવીને લાંબા ગાળે મોટી બચત કરી શકે છે. ઉદાહરણ તરીકે, જો તમે દીકરીના નામે ખાતું ખોલાવીને દર મહિને ₹2,000 જમા કરાવો, તો વર્ષે ₹24,000ની બચત થાય. 15 વર્ષ સુધી નિયમિત રોકાણ કરવાથી કુલ જમા રકમ ₹3.60 લાખ થશે.
હાલમાં ઓક્ટોબરથી ડિસેમ્બર 2026ના ત્રિમાસિક ગાળા માટે સુકન્યા સમૃદ્ધિ યોજના પર વાર્ષિક 8.2 ટકા વ્યાજદર લાગુ છે. જો આ દર સમગ્ર 21 વર્ષ સુધી યથાવત્ રહે, તો પાકતી મુદતે આશરે ₹11.09 લાખ મળી શકે છે. તેમાં કુલ જમા ₹3.60 લાખ અને અંદાજિત વ્યાજ ₹7.49 લાખનો સમાવેશ થાય છે.
આ યોજનાનો મુખ્ય ફાયદો એ છે કે ખાતું ખોલાવ્યા પછી ફક્ત 15 વર્ષ સુધી જ નાણાં જમા કરાવવાનાં હોય છે. ત્યારબાદના છ વર્ષમાં કોઈ નવી રકમ જમા કરાવવાની જરૂર નથી. આ સમયગાળા દરમિયાન ખાતામાં રહેલી રકમ પર નિયમો અનુસાર વ્યાજ મળતું રહે છે. 21 વર્ષ પૂર્ણ થતાં ખાતું પરિપક્વ થાય છે અને જમા થયેલી રકમ વ્યાજ સાથે પરત મળે છે.
ખાતું ખોલાવવા માટે દીકરીની ઉંમર 10 વર્ષથી ઓછી હોવી જરૂરી છે. માતા-પિતા અથવા કાનૂની વાલી દીકરીના નામે ખાતું ખોલાવી શકે છે. એક નાણાકીય વર્ષમાં ઓછામાં ઓછા ₹250 અને વધુમાં વધુ ₹1.5 લાખ જમા કરાવી શકાય છે. સામાન્ય રીતે એક પરિવારમાં વધુમાં વધુ બે દીકરીઓ માટે ખાતું ખોલાવી શકાય છે. જોકે, જોડિયા અથવા ત્રિપુટી દીકરીઓના કિસ્સામાં નિયમો અનુસાર વિશેષ છૂટ આપવામાં આવે છે.
જો તમે દીકરીના શિક્ષણ, ઉચ્ચ અભ્યાસ અને લગ્ન માટે અત્યારથી નાણાકીય આયોજન કરવા માગતા હોવ, તો સુકન્યા સમૃદ્ધિ યોજના સારો વિકલ્પ બની શકે છે. નિયમિત બચત, લાંબો રોકાણ સમયગાળો અને ચક્રવૃદ્ધિ વ્યાજનો લાભ મળી શકે છે.
જોકે, ધ્યાનમાં રાખવું જરૂરી છે કે 8.2 ટકાનો વ્યાજદર સમગ્ર 21 વર્ષ માટે નિશ્ચિત નથી. સરકાર દર ત્રિમાસિક ગાળે વ્યાજદરની સમીક્ષા કરે છે, તેથી વાસ્તવિક પાકતી રકમમાં ફેરફાર થઈ શકે છે.