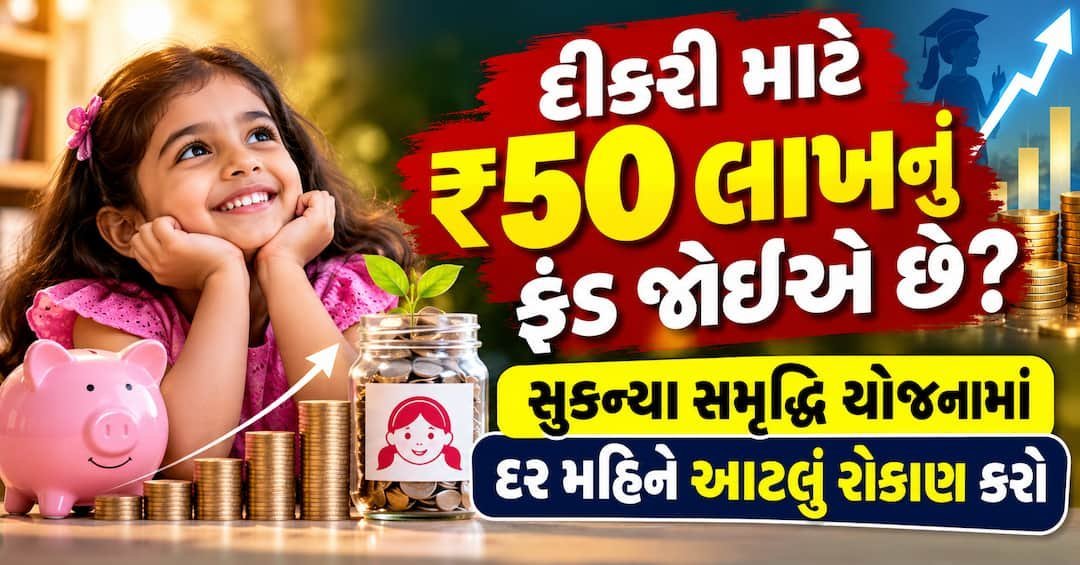
દરેક માતા-પિતા ઈચ્છે છે કે તેમની દીકરીનું ભવિષ્ય સુરક્ષિત રહે. દીકરીના ઉચ્ચ શિક્ષણ અને લગ્ન માટે અગાઉથી નાણાકીય આયોજન કરવું જરૂરી છે. આ માટે ભારત સરકારની સુકન્યા સમૃદ્ધિ યોજના (SSY) એક સુરક્ષિત વિકલ્પ છે. આ નાની બચત યોજના છે, જેમાં હાલમાં 8.2 ટકાનો વાર્ષિક વ્યાજ દર મળે છે.
ઘણા લોકોના મનમાં પ્રશ્ન હોય છે કે દીકરી 21 વર્ષની થાય ત્યાં સુધીમાં ₹50 લાખનું ભંડોળ ઊભું કરવા માટે દર મહિને કેટલું રોકાણ કરવું જોઈએ. ગણતરી મુજબ, જો સમગ્ર સમયગાળા દરમિયાન 8.2 ટકાનો વ્યાજ દર એ જ રહે, તો દર મહિને આશરે ₹8,750 (લગભગ ₹9,000) રોકાણ કરવું પડે. વાર્ષિક ધોરણે આશરે ₹1.05 લાખ જમા કરાવવાના રહેશે.
આ યોજનામાં રોકાણનો સમયગાળો અને પરિપક્વતાનો નિયમ અલગ છે. ખાતામાં માત્ર 15 વર્ષ સુધી રકમ જમા કરાવવાની હોય છે. પરંતુ ખાતું દીકરી 21 વર્ષની થાય ત્યારે પરિપક્વ થાય છે. એટલે કે 15 વર્ષ રોકાણ કર્યા પછી બાકીના 6 વર્ષ દરમિયાન નવી રકમ જમા કરાવવી પડતી નથી, છતાં જમા થયેલી રકમ પર ચક્રવૃદ્ધિના આધારે દર વર્ષે વ્યાજ મળતું રહે છે.
જો દર મહિને ₹8,750 રોકાય, તો 15 વર્ષના અંતે કુલ જમા રકમ આશરે ₹15.75 લાખ થાય. આ રકમ પર 8.2 ટકાના દરે 21 વર્ષના અંતે અંદાજે ₹34,52,483 વ્યાજ તરીકે મળે. આમ કુલ જમા રકમ ₹15.75 લાખ અને વ્યાજ ₹34.52 લાખ મળીને 21 વર્ષ પૂર્ણ થવા પર કુલ ભંડોળ લગભગ ₹50 લાખ થાય.
અહીં એ જાણવું જરૂરી છે કે એક નાણાકીય વર્ષમાં વધુમાં વધુ ₹1.5 લાખ જમા કરાવી શકાય છે, જે માસિક ₹12,500 થાય. આનાથી વધુ રોકાણ કરવાની મંજૂરી નથી. ખાતું સક્રિય રાખવા માટે દર નાણાકીય વર્ષે ઓછામાં ઓછા ₹250 જમા કરાવવા ફરજિયાત છે. આ યોજનાનો વ્યાજ દર સરકાર સમયાંતરે નક્કી કરે છે, તેથી ભવિષ્યમાં તેમાં ફેરફાર થઈ શકે છે.
₹50 લાખનું લક્ષ્ય હાંસલ કરવા માટે સમયસર શરૂઆત કરવી મહત્ત્વની છે. જો દીકરીની ઉંમર અત્યારે 1 વર્ષ છે અને આજથી જ માસિક ₹8,750 જમા કરાવવાનું શરૂ કરાય, તો તે 21 વર્ષની થશે ત્યારે તેની પાસે મજબૂત આર્થિક પીઠબળ હશે. યોગ્ય સમયે શરૂ કરેલું રોકાણ દીકરીના ભવિષ્યની મોટી જરૂરિયાતો પૂરી કરવામાં મદદરૂપ થાય છે.