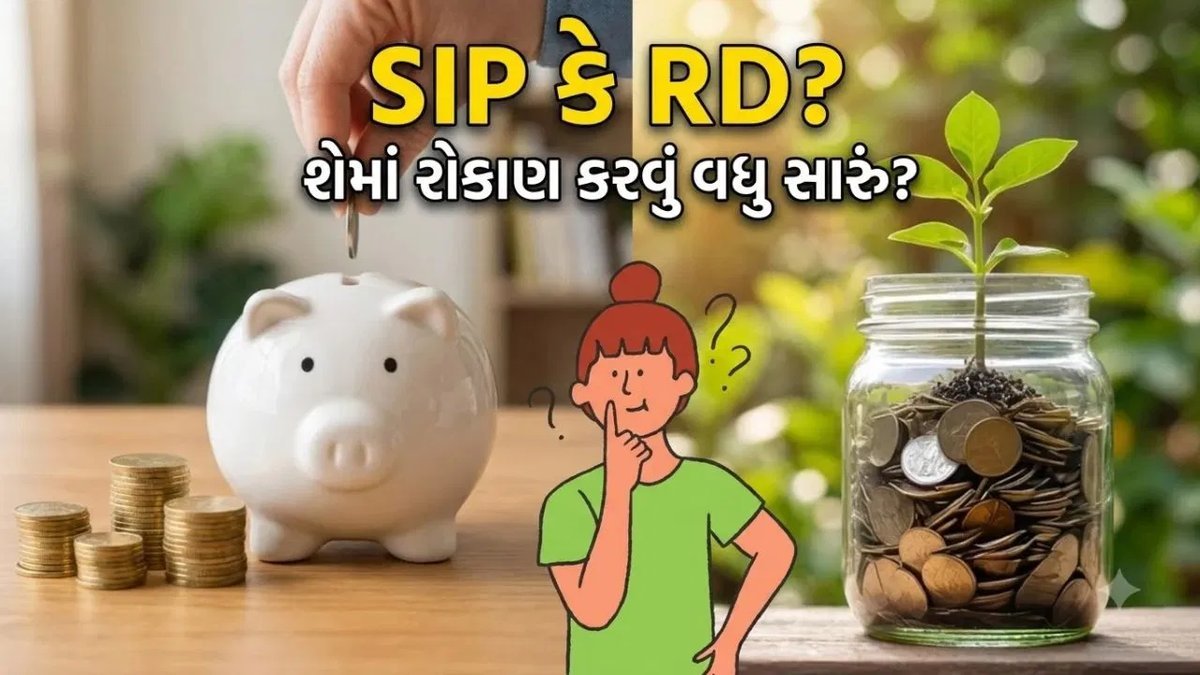
જો તમે દર મહિને 10,000 રૂપિયાની બચત રોકાણ કરવા માંગતા હો, તો મ્યુચ્યુઅલ ફંડની એસઆઈપી (SIP) અને પોસ્ટ ઓફિસની રિકરિંગ ડિપોઝિટ (RD) એ બે સામાન્ય વિકલ્પ છે. બંનેમાં પૈસા જમા કરવાની રીત સરખી છે, પણ જોખમ અને વળતરની પદ્ધતિ અલગ છે. એટલે સવાલ એ ઊભો થાય કે પાંચ વર્ષ પછી કઈ યોજનામાં વધુ પૈસા મળે?
બંનેમાં રોકાણ કેવી રીતે થાય?
એસઆઈપીમાં દર મહિને નિશ્ચિત રકમ મ્યુચ્યુઅલ ફંડમાં જમા થાય છે. તેનું વળતર શેરબજારના પ્રદર્શન પર આધાર રાખે છે. બજાર સારું ચાલે તો વધુ વળતર મળી શકે, પણ બજાર ઊતરે તો રોકાણનું મૂલ્ય ઘટી શકે. એટલે અહીં વળતરની કોઈ ખાતરી નથી.
પોસ્ટ ઓફિસ આરડી સરકાર સમર્થિત બચત યોજના છે. તેમાં વ્યાજનો દર અગાઉથી નક્કી હોય છે. એટલે કેટલા પૈસા મળશે તેનો અંદાજ રોકાણ શરૂ કરતાં જ ખબર પડી જાય છે. જોખમ ઓછું છે, પણ વળતર પણ મર્યાદિત છે.
અંદાજિત ગણતરીમાં શું મળે?
ધારો કે રોકાણકાર દર મહિને 10,000 રૂપિયા જમા કરે છે અને સમયગાળો પાંચ વર્ષ એટલે કે 60 મહિના છે. આ સમયગાળામાં બંને યોજનામાં કુલ 6 લાખ રૂપિયા જમા થશે.
એસઆઈપી માટે અંદાજે 12 ટકા વાર્ષિક વળતર ધરીએ તો પાંચ વર્ષમાં લગભગ 8,16,697 રૂપિયાનું ફંડ બની શકે. તેમાં કુલ રોકાણ 6 લાખ રૂપિયા અને અંદાજિત કમાણી લગભગ 2,16,697 રૂપિયા થાય.
પોસ્ટ ઓફિસ આરડીમાં ઓક્ટોબરથી ડિસેમ્બર 2026ના સમયગાળા માટે 6.7 ટકા વાર્ષિક વ્યાજ દર છે. આ દર સમગ્ર પાંચ વર્ષ સુધી એ જ રહે એમ ધરીએ તો મેચ્યોરિટી પર લગભગ 7,13,700 રૂપિયા મળી શકે. તેમાં વ્યાજમાંથી અંદાજિત કમાણી લગભગ 1,13,700 રૂપિયા થાય. પોસ્ટ ઓફિસ આરડીમાં વ્યાજ ત્રિમાસિક ધોરણે જોડાય છે.
આ અંદાજ મુજબ એસઆઈપીમાં આરડી કરતાં લગભગ 1.03 લાખ રૂપિયા વધુ મળી શકે છે. પણ આ આંકડો બજારના 12 ટકા વળતરની ધારણા પર આધારિત છે, ખાતરીપૂર્વકનો નથી.
તો કઈ યોજના પસંદ કરવી?
આ પ્રશ્નનો એક જ જવાબ બધા માટે નથી. જે રોકાણકાર બજારના ઊતાર-ચઢાવનું જોખમ લઈ શકે અને લાંબા સમય સુધી રોકાણ જાળવી રાખી શકે, તેમના માટે એસઆઈપી યોગ્ય બની શકે. તેમાં વધુ વળતરની શક્યતા છે, પણ ખાતરી નથી.
જે રોકાણકાર ઓછું જોખમ ઈચ્છે અને નિશ્ચિત વ્યાજ તથા અગાઉથી અંદાજિત મેચ્યોરિટી રકમ જોઈએ, તેમના માટે પોસ્ટ ઓફિસ આરડી સરખો વિકલ્પ છે. તેમાં કમાણી એસઆઈપી કરતાં ઓછી હોઈ શકે છે. આરડીનું ખાતું સમય પહેલાં બંધ કરાવવાથી મળતું વ્યાજ ઓછું થઈ શકે છે.
નોંધ: આ માહિતી ફક્ત સામાન્ય જાણકારી માટે છે, રોકાણની સલાહ નથી. બજારમાં રોકાણ જોખમ સાથે સંકળાયેલું છે. રોકાણ કરતાં પહેલાં તમારા નાણાકીય સલાહકારની સલાહ લો.