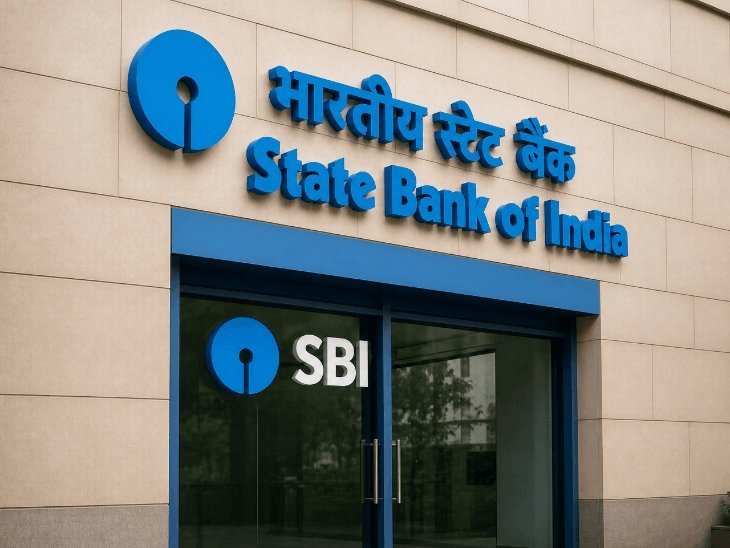
ભારતીય રિઝર્વ બેંક (RBI) દ્વારા રેપો રેટમાં વધારા બાદ સ્ટેટ બેંક ઓફ ઇન્ડિયા (SBI)એ હોમ લોનના વ્યાજમાં 25 બેસિસ પોઈન્ટ (0.25%)નો વધારો કર્યો છે. આ વધારો SBIના એક્સટર્નલ બેન્ચમાર્ક લિંક્ડ રેટ (EBLR) અને રેપો લિંક્ડ લેન્ડિંગ રેટ (RLLR) સાથે જોડાયેલી લોન પર લાગુ થશે. નવા દરો 15 ઓક્ટોબર, 2026થી અમલમાં આવ્યા છે.
આ વધારાની અસર લોનની બાકી મૂળ રકમ, લાગુ પડતા વ્યાજદર અને બાકી મુદત પર નિર્ભર કરે છે. 0.25%નો નજીવો વધારો પણ લાંબા ગાળાની લોન પર ચુકવણીનો બોજ વધારી શકે છે, તેથી લોન લેનારે પોતાની લોનની ગણતરી કરવી જરૂરી છે.
હાલમાં સામાન્ય હોમ લોન પર વ્યાજદર 7.50%થી 8.80% સુધી છે, જ્યારે હોમ લોન મેક્સગેઇન પર 8%થી 9.30% સુધી છે. ટોપ-અપ લોન પર 8%થી 10.75% અને ટોપ-અપ ઓવરડ્રાફ્ટ લોન પર 8.50%થી 11.25% વ્યાજ લાગે છે.
બેંકબઝારના અંદાજ મુજબ, જો વ્યાજદર 8%થી વધીને 8.25% થાય અને 20 વર્ષની બાકી મુદત સાથે રૂ. 50 લાખની લોન હોય, તો માસિક EMIમાં આશરે રૂ. 781નો વધારો થશે. રૂ. 1 કરોડની લોન માટે આ વધારો દર મહિને આશરે રૂ. 1,563 થશે.
વ્યાજદર વધે ત્યારે લોન લેનાર પાસે બે વિકલ્પ હોઈ શકે છે: બેંકની શરતોને આધીન હાલની EMI જાળવી રાખીને લોનની મુદત વધારવી અથવા મુદત યથાવત રાખીને EMI વધારવી. માસિક હપ્તો સ્થિર રાખવાથી તાત્કાલિક રોકડ પ્રવાહમાં રાહત મળે છે, પરંતુ લાંબી મુદતનો અર્થ વધુ મહિનાઓ સુધી વ્યાજ ચૂકવવું પડે છે. જો પરવડે તો હપ્તો વધારવાથી વધારાના વ્યાજના ખર્ચને મર્યાદિત કરી શકાય છે.
લોન લેનારાઓએ નિર્ણય લેતા પહેલાં પોતાની માસિક આવક, જરૂરી ખર્ચ, કટોકટીની બચત અને અન્ય લોનની જવાબદારીઓનું મૂલ્યાંકન કરવું જોઈએ. પૂરતી નાણાકીય સુગમતા ધરાવતા લોકો વધુ EMI પર વિચાર કરી શકે છે, જ્યારે રોકડની તંગી અનુભવતા લોન લેનારાઓએ SBI પાસેથી ઉપલબ્ધ વિકલ્પો અંગે ચર્ચા કરવી જોઈએ.