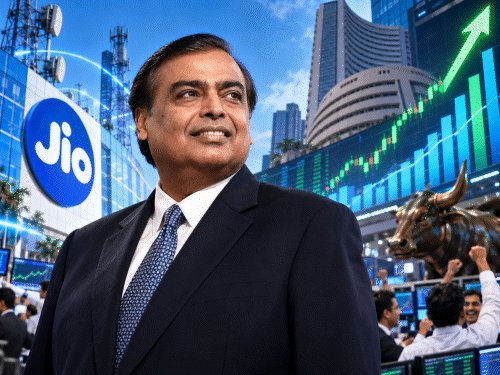
દેશની સૌથી મૂલ્યવાન કંપની રિલાયન્સ ઇન્ડસ્ટ્રીઝ લિમિટેડ (RIL) આજે, 30 ઑક્ટોબરે, તેના બીજા ત્રિમાસિક ગાળાના (જુલાઈ-સપ્ટેમ્બર) પરિણામો જાહેર કરશે. ઓઇલ રિફાઇનિંગ માર્જિનમાં તેજી અને જિયોના યુઝર્સ તથા ARPUમાં વધારાને કારણે કંપનીનો નફો મજબૂત રહેવાની અપેક્ષા છે.
બ્લૂમબર્ગ કન્સેન્સસ એસ્ટિમેટ્સ અનુસાર, રિલાયન્સ સપ્ટેમ્બર ત્રિમાસિક ગાળામાં ₹21,368 કરોડનો કન્સોલિડેટેડ નેટ પ્રોફિટ નોંધાવી શકે છે. આ અગાઉના ત્રિમાસિક ગાળા (એપ્રિલ-જૂન)ના ₹20,946 કરોડ કરતાં વધુ છે, જોકે ગયા વર્ષની સમાન ત્રિમાસિક ગાળાના ₹22,092 કરોડ કરતાં થોડો ઓછો છે.
એનાલિસ્ટ્સના મતે, ઑઇલ-ટુ-કેમિકલ્સ (O2C) બિઝનેસ કમાણીનો મુખ્ય સ્રોત રહેશે, જ્યારે ડિજિટલ સર્વિસિસ એટલે કે જિયો વૃદ્ધિને ટેકો આપશે.
બ્રોકરેજ હાઉસીસના અનુમાન મુજબ, પ્રભુદાસ લીલાધરને અપેક્ષા છે કે રિલાયન્સનું કન્સોલિડેટેડ EBITDA ત્રિમાસિક ધોરણે 3.4% વધીને ₹49,140 કરોડ થઈ શકે છે. કોટક સિક્યોરિટીઝે કન્સોલિડેટેડ EBITDAમાં વાર્ષિક ધોરણે 15% વધારાનું અનુમાન વ્યક્ત કર્યું છે, જ્યારે નુવામાએ 17% વૃદ્ધિની સંભાવના વ્યક્ત કરી છે.
O2C બિઝનેસમાં રિફાઇનિંગ માર્જિન મજબૂત રહ્યું છે, કારણ કે વૈશ્વિક સ્તરે પ્રોડક્ટ્સનો પુરવઠો મર્યાદિત છે અને ખાડી દેશોમાં તણાવ છે. પ્રભુદાસ લીલાધરના જણાવ્યા અનુસાર, અમેરિકા-ઈરાન તણાવ વચ્ચે સપ્ટેમ્બરમાં ક્રૂડની કિંમતોમાં ઉછાળો આવ્યો, જેના કારણે Q2માં બ્રેન્ટ ક્રૂડનો સરેરાશ ભાવ $91.4 પ્રતિ બેરલ રહ્યો. ડીઝલ અને એવિએશન ટર્બાઇન ફ્યુઅલ (ATF)ના રિફાઇનિંગ ક્રેક્સ ઊંચા સ્તરે રહ્યા.
કોટક સિક્યોરિટીઝનો અંદાજ છે કે O2C EBITDAમાં વાર્ષિક ધોરણે 47%નો વધારો થઈ શકે છે. તેમાં કંપનીની SEZ રિફાઇનરીનું મોટું યોગદાન રહેશે, જેને વિન્ડફોલ ટેક્સમાંથી છૂટ મળેલી છે. આ ઉપરાંત, અમેરિકાથી મળતો સસ્તો ઇથેન-આધારિત પેટ્રોકેમિકલ ફીડસ્ટોક અને રૂપિયાની નબળાઈ પણ માર્જિનને ટેકો આપશે. નુવામાના જણાવ્યા અનુસાર, O2C EBITDAમાં વાર્ષિક ધોરણે 38%નો વધારો જોવા મળી શકે છે, જોકે વધેલો ફ્રેઇટ ચાર્જ અને ઓપરેશનલ એડજસ્ટમેન્ટ તેની પર થોડી અસર કરી શકે છે.
રિલાયન્સ જિયોની કમાણીમાં સતત વૃદ્ધિ જળવાઈ રહેવાની અપેક્ષા છે. યસ સિક્યોરિટીઝના અંદાજ મુજબ, જિયોનો ARPU ₹216.5 અને કુલ સબ્સ્ક્રાઇબર બેઝ 540.3 મિલિયન (54.03 કરોડ) સુધી પહોંચવાનો અંદાજ છે. પ્રભુદાસ લીલાધરને અપેક્ષા છે કે ત્રિમાસિક ગાળા દરમિયાન 80 લાખ નવા યુઝર્સ જોડાવાથી ARPU 1% વધીને ₹218 પહોંચશે અને જિયોના EBITDAમાં ત્રિમાસિક ધોરણે 3% વૃદ્ધિ થશે. નુવામાના જણાવ્યા અનુસાર, ડિજિટલ સર્વિસિસ EBITDAમાં વર્ષ-દર-વર્ષ 16% વૃદ્ધિ થવાની અપેક્ષા છે.
રિટેલ સેગમેન્ટમાં સ્થિર ઓપરેટિંગ કમાણી જોવા મળવાની ધારણા છે. યસ સિક્યોરિટીઝના અંદાજ મુજબ, રિટેલ આવક 2.4% (YoY) અને 2.6% (QoQ) વધીને ₹92,700 કરોડ રહેવાનો અંદાજ છે, જેમાં EBITDA માર્જિન લગભગ 7% રહેશે. કોટક સિક્યોરિટીઝને રિટેલ આવકમાં વાર્ષિક ધોરણે 11.7% વૃદ્ધિનો અંદાજ છે, પરંતુ માર્જિન પર દબાણને કારણે EBITDAમાં 0.8%નો ઘટાડો થઈ શકે છે. નુવામાના જણાવ્યા અનુસાર, ઊંચા તુલનાત્મક આધારને કારણે રિટેલ EBITDAમાં આશરે 1% (YoY) ઘટાડો થવાનો અંદાજ છે.
ઉત્પાદનમાં ઘટાડાને કારણે અપસ્ટ્રીમ ઓઇલ એન્ડ ગેસ બિઝનેસનું પ્રદર્શન નબળું રહી શકે છે. કોટક સિક્યોરિટીઝે આ સેગમેન્ટના EBITDAમાં 7.2% અને નુવામાએ 6%ના ઘટાડા (YoY)નો અંદાજ વ્યક્ત કર્યો છે.
પરિણામો ઉપરાંત રોકાણકારોની નજર આ પાંચ બાબતો પર રહેશે: રિફાઇનિંગ માર્જિન અને O2C સેગમેન્ટનું યોગદાન; જિયોના ARPU અને સબ્સ્ક્રાઇબર એડિશન; રિલાયન્સ રિટેલનું પ્રોફિટ માર્જિન; કંપનીનો કુલ કેપિટલ એક્સપેન્ડિચર અને ફાઇનાન્સ કોસ્ટ; અને મુખ્ય બિઝનેસના આઉટલુક પર મેનેજમેન્ટની કમેન્ટરી.
ARPU એટલે 'એવરેજ રેવન્યુ પર યુઝર'. આ ટેલિકોમ કંપનીઓનું એક મુખ્ય માપદંડ છે, જેના પરથી જાણવા મળે છે કે કંપની સરેરાશ દર મહિને પ્રતિ ગ્રાહક કેટલા રૂપિયા કમાઈ રહી છે.
રિફાઇનિંગ ક્રેક્સ એટલે કાચા તેલને રિફાઇન કરીને પેટ્રોલ, ડીઝલ અથવા ATF જેવા પ્રોડક્ટ્સ બનાવવાથી મળતું ગ્રોસ માર્જિન.