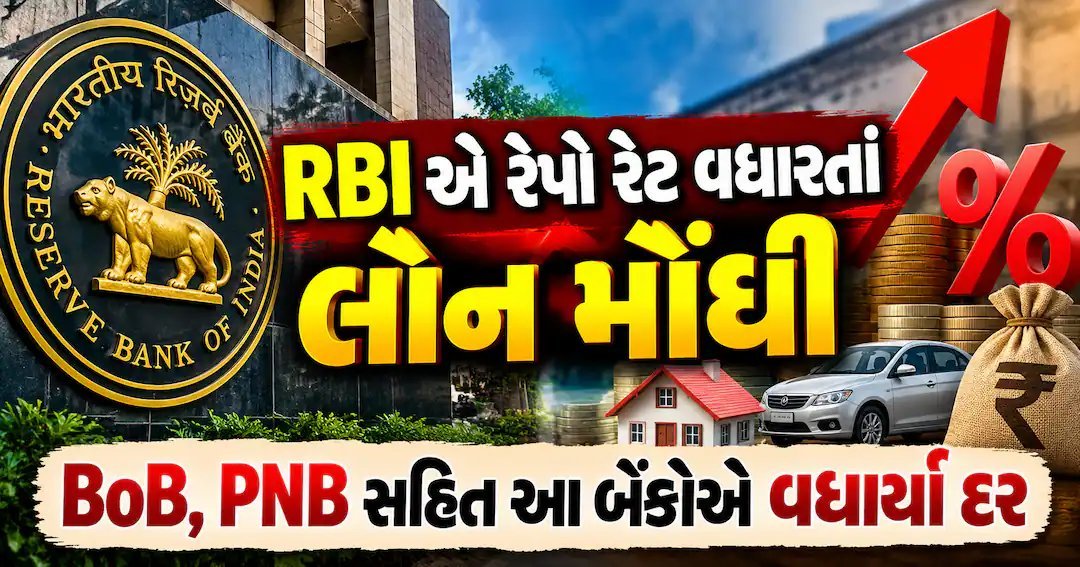
ભારતીય રિઝર્વ બેંક (RBI) એ રેપો રેટમાં 0.25 ટકાનો વધારો કરીને 5.50 ટકા કર્યો છે. રેપો રેટ એ દર છે, જેના પર RBI બેંકોને ટૂંકા ગાળા માટે નાણું ધીરે છે. આ નિર્ણય બાદ દેશની અગ્રણી જાહેર અને ખાનગી બેંકોએ પોતાના લોન દર વધારવાની પ્રક્રિયા શરૂ કરી દીધી છે.
મોટા ભાગની બેંકોએ એક્સટર્નલ બેન્ચમાર્ક લિંક્ડ લેન્ડિંગ રેટ (EBLR)માં 0.25 ટકાનો વધારો કર્યો છે. આ નવા દર 8 ઓક્ટોબરથી લાગુ થશે. તેની સીધી અસર હોમ લોન, કાર લોન અને રેપો રેટ સાથે જોડાયેલી અન્ય ફ્લોટિંગ રેટ લોન પર પડશે. આવી લોનના માસિક હપ્તા (EMI) મોંઘા થશે.
કઈ બેંકોએ દર વધાર્યા?
રેપો રેટ વધ્યાના થોડા કલાકોમાં જ બેંક ઓફ બરોડા, બેંક ઓફ ઇન્ડિયા, પંજાબ નેશનલ બેંક, ઇન્ડિયન બેંક, ઇન્ડિયન ઓવરસીઝ બેંક, કરુર વૈશ્ય બેંક અને તમિલનાડુ મર્કેન્ટાઇલ બેંકે પોતાના EBLR દરમાં વધારો કર્યો છે.
ગ્રાહકો પર શું અસર થશે?
જો તમારી લોન રેપો રેટ જેવા બાહ્ય બેન્ચમારક સાથે જોડાયેલી હોય, તો વ્યાજ દર વધવાથી બેંક પાસે બે વિકલ્પ હોય છે. એક, તમારો માસિક હપ્તો વધારી દેવો. બે, હપ્તો એટલો જ રાખીને લોનની મુદત લંબાવી દેવી.
આ વધારાની અસર દરેક ગ્રાહક માટે સરખી નહીં હોય. અસર લોનની બાકી રકમ, ચૂકવવાના બાકી વર્ષો અને બેંકે નક્કી કરેલા તમારા વ્યક્તિગત ક્રેડિટ માર્જિન પર આધાર રાખે છે. એટલે માત્ર 0.25 ટકાના વધારાના આધારે બધા લોનધારકો માટે એકસરખી ગણતરી કરવી યોગ્ય નથી. ગ્રાહકોએ પોતાનું લોન સ્ટેટમેન્ટ તપાસીને નવી શરતો જાણી લેવી જોઈએ.
RBI એ દર કેમ વધારવો પડ્યો?
નાણાકીય નીતિ સમિતિ (MPC)ના જણાવ્યા અનુસાર, વૈશ્વિક સ્તરે વધતી ભૌગોલિક-રાજકીય અસ્થિરતા અને કોમોડિટી બજારની અનિશ્ચિતતા આ નિર્ણય પાછળનું મુખ્ય કારણ છે.
RBI ગવર્નર સંજય મલ્હોત્રાના જણાવ્યા મુજબ, ભારતીય ક્રૂડ ઓઇલ બાસ્કેટનો સરેરાશ ભાવ જુલાઈમાં 82 ડોલર પ્રતિ બેરલ હતો, જે સપ્ટેમ્બરમાં વધીને 116.1 ડોલર પ્રતિ બેરલ થયો. ભારત પોતાની જરૂરિયાતનું મોટા ભાગનું ક્રૂડ આયાત કરે છે, એટલે આ ભાવવધારો અર્થતંત્ર પર ભારે બોજ નાખે છે.
દેશમાં છૂટક ફુગાવો (CPI) જુલાઈના 4.5 ટકાથી વધીને ઓગસ્ટમાં 4.8 ટકા થયો હતો. કોર ઇન્ફ્લેશન 4.2 ટકા રહ્યું હતું.
કેન્દ્રીય બેંકે નાણાકીય વર્ષ 2026-27 માટે સરેરાશ CPI ફુગાવો 5.2 ટકા રહેવાની ધારણા મૂકી છે. આગામી ત્રણ ક્વાર્ટર દરમિયાન મુખ્ય હેડલાઇન ફુગાવો 5.8 ટકાની આસપાસ રહેવાનો અંદાજ છે.