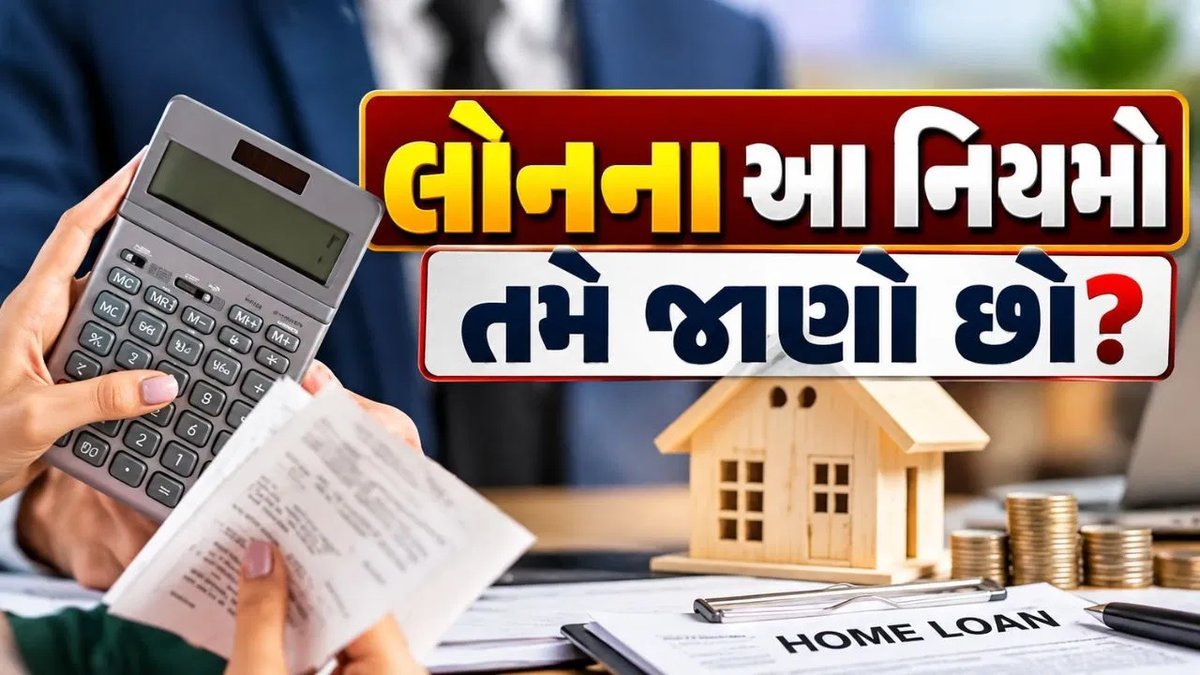
હોમ લોન કે મિલકત સામે લીધેલી બીજી કોઈ પણ લોન સંપૂર્ણ ચૂકવી દીધા પછી ગ્રાહકને મોટી રાહત થાય છે. પણ છેલ્લો હપ્તો ભર્યા પછી એક કામ બાકી રહી જાય છે — બેંક પાસેથી મિલકતના અસલ દસ્તાવેજો પરત લેવા. ઘણી વાર બેંક આ દસ્તાવેજો પરત કરવામાં વિલંબ કરે છે. એવા સમયે RBI ના નિયમો ગ્રાહકને રક્ષણ આપે છે.
રિઝર્વ બેંક ઓફ ઈન્ડિયા (RBI) ની સૂચના મુજબ, લોનની સંપૂર્ણ ચુકવણી થઈ ગઈ હોય કે લોનનું સેટલમેન્ટ થઈ ગયું હોય, તો બેંક કે સંબંધિત નાણાકીય સંસ્થાએ મિલકતના અસલ દસ્તાવેજો પરત કરવાની પ્રક્રિયા સમયસર પૂરી કરવી પડે છે. સાથે જ મિલકત પર બેંકે બનાવેલો ચાર્જ કે બોજ રેકોર્ડમાંથી દૂર કરવાની કાર્યવાહી પણ કરવી પડે છે.
આ માટે RBI એ 30 દિવસની સમયમર્યાદા નક્કી કરી છે. આ નિયમો 1 ડિસેમ્બર, 2023 થી લાગુ થયા છે અને એવી સંસ્થાઓને લાગુ પડે છે જે મિલકતના દસ્તાવેજો લોનના કોલેટરલ તરીકે રાખે છે.
લોન મંજૂર કરતી વખતે બેંકે ગ્રાહકને સ્પષ્ટ માહિતી આપવી પડે છે કે લોન બંધ થયા પછી અસલ દસ્તાવેજો ક્યાંથી પરત મળશે. ગ્રાહકને દસ્તાવેજો એ જ શાખામાંથી અથવા બેંકે નક્કી કરેલા બીજા કાર્યાલયમાંથી મળી શકે છે.
RBI ના નિયમોમાં સૌથી મહત્વની જોગવાઈ વળતરની છે. જો લોનની સંપૂર્ણ ચુકવણી પછી બેંક 30 દિવસની અંદર મિલકતના અસલ દસ્તાવેજો પરત કરવામાં નિષ્ફળ જાય, તો વિલંબના દરેક દિવસ માટે ગ્રાહકને ₹5,000 વળતર ચૂકવવું પડે છે.
ઉદાહરણ તરીકે, જો બેંક 10 દિવસ વધારે વિલંબ કરે, તો નિયમ મુજબ ગ્રાહકને ₹50,000 વળતર મળી શકે છે. પણ આ વળતર ત્યારે જ લાગુ પડે જ્યારે વિલંબ બેંક કે સંબંધિત સંસ્થાની જવાબદારી હેઠળ આવતો હોય.
દસ્તાવેજો પરત કરવામાં વિલંબ થાય તો બેંકે તેનું કારણ પણ ગ્રાહકને જણાવવું પડે છે. આ જોગવાઈનો હેતુ એ સુનિશ્ચિત કરવાનો છે કે લોન બંધ થયા પછી ગ્રાહકને મિલકતના મહત્વના દસ્તાવેજો મેળવવામાં નકામો વિલંબ ન થાય.
જો બેંકની કસ્ટડીમાં રહેલા અસલ દસ્તાવેજો ખોવાઈ જાય કે નુકસાન પામે, તો બેંકે ગ્રાહકને ડુપ્લિકેટ કે પ્રમાણિત નકલો મેળવવામાં મદદ કરવી પડે છે. એ સ્થિતિમાં જરૂરી પ્રક્રિયાનો ખર્ચ પણ બેંકે ઉઠાવવો પડે છે.
RBI ની જોગવાઈ મુજબ, ખોવાયેલા કે નુકસાન પામેલા દસ્તાવેજોની નકલ મેળવવા બેંકને 30 દિવસનો વધારાનો સમય મળી શકે છે. જો આ સમયગાળા પછી પણ બેંક દસ્તાવેજો આપવામાં નિષ્ફળ જાય, તો વિલંબ માટે રોજના ₹5,000 વળતરની જોગવાઈ લાગુ થઈ શકે છે.
લોન ચૂકવ્યા પછી પણ જો દસ્તાવેજો સમયસર પરત ન મળે, તો સૌપ્રથમ બેંકને લેખિત ફરિયાદ કરવી જોઈએ. ફરિયાદમાં લોન એકાઉન્ટ બંધ થયાની તારીખ, દસ્તાવેજોની વિગતો અને દસ્તાવેજો પરત કરવાની વિનંતી સ્પષ્ટ રીતે લખવી જોઈએ.
બેંક પાસેથી લોન બંધ થયાનો લેખિત પુરાવો અને દસ્તાવેજો પરત કરવામાં થતા વિલંબનું કારણ પણ માંગી શકાય છે. શક્ય હોય ત્યાં સુધી ફરિયાદની રસીદ, ઈમેલ, પત્રવ્યવહાર અને બેંકના જવાબનો રેકોર્ડ સાચવી રાખવો જોઈએ.
જો બેંકની ફરિયાદ નિવારણ પ્રક્રિયાથી સમસ્યા હલ ન થાય, તો ગ્રાહક RBI ની ફરિયાદ નિવારણ વ્યવસ્થા હેઠળ ફરિયાદ કરી શકે છે. એ સમયે બેંક સાથેનો બધો પત્રવ્યવહાર અને સંબંધિત દસ્તાવેજો સાચવી રાખવાથી ફરિયાદ રજૂ કરવામાં મદદ મળે છે.
લોન ચૂકવી દેવી એ પ્રક્રિયાનો અંત નથી. મિલકતના અસલ દસ્તાવેજો પરત મેળવવા અને મિલકત પરનો ચાર્જ દૂર થયો છે કે નહીં તેની ખાતરી કરવી પણ એટલી જ જરૂરી છે. તેથી લોન બંધ થયા પછી બેંક પાસેથી જરૂરી દસ્તાવેજો અને લેખિત પુષ્ટિ સમયસર મેળવી લેવી સમજદારી છે.