ભારતીય રિઝર્વ બેંક (RBI)એ દેશની તમામ બેંકો માટે રોકડ વ્યવસ્થાપનના નિયમો વધુ કડક કર્યા છે. સામાન્ય રીતે લોકો જે નાણાં બેંકમાં જમા કરાવે છે, તે આખી રકમ બેંક પોતાની તિજોરીમાં નિષ્ક્રિય રાખતી નથી. બેંકો આ થાપણોમાંથી મોટો હિસ્સો ધિરાણ આપવા અને વ્યાપારિક રોકાણો માટે વાપરે છે.
પણ નિયમનકારી ધારાધોરણો મુજબ, નાણાકીય સુરક્ષા જાળવવા દરેક બેંકે પોતાની ચોક્કસ રકમ RBI પાસે રોકડ સ્વરૂપે અનામત રાખવી ફરજિયાત છે. આ વ્યવસ્થાને કૅશ રિઝર્વ રેશિયો (CRR) કહેવાય છે. તાજેતરમાં રિઝર્વ બેંકે આ રોકડ અનામતની દૈનિક જાળવણીના નિયમોમાં મોટો ફેરફાર કરીને શિસ્ત વધુ કડક બનાવી છે.
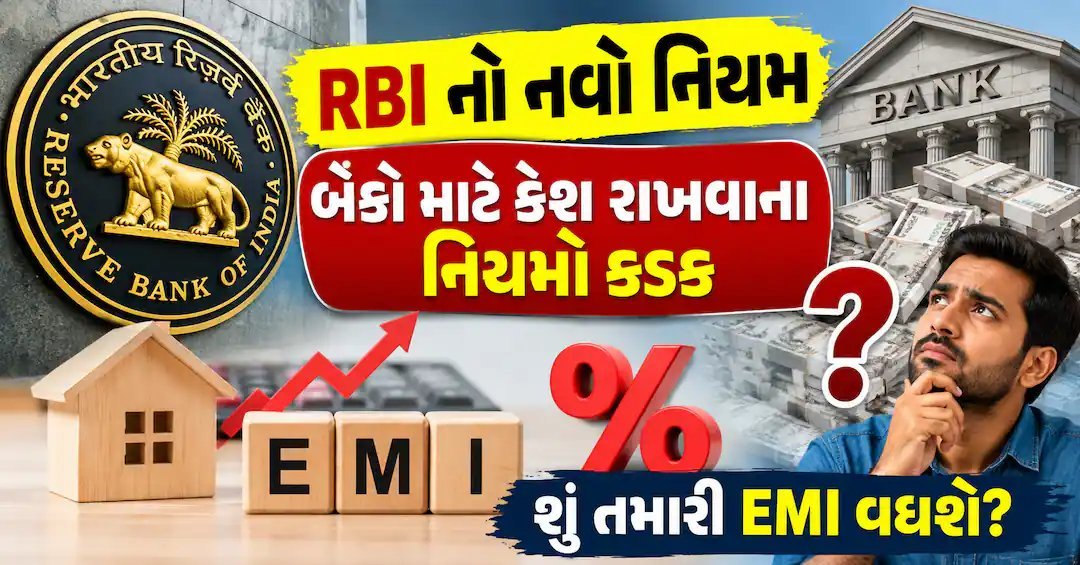
નવા આદેશ મુજબ, RBIએ બેંકો માટે દૈનિક લઘુત્તમ CRR જાળવવાની મર્યાદા 90% થી વધારીને સીધી 99% કરી દીધી છે. આ નવો નિયમ 16 ઓક્ટોબર, 2026થી સમગ્ર બેંકિંગ ક્ષેત્રમાં અમલમાં આવશે. રિઝર્વ બેંકના જણાવ્યા અનુસાર, નાણાકીય બજારમાં ઉપલબ્ધ તરલતા એટલે કે લિક્વિડિટીની સ્થિતિની ઊંડી સમીક્ષા કર્યા બાદ જ આ નિર્ણય લેવાયો છે.
અહીં સામાન્ય વાચકો અને ખાતાધારકોએ એક પાયાની બાબત સમજવી જરૂરી છે. આ નિયમનો અર્થ એવો બિલકુલ નથી કે હવે બેંકોએ તમારી કુલ જમા થાપણોમાંથી 99% નાણાં RBI પાસે જમા કરાવી દેવા પડશે. વાસ્તવમાં બેંકોએ જે નિર્ધારિત અનામત રકમ રાખવાની હોય છે, તે રકમનું દૈનિક ધોરણે 99% બેલેન્સ દરરોજ જાળવવું પડશે.
આ બાબતને ₹100 કરોડના સાદા વ્યવહારુ ઉદાહરણથી સમજી શકાય. ધારો કે પોતાની કુલ થાપણો અને જવાબદારીઓના આધારે કોઈ બેંકે નિયમ મુજબ RBI પાસે ₹100 કરોડ અનામત રાખવાના થાય છે.
જૂના નિયમો હેઠળ, તે બેંક પખવાડિયાના કોઈ ચોક્કસ દિવસે ઓછામાં ઓછા ₹90 કરોડ પણ જાળવી શકતી હતી. જોકે, સમગ્ર 14 દિવસના રિપોર્ટિંગ પખવાડિયા દરમિયાન તેની દૈનિક સરેરાશ ₹100 કરોડ થવી ફરજિયાત રહેતી હતી. એટલે કે એક દિવસે ઓછી રકમ હોય તો અન્ય દિવસોમાં વધારે રકમ મૂકીને ભરપાઈ કરી શકાતી હતી.
પણ હવે 16 ઓક્ટોબર, 2026થી લાગુ થનારા નવા નિયમ મુજબ બેંકે દરરોજ ઓછામાં ઓછા ₹99 કરોડ ફરજિયાતપણે RBI પાસે જાળવવા પડશે. આનો અર્થ એ થયો કે કોઈપણ દિવસે નિર્ધારિત રકમ કરતાં ઓછી રકમ રાખવાની જે ₹10 કરોડની છૂટછાટ બેંકોને મળતી હતી, તે ઘટીને હવે માત્ર ₹1 કરોડ જ રહી જશે.
આ ફેરફારથી બેંકોની દૈનિક રોકડ વ્યવસ્થાપનની કામગીરીમાં પહેલા જેવી સરળતા રહેશે નહીં. બેંકોએ પોતાની લગભગ સંપૂર્ણ નિર્ધારિત અનામત રકમ રોજબરોજ સેન્ટ્રલ બેંક પાસે બ્લોક રાખવી પડશે. જે બેંકો પાસે પૂરતી રોકડ છે તેમને મુશ્કેલી નહીં પડે, પણ અચાનક નાણાભીડ અનુભવતી બેંકોએ અન્ય સ્ત્રોતોમાંથી મોંઘા વ્યાજે નાણાં એકત્ર કરવા પડશે.
હવે સૌથી મોટો સવાલ એ છે કે શું આનાથી સામાન્ય નાગરિકોના હોમ લોન, કાર લોન કે પર્સનલ લોનના EMIમાં વધારો થશે? વાસ્તવિકતા એ છે કે RBIના આ આદેશથી વ્યાજદરમાં સીધો કોઈ વધારો થતો નથી. તેથી સમાચાર વાંચીને તરત જ તમારો લોન EMI વધી જશે તેવી ચિંતા કરવાની જરૂર નથી.
જો ભવિષ્યમાં બેંકો માટે ભંડોળ એકત્ર કરવાનું ખર્ચાળ બનશે, તો જ તેઓ ધીમે ધીમે નવા લોન દરો પર તેની અસર આપી શકે છે. વધુમાં, RBIના આ આદેશમાં ફિક્સ્ડ ડિપોઝિટ (FD)ના વ્યાજદરો બદલવાનો કે બચત ખાતામાંથી નાણાં ઉપાડવા પર નવી મર્યાદા મૂકવાનો કોઈ ઉલ્લેખ નથી.
શેરબજારમાં બેંકિંગ શૅર્સ ધરાવતા રોકાણકારો માટે આ એક સૂક્ષ્મ બાબત છે. રોકાણકારોએ હવે એ બાબત પર નજર રાખવી પડશે કે કઈ બેંક પોતાની દૈનિક રોકડનું સંચાલન કુશળતાપૂર્વક કરે છે. એકંદરે, આ પગલું બેંકિંગ વ્યવસ્થામાં દૈનિક શિસ્ત લાવવા માટે છે અને તેનો સીધો બોજ સામાન્ય ગ્રાહકોના ખિસ્સા પર તાત્કાલિક પડવાનો નથી.
CRR એટલે કે કૅશ રિઝર્વ રેશિયો. આ એ રકમ છે જે દરેક બેંકે નાણાકીય સુરક્ષા જાળવવા RBI પાસે રોકડ સ્વરૂપે અનામત રાખવી ફરજિયાત છે.
RBIએ બેંકો માટે દૈનિક લઘુત્તમ CRR જાળવવાની મર્યાદા 90% થી વધારીને 99% કરી દીધી છે. એટલે કે, નિર્ધારિત અનામત રકમનો 99% ભાગ રોજ જાળવવો પડશે.
RBI દ્વારા જાહેર કરાયેલો આ નવો દૈનિક CRR જાળવણીનો નિયમ 16 ઓક્ટોબર, 2026થી સમગ્ર બેંકિંગ ક્ષેત્રમાં લાગુ પડશે.
ના, RBIના આ આદેશથી વ્યાજદરમાં સીધો કોઈ વધારો થતો નથી. તેથી લોનના EMIમાં તાત્કાલિક વધારાની ચિંતા કરવાની જરૂર નથી.