પોતાનું ઘર ખરીદવું એ દરેક વ્યક્તિના જીવનનો મોટો નિર્ણય હોય છે. પરંતુ હોમ લોન લેતી વખતે ફક્ત ઘરની કિંમત કે ડાઉન પેમેન્ટ જોવું પૂરતું નથી. આગામી 15 થી 20 વર્ષ સુધી દર મહિને ભરવાના માસિક હપ્તા (EMI) નો બોજ પણ સમજવો જરૂરી છે.
વ્યાજ દરોમાં માત્ર 0.10% કે 0.25% નો તફાવત પણ લાંબા ગાળે લાખો રૂપિયાનો વધારાનો ખર્ચ થઈ શકે છે. તેથી ઓક્ટોબર 2026માં જાહેર ક્ષેત્રની બેંકો દ્વારા અપાતી સસ્તી હોમ લોન ચર્ચામાં છે.
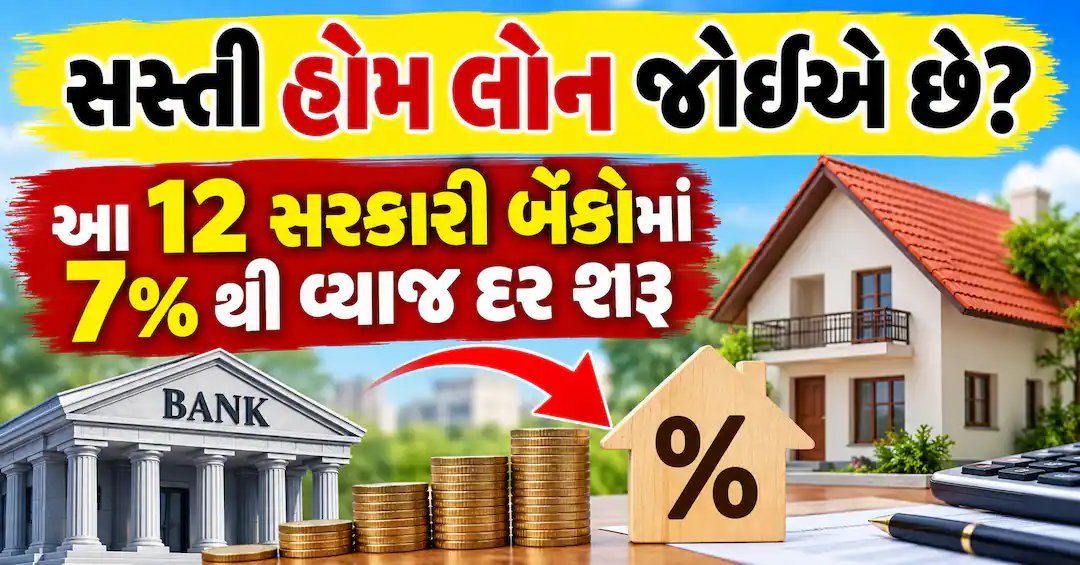
હાલમાં બેંક ઓફ મહારાષ્ટ્ર અને સેન્ટ્રલ બેંક ઓફ ઈન્ડિયા 7% ના પ્રારંભિક વ્યાજ દરે હોમ લોન આપી રહી છે. બેંક ઓફ ઈન્ડિયામાં 7.10% થી અને ઇન્ડિયન ઓવરસીઝ બેંકમાં 7.20% થી શરૂ થાય છે. દેશની સૌથી મોટી બેંક એસબીઆઈમાં શરૂઆતનો દર 7.25% છે. કેનેરા બેંકમાં લોનની રકમ પ્રમાણે દર બદલાય છે, જ્યારે પંજાબ નેશનલ બેંક (PNB) વિવિધ કેટેગરી મુજબ અલગ દર ધરાવે છે.
જાહેર ક્ષેત્રની કુલ 12 બેંકોમાં સ્ટેટ બેંક ઓફ ઈન્ડિયા, બેંક ઓફ બરોડા, બેંક ઓફ ઈન્ડિયા, બેંક ઓફ મહારાષ્ટ્ર, કેનેરા બેંક, સેન્ટ્રલ બેંક ઓફ ઈન્ડિયા, ઇન્ડિયન બેંક, ઇન્ડિયન ઓવરસીઝ બેંક, પંજાબ એન્ડ સિંધ બેંક, પંજાબ નેશનલ બેંક, UCO બેંક અને યુનિયન બેંક ઓફ ઈન્ડિયા સામેલ છે. આમાંથી કેટલીક બેંકો ચોક્કસ સ્લેબ મુજબ અને કેટલીક ગ્રાહકના પ્રોફાઇલ મુજબ અંતિમ દર નક્કી કરે છે.
હોમ લોન લેતા પહેલા ફક્ત વ્યાજ દર નહીં, પણ ફાઇલ પ્રોસેસિંગ ફી, લોન ચૂકવવાનો સમયગાળો, પ્રીપેમેન્ટ ચાર્જીસ અને હપ્તો મોડો ભરાય ત્યારે લાગતા દંડના નિયમોની પણ સરખામણી કરો. તમારી આવક અને બચતના આધારે કેટલો EMI આરામથી ભરી શકાય તેનું બજેટ બનાવો.
યાદ રાખો, સૌથી ઓછો વ્યાજ દર મેળવવામાં તમારો ક્રેડિટ સ્કોર મહત્વનો ભાગ ભજવે છે. બેંકો અરજદારની માસિક આવક, નોકરી કે ધંધાની સ્થિરતા અને જૂની લોનની ચુકવણીનો ઇતિહાસ ચકાસ્યા પછી જ લોન મંજૂર કરે છે. તેથી જાહેર કરેલો 7% દર દરેકને સીધો મળે તે જરૂરી નથી.
કોઈ એક બેંક પર ભરોસો ન રાખતા 2 થી 3 સરકારી બેંકોની શાખામાં જઈને તમારા પ્રોફાઇલ મુજબ મળતો વાસ્તવિક વ્યાજ દર અને પ્રોસેસિંગ ફીની માહિતી મેળવીને નિર્ણય લો.