આજના મોંઘવારીના સમયમાં માત્ર કમાવું પૂરતું નથી, સાચી જગ્યાએ બચત કરવી પણ એટલી જ જરૂરી છે. જીવનમાં ક્યારે આર્થિક કટોકટી ઊભી થાય તે કોઈ કહી શકતું નથી. આવા સમયમાં તમારી બચત જ કામ આવે છે.
ઘણા લોકો દર મહિને પગારમાંથી 5,000 કે 10,000 રૂપિયા બચાવે છે, પણ એ ખબર નથી હોતી કે ભવિષ્ય માટે મોટું ફંડ ઊભું કરવા પૈસા ક્યાં રોકવા. જો તમે દર મહિને 10,000 રૂપિયા બચાવીને પરિવારનું ભવિષ્ય સુરક્ષિત કરવા માંગો છો, તો પહેલું પગલું સાચી રોકાણ યોજના પસંદ કરવાનું છે.
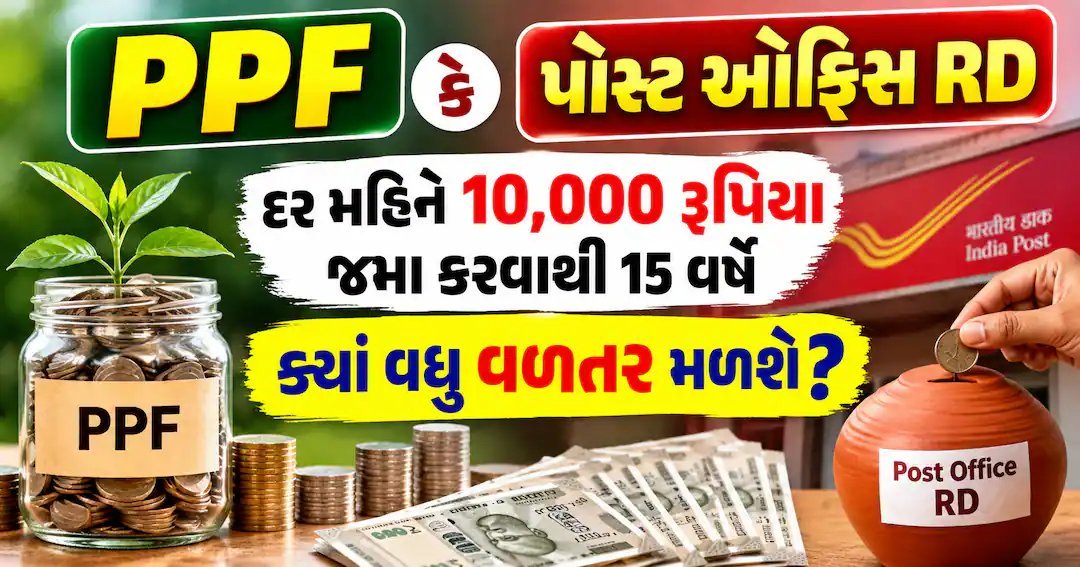
જ્યારે દર મહિને નિશ્ચિત રકમ જમા કરવાની વાત આવે છે, ત્યારે પોસ્ટ ઓફિસ રિકરિંગ ડિપોઝિટ (RD) અને પબ્લિક પ્રોવિડન્ટ ફંડ (PPF) લોકોની પહેલી પસંદ હોય છે. બંને યોજનાઓમાં તમે દર મહિને નિયમિત રોકાણ કરી શકો છો.
પણ સવાલ એ છે કે, દર મહિને 10,000 રૂપિયા રોકો તો 15 વર્ષ પછી કઈ યોજનામાં વધુ વળતર મળશે? ચાલો બંને યોજનાઓનું ગણિત અને ફાયદા સરળ ભાષામાં સમજીએ.
PPF માં રોકાણ કરવાથી કેટલો નફો થશે?
પબ્લિક પ્રોવિડન્ટ ફંડ (PPF) એવા રોકાણકારો માટે સારો વિકલ્પ છે, જેઓ લાંબા ગાળે નિયમિત રોકાણ કરીને મોટું ભંડોળ ઊભું કરવા માંગે છે. સરકારે ઓક્ટોબરથી ડિસેમ્બર 2026 ના ક્વાર્ટર માટે PPF પર 7.1 ટકા વ્યાજદર નક્કી કર્યો છે. આ યોજનાની પાકતી મુદત 15 વર્ષની છે.
જો તમે PPF ખાતામાં દર મહિને 10,000 રૂપિયા જમા કરો છો, તો 15 વર્ષમાં કુલ રોકાણ 18 લાખ રૂપિયા થશે. અને જો આ સમયગાળા દરમિયાન વ્યાજદર 7.1 ટકા જ રહે, તો મેચ્યોરિટી પર આશરે 32.5 લાખ રૂપિયાનું ફંડ મળશે. એટલે કે વ્યાજ તરીકે આશરે 14.5 લાખ રૂપિયાનો નફો થશે. નોંધ: સરકાર દર ક્વાર્ટરમાં વ્યાજદરની સમીક્ષા કરે છે, તેથી ભવિષ્યમાં દર બદલાય તો અંતિમ રકમમાં ફેરફાર થઈ શકે છે.
પોસ્ટ ઓફિસ RD માં રોકાણ કોના માટે ફાયદાકારક?
હવે વાત પોસ્ટ ઓફિસ રિકરિંગ ડિપોઝિટ (RD) ની. આ યોજના એવા લોકો માટે ફાયદાકારક છે જેઓ દર મહિને નિશ્ચિત રકમ જમા કરીને ટૂંકા ગાળાની બચત કરવા માંગે છે. ઓક્ટોબરથી ડિસેમ્બર 2026 ના ક્વાર્ટર માટે પોસ્ટ ઓફિસ RD પર વાર્ષિક 6.7 ટકા વ્યાજ મળે છે.
સામાન્ય રીતે આ યોજનાની પાકતી મુદત 5 વર્ષની હોય છે. જો તમે આમાં દર મહિને 10,000 રૂપિયા જમા કરો છો, તો 5 વર્ષમાં કુલ રોકાણ 6 લાખ રૂપિયા થશે. પોસ્ટ ઓફિસના નિયમો અનુસાર, 5 વર્ષ પછી ખાતું વધુ 5 વર્ષ માટે લંબાવી શકાય છે. એમ કરવાથી 10 વર્ષમાં કુલ રોકાણ 12 લાખ રૂપિયા થશે. મેચ્યોરિટી વખતે મળતી અંતિમ રકમ તે સમયના વ્યાજદર પર આધાર રાખશે.
રોકાણ કરતા પહેલા આ 5 બાબતો ધ્યાનમાં રાખો
કોઈપણ સ્કીમમાં પૈસા રોકતા પહેલા કેટલીક બાબતો સ્પષ્ટ કરી લેવી જોઈએ:
1. તમારું લક્ષ્ય: તમે કેટલા સમય માટે અને કયા ઉદ્દેશ્યથી પૈસા બચાવી રહ્યા છો તે નક્કી કરો.
2. વ્યાજદરની સરખામણી: કઈ યોજનામાં અત્યારે કેટલું વ્યાજ મળે છે તેની તપાસ કરો.
3. લોક-ઈન પિરિયડ: પૈસા કેટલા સમય સુધી સ્કીમમાં જમા રહેશે અને ક્યારે ઉપાડી શકશો તે સમજો.
4. ટેક્સના નિયમો: રોકાણ અને વ્યાજ પર ઈન્કમ ટેક્સના શું નિયમો લાગુ પડે છે તે જાણો.
5. ઉપાડની શરતો: કટોકટીમાં પૈસા ઉપાડવાના નિયમો અને દંડ વિશે અગાઉથી માહિતી મેળવો.
અંતિમ ટૂંકમાં: PPF લાંબા ગાળાના રોકાણ માટે સારો વિકલ્પ છે. હાલ 7.1% વ્યાજદર મળે છે. દર મહિને 10,000 રૂપિયા 15 વર્ષ માટે જમા કરાય તો મેચ્યોરિટી પર આશરે 32.5 લાખ રૂપિયા મળી શકે છે. પોસ્ટ ઓફિસ RD ટૂંકા ગાળાની બચત માટે ફાયદાકારક છે. હાલ વાર્ષિક 6.7% વ્યાજદર મળે છે અને પાકતી મુદત 5 વર્ષની હોય છે, જે વધુ 5 વર્ષ લંબાવી શકાય છે. જો 15 વર્ષ માટે દર મહિને 10,000 રૂપિયા રોકાણ કરવું હોય, તો PPF માં પોસ્ટ ઓફિસ RD કરતાં વધુ વળતર મળે છે.
રોકાણ કરતા પહેલા તમારું લક્ષ્ય, વ્યાજદરની સરખામણી, લોક-ઈન પિરિયડ, ટેક્સના નિયમો અને ઉપાડની શરતો વિશે સંપૂર્ણ માહિતી મેળવી લેવી જોઈએ.