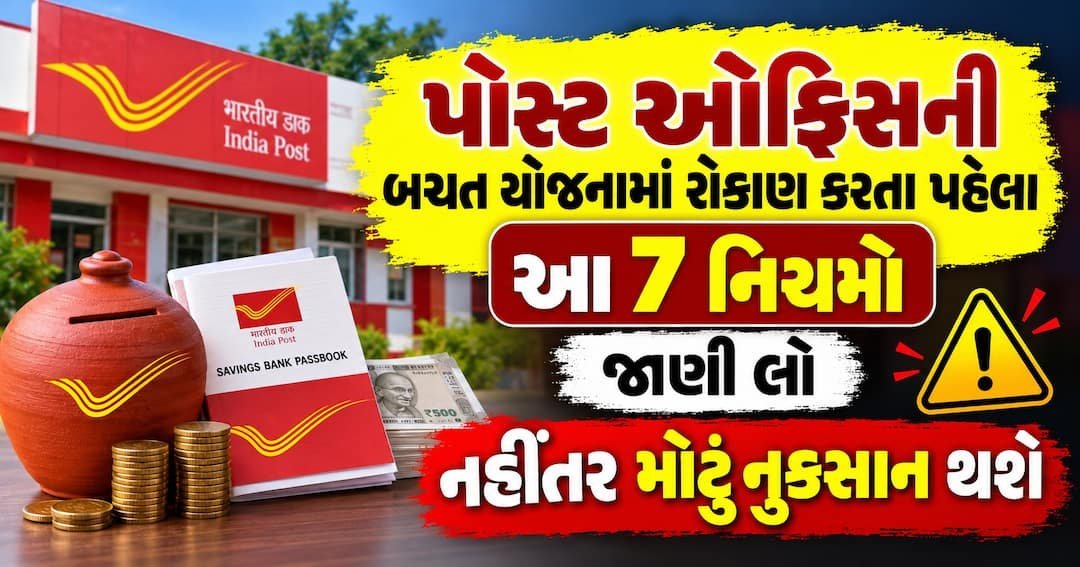
ભારતમાં સુરક્ષિત અને જોખમ વગરના રોકાણની વાત આવે ત્યારે સામાન્ય લોકો માટે પોસ્ટ ઓફિસની નાની બચત યોજનાઓ હંમેશાં પહેલી પસંદ રહી છે. ઘણા લોકો માને છે કે પોસ્ટ ઓફિસમાં પૈસા રાખવા એટલે મૂડીની પૂરેપૂરી સુરક્ષા. પણ ફક્ત યોજનાની સુરક્ષા અને વ્યાજદર જોઈને આંખ બંધ કરીને રોકાણ કરવું સમજદારીભર્યો નિર્ણય નથી.
દરેક યોજનાના પોતાના નિયમો, મુદત અને શરતો હોય છે. ભવિષ્યમાં અચાનક પૈસાની જરૂર પડે ત્યારે વચ્ચેથી રકમ ઉપાડવી મુશ્કેલ બની શકે છે. તેથી પોસ્ટ ઓફિસની કોઈપણ યોજનામાં પરસેવાની કમાણી રોકતા પહેલાં નીચેની 7 બાબતો ધ્યાનથી સમજી લેવી જરૂરી છે.
1. દરેક યોજનાની મુદત અલગ હોય છે
પોસ્ટ ઓફિસની બધી યોજનાઓમાં રોકાણનો સમયગાળો એકસરખો હોતો નથી. કેટલીક યોજનાઓ 1 કે 2 વર્ષ જેવા ટૂંકા ગાળામાં પાકી જાય છે, જ્યારે પબ્લિક પ્રોવિડન્ટ ફંડ (PPF) જેવી યોજનામાં 15 વર્ષ સુધી પૈસા રોકવા પડે છે. તેથી ભવિષ્યની નાણાકીય જરૂરિયાત ધ્યાનમાં રાખીને યોગ્ય મુદતવાળી યોજના પસંદ કરવી.
2. મુદત પહેલાં પૈસા ઉપાડવાના નિયમો
જીવનમાં કટોકટી ક્યારે આવે તે કોઈ કહી શકતું નથી. રોકાણ કરતા પહેલાં તપાસી લેવું કે જરૂર પડે ત્યારે મુદત પહેલાં રકમ ઉપાડવાની છૂટ છે કે નહીં. ઘણી યોજનાઓમાં ચોક્કસ સમયગાળો પૂરો ન થાય ત્યાં સુધી પૈસા ઉપાડવા પર રોક છે, અથવા વચ્ચેથી ઉપાડવા પર દંડ લાગે છે અને વ્યાજદરમાં મોટો ઘટાડો થઈ શકે છે.
3. વ્યાજદર હંમેશાં એકસરખા રહેતા નથી
સરકાર દર ત્રણ મહિને પોસ્ટ ઓફિસની નાની બચત યોજનાઓના વ્યાજદરની સમીક્ષા કરે છે અને તેમાં ફેરફાર થઈ શકે છે. તેથી લાંબા ગાળાનું રોકાણ કરતી વખતે ફક્ત આજનો વ્યાજદર અંતિમ માની લેવાની ભૂલ ન કરવી. ભવિષ્યમાં વ્યાજદર ઘટી કે વધી શકે છે, એ વાસ્તવિકતા સ્વીકારીને આયોજન કરવું.
4. ટેક્સની અસર સમજો
પોસ્ટ ઓફિસની દરેક યોજના ટેક્સ-ફ્રી હોતી નથી. કેટલીક યોજનામાં રોકાણ કરવાથી ઈન્કમ ટેક્સની કલમ 80C હેઠળ છૂટ મળે છે અને તેનું વ્યાજ પણ કરમુક્ત હોય છે. જ્યારે અમુક યોજનામાં મળતું વ્યાજ વાર્ષિક આવકમાં ઉમેરાય છે અને તેના પર ટેક્સ ચૂકવવો પડે છે. રોકાણ પહેલાં ટેક્સના નિયમો જાણી લેવા જરૂરી છે.
5. રોકાણની લઘુત્તમ અને મહત્તમ મર્યાદા જાણો
પોસ્ટ ઓફિસમાં નજીવી રકમથી ખાતું ખોલાવી શકાય છે, પણ સિનિયર સિટિઝન સેવિંગ્સ સ્કીમ (SCSS) કે મંથલી ઈન્કમ સ્કીમ (MIS) જેવી ઘણી યોજનાઓમાં મહત્તમ રોકાણની મર્યાદા નક્કી કરેલી હોય છે. મોટી રકમ રોકવી હોય તો કઈ યોજનામાં વધુમાં વધુ કેટલા પૈસા રોકી શકાય તે અગાઉથી જાણી લેવું.
6. નોમિનેશન કરવાનું ક્યારેય ન ભૂલો
કોઈપણ નાણાકીય રોકાણમાં નોમિનેશન સૌથી અગત્યનું પગલું છે. ખાતું ખોલાવતી વખતે જ યોગ્ય વારસદારનું નામ નોંધાવવું. રોકાણકારનું આકસ્મિક મૃત્યુ થાય તો નોમિનેશન હોય તો પરિવારજનોને જમા રકમ મેળવવામાં કાનૂની અડચણોનો સામનો કરવો પડતો નથી. સમયાંતરે નોમિનીની વિગતો અપડેટ કરતા રહેવું પણ હિતાવહ છે.
7. 'સુરક્ષિત' છે એટલે બધી બચત એક જ જગ્યાએ ન રોકો
પોસ્ટ ઓફિસની યોજનાઓ સરકારી ગેરંટી સાથે આવે છે, એટલે તે સુરક્ષિત છે. પણ તેનો અર્થ એ નથી કે બધી બચત એક જ યોજનામાં નાખી દેવી. પોર્ટફોલિયોમાં વૈવિધ્યકરણ (Diversification) હોવું જરૂરી છે. ટૂંકા ગાળામાં મોટી રકમની જરૂર પડવાની હોય તો લાંબા ગાળાની યોજનામાં બધા પૈસા ફસાવી દેવા જોખમી સાબિત થઈ શકે છે.
ટૂંકમાં, પોસ્ટ ઓફિસની કોઈપણ બચત યોજનામાં પૈસા રોકતા પહેલાં વ્યાજદર, મુદત, ઉપાડની શરતો, ટેક્સના નિયમો અને પોતાની અંગત નાણાકીય જરૂરિયાતનો તુલનાત્મક અભ્યાસ કરવો. આમ કરવાથી નાણાકીય ભીડના સમયે મુશ્કેલીનો સામનો કરવો પડશે નહીં.
(ડિસ્ક્લેમર: આ લેખમાં આપેલી માહિતી ફક્ત સામાન્ય જાણકારી અને માર્ગદર્શન માટે છે. કોઈપણ નાણાકીય નિર્ણય લેતા પહેલાં તમારા સર્ટિફાઈડ ફાઈનાન્સિયલ એડવાઈઝરની સલાહ લેવી હિતાવહ છે. કોઈપણ નાણાકીય નુકસાન માટે લેખક કે પોર્ટલ જવાબદાર રહેશે નહીં.)