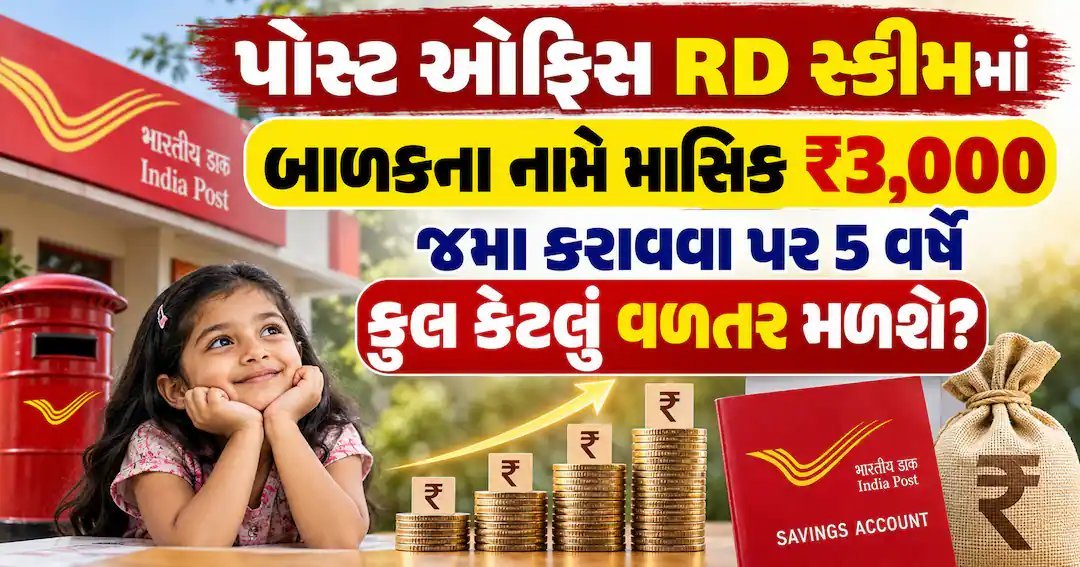
માતાપિતા હંમેશાં બાળકના સુરક્ષિત ભવિષ્યની ચિંતા કરતા હોય છે. ભણતર કે આગળના મોટા ખર્ચ માટે નાનપણથી બચત કરવી સમજદારીભરી રહે છે. દર મહિને થોડી રકમ બચાવીને થોડા વર્ષોમાં મોટું ભંડોળ ઊભું કરવું હોય, તો ભારત સરકારની પોસ્ટ ઓફિસ રિકરિંગ ડિપોઝિટ (RD) યોજના એક ભરોસાપાત્ર વિકલ્પ છે.
પોસ્ટ ઓફિસની 5 વર્ષની RD યોજનામાં દર મહિને નિશ્ચિત રકમ જમા કરાવવાની હોય છે. મુદત પૂરી થવા પર જમા કરેલી રકમ પર વ્યાજ મળે છે. નાણાકીય વર્ષ 2026ના ઓક્ટોબરથી ડિસેમ્બર ક્વાર્ટર માટે પોસ્ટ ઓફિસ RD પર વાર્ષિક 6.7% વ્યાજ દર નક્કી કરવામાં આવ્યો છે.
મહિને ₹3,000 જમા કરાવો તો 5 વર્ષે કેટલું મળશે?
જો બાળકના ભવિષ્ય માટે દર મહિને ₹3,000 પોસ્ટ ઓફિસ RDમાં જમા કરાવો, તો વર્ષમાં ₹36,000 જમા થશે. આ રીતે 5 વર્ષમાં કુલ મુદ્દલ ₹1,80,000 થશે.
હાલના 6.7% વાર્ષિક વ્યાજ દર પ્રમાણે ગણતરી કરીએ તો 5 વર્ષમાં આ રોકાણ પર આશરે ₹34,097 વ્યાજ મળશે. એટલે કે 5 વર્ષ પૂરાં થતાં મુદ્દલ અને વ્યાજ મળીને કુલ આશરે ₹2,14,097 મળવાનો અંદાજ છે.
વ્યાજની ગણતરી કેવી રીતે થાય છે?
પોસ્ટ ઓફિસ RDમાં વ્યાજ ત્રિમાસિક ચક્રવૃદ્ધિ (કમ્પાઉન્ડિંગ) ધોરણે ગણાય છે. એટલે દર ત્રણ મહિને રોકાણ પર વ્યાજ ઉમેરાય છે અને પછી વ્યાજ પર પણ વ્યાજ મળે છે. પરંતુ આ યોજનામાં દર મહિને કે દર ક્વાર્ટરે વ્યાજ ખાતામાં જમા થતું નથી. આખું વ્યાજ મુદત પૂરી થવા પર મુદ્દલ સાથે એકસાથે ચૂકવાય છે. તેથી આ યોજનાને માસિક આવકની યોજના ન સમજવી, પણ લાંબા ગાળે એકસાથે મોટું ભંડોળ ઊભું કરવાની યોજના ગણવી.
રોકાણ કરતી વખતે ધ્યાનમાં રાખવા જેવી બાબતો
નિયમિત હપ્તો: બાળકના નામે RD હોય તો દર મહિને સમયસર હપ્તો જમા કરાવવો જરૂરી છે. પોસ્ટ ઓફિસના નિયમ પ્રમાણે હપ્તો મોડો થાય તો દંડ ભરવો પડે છે.
દંડની જોગવાઈ: સમયસર હપ્તો ન ભરાય તો દર ₹100ના હપ્તા પર દર મહિને ₹1નો દંડ લાગે છે. તેથી જેટલી રકમ દર મહિને સહેલાઈથી ચૂકવી શકાય એટલી જ રકમની RD શરૂ કરવી.
ખાતું બંધ થવાની સ્થિતિ: સતત 4 હપ્તા ન ભરાય તો પોસ્ટ ઓફિસ RD ખાતું બંધ કરી શકે છે. જોકે બાકીના હપ્તા અને દંડ એકસાથે ભરીને નિયમ પ્રમાણે ખાતું ફરી ચાલુ કરાવી શકાય છે.
અહીં દર્શાવેલી ₹2.14 લાખની રકમ 5 વર્ષ માટે 6.7% વ્યાજ દર સ્થિર રહે એવું માનીને આપેલું ઉદાહરણ છે. સરકાર સમયાંતરે નાની બચત યોજનાઓના વ્યાજ દરોની સમીક્ષા કરે છે. વાસ્તવિક મુદત રકમ ખાતું ખોલાવવાની તારીખ, જમા કરાવવાની તારીખ અને તે સમયે લાગુ વ્યાજ દર પર આધારિત રહેશે. તેથી ખાતું ખોલાવતા પહેલાં નજીકની પોસ્ટ ઓફિસમાં જઈને હાલની શરતો અને વ્યાજ દરની ચોક્કસ માહિતી મેળવી લેવી સારી.