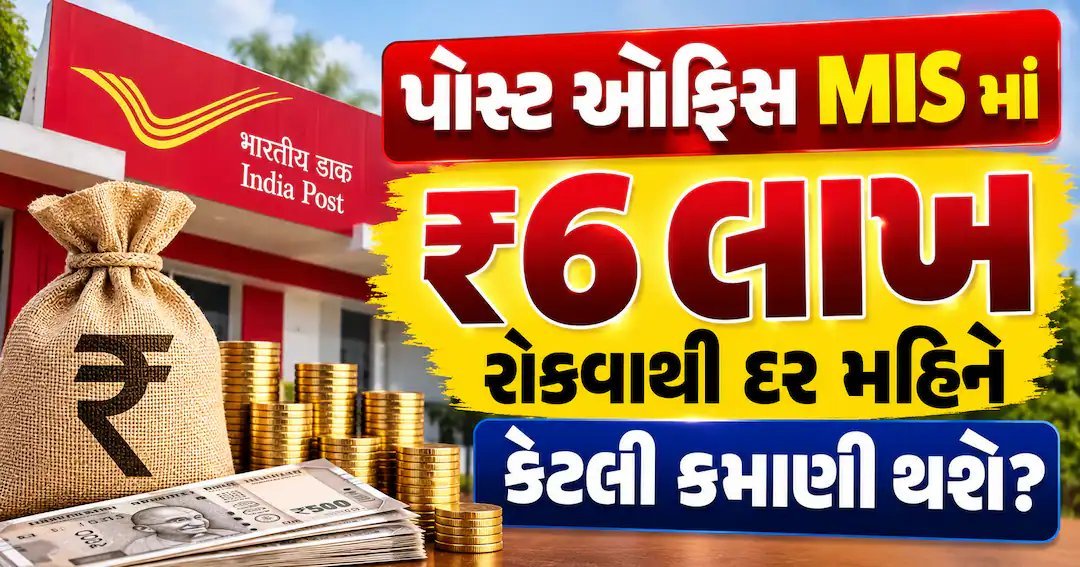
જો તમારી પાસે ₹6 લાખની બચત છે અને તમે એમાંથી દર મહિને નિશ્ચિત આવક મેળવવા માંગો છો, તો પોસ્ટ ઓફિસની માસિક આવક યોજના (POMIS) તમારા માટે એક સારો વિકલ્પ બની શકે છે. આ સરકારી યોજનામાં તમારે એક જ વાર રકમ જમા કરાવવાની હોય છે અને એના બદલામાં દર મહિને વ્યાજ મળે છે. પાંચ વર્ષ પૂરા થતાં તમારી મૂળ રકમ પણ પૂરી પાછી મળે છે.
ચાલો જોઈએ કે ₹6 લાખ જમા કરાવવાથી દર મહિને કેટલી આવક થશે, પાંચ વર્ષમાં કુલ કેટલું વ્યાજ મળશે અને યોજનાના નિયમો શું છે.
વ્યાજ દર કેટલો છે?
સરકારે ઓક્ટોબરથી ડિસેમ્બર 2026ના ત્રિમાસિક ગાળા માટે નાની બચત યોજનાઓના વ્યાજ દરમાં કોઈ ફેરફાર કર્યો નથી. હાલમાં પોસ્ટ ઓફિસ MIS પર વાર્ષિક 7.4% વ્યાજ મળે છે, જે દર મહિને ચૂકવવામાં આવે છે.
ખાતું ખોલાવતી વખતે જે વ્યાજ દર નક્કી થાય છે, એ આખા પાંચ વર્ષ માટે એ જ રહે છે. એટલે ભવિષ્યમાં સરકાર દર બદલે તો પણ તમારી માસિક આવક પર એની અસર થતી નથી.
₹6 લાખ પર વ્યાજની ગણતરી
જમા રકમ: ₹6,00,000
વાર્ષિક વ્યાજ દર: 7.4%
વાર્ષિક વ્યાજ (6,00,000 × 7.4%): ₹44,400
દર મહિને વ્યાજ (44,400 ÷ 12): ₹3,700
5 વર્ષમાં કુલ વ્યાજ (44,400 × 5): ₹2,22,000
5 વર્ષ પછી પરત મળતી મૂળ રકમ: ₹6,00,000
આમ, ₹6 લાખ જમા કરાવીને તમે દર મહિને ₹3,700ની નિશ્ચિત આવક મેળવી શકો છો. આ વ્યાજ તમારી મૂળ રકમમાં ઉમેરાતું નથી અને એના પર ચક્રવૃદ્ધિ વ્યાજ લાગુ પડતું નથી. એ સીધું તમારા બેંક ખાતામાં જમા થાય છે.
ખાતા માટેના નિયમો અને મર્યાદા
લઘુત્તમ રોકાણ: ₹1,000
મહત્તમ રોકાણ (સિંગલ ખાતું): ₹9,00,000
મહત્તમ રોકાણ (સંયુક્ત ખાતું): ₹15,00,000. એક સંયુક્ત ખાતું વધુમાં વધુ ત્રણ પુખ્ત વ્યક્તિ મળીને ખોલાવી શકે છે.
સમય પહેલાં ખાતું બંધ કરવાના નિયમો
MISની પાકતી મુદત 5 વર્ષની છે. જો વચ્ચે ખાતું બંધ કરવું પડે તો:
1 વર્ષ પહેલાં: સામાન્ય રીતે 1 વર્ષ પૂરું થાય એ પહેલાં ખાતું બંધ કરી શકાતું નથી.
1 થી 3 વર્ષ વચ્ચે: જમા રકમમાંથી 2% કપાય છે.
3 થી 5 વર્ષ વચ્ચે: મૂળ રકમમાંથી 1% કપાય છે.
એકંદરે, પોસ્ટ ઓફિસ માસિક આવક યોજના નિવૃત્ત લોકો અને નિયમિત આવક ઈચ્છતા રોકાણકારો માટે શૂન્ય જોખમે વળતર આપતો વિકલ્પ છે. પણ રોકાણ કરતા પહેલાં સ્થાનિક પોસ્ટ ઓફિસમાં જઈને વર્તમાન દર, કરમુક્તિ (Tax) અને અન્ય નિયમોની ખાતરી કરી લેવી સારી.