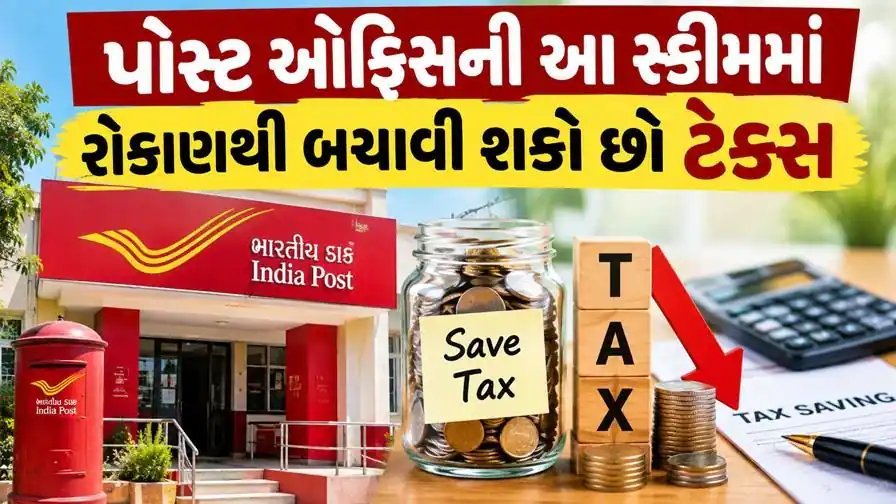
પોસ્ટ ઓફિસની ઘણી બચત યોજનાઓ સુરક્ષિત રોકાણ માટે જાણીતી છે. પણ જો તમારો હેતુ ફક્ત રોકાણનો નહીં, રોકાણ સાથે કર બચાવવાનો પણ હોય, તો બધી યોજનાઓ તમારા માટે યોગ્ય નહીં રહે. કલમ 80C હેઠળ કર બચાવવા માટે મુખ્યત્વે બે વિકલ્પ ધ્યાનમાં લેવાય છે — નેશનલ સેવિંગ સર્ટિફિકેટ (NSC) અને 5 વર્ષની પોસ્ટ ઓફિસ ટાઈમ ડિપોઝિટ. આ બંનેમાં રોકાણ કરતા પહેલા વ્યાજ પર લાગતા કર નિયમો સમજી લેવા જરૂરી છે.
NSC પર 80C નો લાભ
નેશનલ સેવિંગ સર્ટિફિકેટ એ 5 વર્ષની પોસ્ટ ઓફિસ બચત યોજના છે. નાણાકીય વર્ષ 2026-27ના વર્તમાન દર મુજબ તે 7.7% વાર્ષિક વ્યાજ આપે છે. જૂની કર વ્યવસ્થા પસંદ કરતા કરદાતાઓ માટે NSCમાં રોકાણ કલમ 80C હેઠળ કપાત માટે પાત્ર છે. 80C હેઠળ બધા પાત્ર રોકાણ અને ચુકવણી મળીને વધુમાં વધુ ₹1.5 લાખ સુધીની કપાતનો દાવો કરી શકાય છે.
NSCની ખાસ વાત એ છે કે દર વર્ષે મળતા વ્યાજને ફરી રોકાણ કરેલું ગણવામાં આવે છે. પહેલા પાંચ વર્ષમાં મળેલા આ વ્યાજને ચોક્કસ શરતો હેઠળ કલમ 80Cમાં પણ ગણી શકાય છે.
5 વર્ષની થાપણ પણ વિકલ્પ
પોસ્ટ ઓફિસની 5 વર્ષની મુદતની થાપણ પણ કલમ 80C હેઠળ કર બચાવવામાં મદદ કરે છે. આ યોજના પર હાલનો વ્યાજ દર 7.5% છે. પણ એક વાત ધ્યાનમાં રાખવા જેવી છે: કર લાભ મુખ્યત્વે 5 વર્ષની પાકતી મુદતવાળી થાપણ પર જ મળે છે. 1, 2 કે 3 વર્ષની મુદતની થાપણને કર બચત માટે 80C રોકાણ ગણવી ન જોઈએ.
વ્યાજ પરનો કર નિયમ સમજો
NSC કે મુદતની થાપણ પર મળતું વ્યાજ સંપૂર્ણપણે કરમુક્ત નથી. પોસ્ટ ઓફિસ થાપણ પર મળતા વ્યાજને આવકવેરા રિટર્નમાં વ્યાજ આવક તરીકે દર્શાવવું પડે છે. આવકવેરા વિભાગ આ વ્યાજને અન્ય સ્રોતમાંથી થતી આવક તરીકે પણ ગણે છે.
તેથી રોકાણ કરતી વખતે ફક્ત 80C બચત જ જોવી ન જોઈએ. એ પણ તપાસવું જરૂરી છે કે તમારી કુલ 80C મર્યાદા પહેલેથી જ PF, જીવન વીમો, બાળકોની ફી કે હોમ લોનના મુદ્દલ જેવી ચુકવણીથી પૂરી થઈ ગઈ છે કે નહીં.
જૂની vs નવી કર વ્યવસ્થા
ધ્યાનમાં રાખવા જેવી બીજી વાત એ છે કે કલમ 80Cનો લાભ જૂની કર વ્યવસ્થા હેઠળ જ મળે છે. આ કપાત સામાન્ય રીતે નવી કર વ્યવસ્થા હેઠળ ઉપલબ્ધ નથી.
તેથી પોસ્ટ ઓફિસમાં રોકાણ કરતા પહેલા તમારી કર વ્યવસ્થા, હાલના 80C રોકાણ, વ્યાજ પર લાગી શકતો કર અને રોકાણનો સમયગાળો — આ ચાર વાત ધ્યાનમાં લેવી જોઈએ.