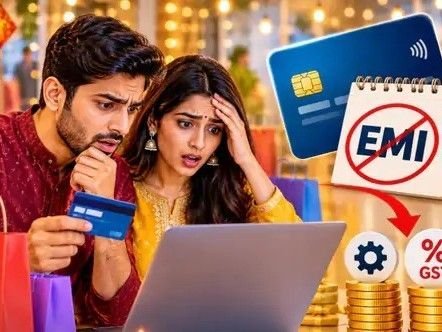
દિવાળીની સીઝનમાં લોકો કપડાં, ઇલેક્ટ્રોનિક્સ અને ગિફ્ટ્સની ખરીદી માટે ઈ-કોમર્સ સાઇટ્સ અને દુકાનો પર મોટા પાયે ડિજિટલ પેમેન્ટ કરે છે. એકસાથે મોટી રકમ ચૂકવવાથી બચવા માટે ઘણા લોકો ક્રેડિટ કાર્ડ પર નો-કોસ્ટ EMIનો વિકલ્પ પસંદ કરે છે. પરંતુ નો-કોસ્ટ એટલે સંપૂર્ણ ફ્રી નહીં. તેમાં પ્રોસેસિંગ ફી, 18% GST અને ડિસ્કાઉન્ટ ગુમાવવાના કારણે તમારી ખરીદી મોંઘી પડી શકે છે.
1. પ્રોસેસિંગ ફીનો વધારાનો બોજ: ઘણી બેંકો અને ક્રેડિટ કાર્ડ કંપનીઓ નો-કોસ્ટ EMI પસંદ કરવા પર અલગથી પ્રોસેસિંગ ફી વસૂલે છે. આ ફી ₹99થી લઈને ₹500 કે તેથી વધુ હોઈ શકે છે. વ્યાજ ન લાગે તોપણ આ એકમુશ્ત ફી ખરીદીને મોંઘી બનાવે છે.
2. વ્યાજ અને ફી પર 18% GST: નો-કોસ્ટ EMIમાં વેપારી કે બેંક વ્યાજની રકમને પ્રોડક્ટની કિંમતમાંથી ડિસ્કાઉન્ટ તરીકે ઘટાડે છે, પણ ટેકનિકલી રીતે બેંક તે ટ્રાન્ઝેક્શન પર વ્યાજ વસૂલે છે. નિયમ મુજબ EMIના વ્યાજ અને પ્રોસેસિંગ ફી પર 18% GST લાગે છે, જે ગ્રાહકે ચૂકવવો પડે છે.
3. અપફ્રન્ટ અને ઇન્સ્ટન્ટ ડિસ્કાઉન્ટનું નુકસાન: તહેવારોની સીઝનમાં બેંકો ક્રેડિટ કાર્ડ પર 10% કે ₹1,500 સુધીનું ઇન્સ્ટન્ટ ડિસ્કાઉન્ટ આપે છે. નો-કોસ્ટ EMI પસંદ કરવા પર ઘણીવાર આ ફ્લેટ ડિસ્કાઉન્ટ મળતું નથી. આથી સંપૂર્ણ ચુકવણી કરવી ઈએમઆઈ કરતાં સસ્તી પડી શકે છે.
4. પ્રી-ક્લોઝર અને ફોરક્લોઝર ચાર્જ: ઈએમઆઈની મુદત પૂરી થાય તે પહેલાં બાકી રકમ ચૂકવવા માંગો તો બેંક ફોરક્લોઝર કે પ્રી-પેમેન્ટ ચાર્જ વસૂલી શકે છે. આ ચાર્જ સામાન્ય રીતે બાકી રકમના 2%થી 5% સુધી હોય છે અને તેના પર પણ 18% GST લાગે છે.
5. ક્રેડિટ લિમિટ બ્લોક થવી અને કુલ દેવા પર અસર: ખરીદીને ઈએમઆઈમાં ફેરવતાં ક્રેડિટ કાર્ડની કુલ લિમિટમાંથી પ્રોડક્ટની આખી કિંમત બ્લોક થઈ જાય છે. દર મહિને હપ્તો ચૂકવતાં એટલી લિમિટ અનબ્લોક થાય છે. વધુમાં, નાનો માસિક હપ્તો જોઈને દરેક વસ્તુ ઈએમઆઈ પર લેતા રહેવાથી કુલ માસિક બજેટ ખોરવાઈ શકે છે.
સ્માર્ટ શોપિંગ માટે શું કરવું? નિષ્ણાતો કહે છે કે તહેવારોમાં માત્ર નાની હપ્તાની રકમ જોઈને ખરીદી ન કરવી. કોઈપણ ઓફર પસંદ કરતા પહેલાં અંતિમ બિલ, પ્રોસેસિંગ ચાર્જ, ટેક્સ અને ગુમાવેલા ડિસ્કાઉન્ટની રકમ ઉમેરીને સંપૂર્ણ ચુકવણી સાથે સરખામણી કરવી. સાચી ડીલ એ જ છે જે તમારા બજેટમાં બંધબેસે અને તહેવાર પછી દેવાનો બોજ ન નાખે.
નૉલેજ પાર્ટ: નો-કોસ્ટ EMI કેવી રીતે કામ કરે છે? બેંકો કાયદેસર રીતે 0% વ્યાજે લોન આપી શકતી નથી. તેથી નો-કોસ્ટ EMIમાં બેંક તમારી પાસેથી જેટલું વ્યાજ લે છે, તેટલી રકમ મર્ચન્ટ (દુકાનદાર કે ઈ-કોમર્સ સાઇટ) તમને પ્રોડક્ટની કિંમતમાં ડિસ્કાઉન્ટ તરીકે આપે છે. પરંતુ આ ડિસ્કાઉન્ટેડ વ્યાજ પર 18% GST ગ્રાહકે પોતાના ખિસ્સામાંથી ચૂકવવો પડે છે.