આજે ખેતી પહેલા કરતાં ઘણી મોંઘી થઈ ગઈ છે. જમીન ખેડવાથી લઈને વાવણી, ખાતર, બિયારણ, જંતુનાશક દવાઓ, સિંચાઈ અને લણણી સુધી ખેડૂતને અનેક ખર્ચા ઉપાડવા પડે છે. ઘણી વાર આ કામો માટે પૂરતા પૈસા હોતા નથી અને ખેડૂતને ઊંચા વ્યાજે ખાનગી ધિરાણ લેવું પડે છે, જેનાથી તે દેવામાં ડૂબી જાય છે.
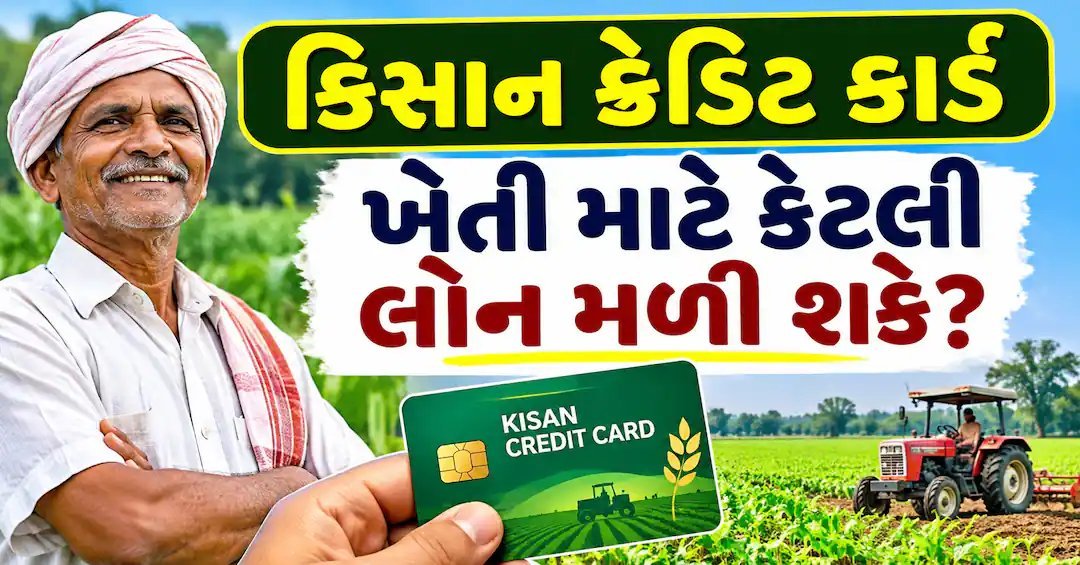
આ સમસ્યાને ધ્યાનમાં રાખીને સરકાર કિસાન ક્રેડિટ કાર્ડ (KCC) યોજના ચલાવે છે. આ યોજના હેઠળ ખેડૂતને સામાન્ય બેંક લોન કરતાં ઘણા ઓછા વ્યાજે ખેતી માટે લોન મળે છે. પણ ઘણા ખેડૂતોને પ્રશ્ન થાય છે કે આ કાર્ડથી કેટલી લોન મળે અને વ્યાજ કેટલું લાગે? ચાલો સરળ ભાષામાં સમજીએ.
કેટલી લોન મળે?
આ યોજના હેઠળ લોન ખેડૂતની ખેતીની ચોક્કસ જરૂરિયાત પ્રમાણે આપવામાં આવે છે. કેન્દ્ર સરકારના વર્ષ 2025-26ના બજેટમાં KCC હેઠળની 'મોડિફાઇડ ઇન્ટરેસ્ટ સબવેન્શન સ્કીમ' (MISS)ની લોન મર્યાદા ₹3 લાખથી વધારીને ₹5 લાખ કરવાની જાહેરાત કરવામાં આવી છે.
જોકે, એવું ન સમજવું કે દરેક ખેડૂતને સીધા ₹5 લાખ મળી જશે. બેંક ખેડૂત પાસે કેટલી જમીન છે, કયો પાક વાવે છે, ખેતીનો વિસ્તાર કેટલો છે અને ખરેખર કેટલી નાણાકીય જરૂર છે, તેનું મૂલ્યાંકન કર્યા પછી જ લોનની મર્યાદા નક્કી કરે છે. એટલે કેટલાક ખેડૂતને ઓછી લોન મળે છે, તો જરૂરિયાતવાળા ખેડૂતને વધુ મળે છે.
વ્યાજદર કેટલો?
કિસાન ક્રેડિટ કાર્ડની સૌથી મોટી ખાસિયત વ્યાજમાં મળતી છૂટ છે. પાત્રતા ધરાવતા ખેડૂતને ₹3 લાખ સુધીની ટૂંકા ગાળાની કૃષિ લોન પર વાર્ષિક માત્ર 7 ટકા વ્યાજ ભરવાનું રહે છે.
વધુમાં, ખેડૂત સમયસર લોન ચૂકવે તો તેને 3 ટકાનું 'પ્રોમ્પ્ટ રિપેમેન્ટ ઇન્સેન્ટિવ' (PRI) મળે છે. એટલે તેનો અસરકારક વ્યાજદર વાર્ષિક 4 ટકા થઈ જાય છે. વ્યાજમાં છૂટ માટેની પાત્રતા અને મર્યાદા સરકારની માર્ગદર્શિકા પ્રમાણે નક્કી થાય છે.
કોણ અરજી કરી શકે?
આ યોજનાનો લાભ માત્ર પોતાની જમીન ધરાવતા ખેડૂતો પૂરતો નથી. સંયુક્ત ખાતેદાર ખેડૂત, ભાગિયા (શેરખેતી કરનાર), ભાડાની જમીન પર ખેતી કરતા ખેડૂત અને મૌખિક કરારથી જમીન ખેડનારા ખેડૂત પણ આ માટે અરજી કરી શકે છે.
ટૂંકમાં, આ યોજનાનો હેતુ ખેડૂતને ખેતીના ખર્ચા માટે ઊંચા વ્યાજે ખાનગી લોન ન લેવી પડે તે માટે ઓછા વ્યાજે બેંક લોન ઉપલબ્ધ કરાવવાનો છે.