પહેલું ઘર ખરીદવું એ મોટો નિર્ણય છે, કારણ કે લાંબા સમય સુધી દર મહિને ઈએમઆઈ ચૂકવવાની જવાબદારી રહે છે. આ કારણસર ઘણા લોકો જોઈન્ટ હોમ લોન લેવાનું પસંદ કરે છે. જો તમે પણ પાર્ટનર સાથે જોઈન્ટ હોમ લોન લેવાનું વિચારી રહ્યા છો, તો તેની પાત્રતા, કરમાં છૂટ, ફાયદા અને સાવચેતીઓ સમજવી જરૂરી છે.
જોઈન્ટ હોમ લોન શું છે અને લોન લેવાની પાત્રતા કેવી રીતે વધે છે?
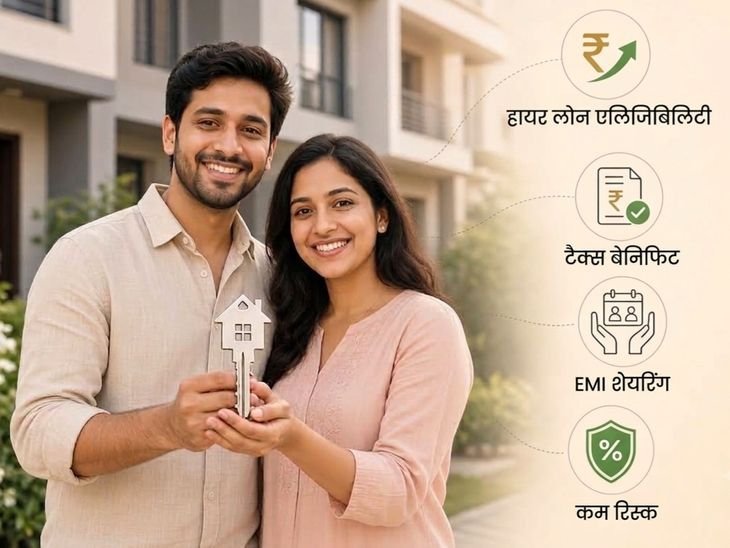
જ્યારે બે લોકો, જેમ કે પતિ અને પત્ની, મળીને હોમ લોન માટે અરજી કરે છે, ત્યારે તેને જોઈન્ટ હોમ લોન કહેવાય છે. બેંક બંનેની આવક અને લોન ચૂકવવાની ક્ષમતા એકસાથે ધ્યાનમાં લે છે. ઉદાહરણ તરીકે, એક વ્યક્તિના પગાર પર 30 લાખ રૂપિયા સુધીની લોન મળતી હોય, તો બંનેની આવક ભેગી થવાથી આ મર્યાદા 50થી 60 લાખ રૂપિયા સુધી થઈ શકે છે.
વધુ લોન લેવી યોગ્ય છે?
ના. વધુ લોન પાત્રતાનો અર્થ એ નથી કે બેંક ઓફર કરે તેટલી બધી લોન લઈ લેવી. લોનની રકમ નક્કી કરતાં પહેલાં જોઈ લેવું જોઈએ કે ઘરના અન્ય ખર્ચા અને જૂની લોન પર અસર પાડ્યા વિના દર મહિને કેટલી ઈએમઆઈ આરામથી ચૂકવી શકાય.
જોઈન્ટ હોમ લોનના મુખ્ય ફાયદા
વધુ લોન મળવી: બંનેની આવક જોડાવાથી વધુ રકમની લોન મળે છે.
ઈએમઆઈનો બોજ ઓછો: લોન ચૂકવવાની જવાબદારી એક વ્યક્તિ પર ન રહે, બંને મળીને ઈએમઆઈ ભરે, જેથી ઘરના બજેટ પર દબાણ ઓછું થાય.
ડબલ ટેક્સ લાભ: જો પતિ-પત્ની બંને ઘરના સહ-માલિક હોય અને ઈએમઆઈ ચૂકવતા હોય, તો બંને અલગ-અલગ ટેક્સમાં છૂટનો દાવો કરી શકે છે.
રિપેમેન્ટ અને ક્રેડિટ સ્કોર પર અસર
જોઈન્ટ હોમ લોન બંનેની સંયુક્ત જવાબદારી હોય છે. ઈએમઆઈ કોણ ભરશે તે બંને પરસ્પર નક્કી કરે, પણ બેંક માટે બંને સમાન રીતે જવાબદાર હોય છે. જો કોઈપણ કારણસર હપ્તો બાઉન્સ થાય, તો તેની ખરાબ અસર પતિ અને પત્ની બંનેના સિબિલ સ્કોર પર પડે છે.
મિલકતની માલિકીના માળખા અંગે ધ્યાન રાખવાની બાબતો
જોઈન્ટ લોન લેતા પહેલાં પતિ-પત્નીએ આ બાબતો સ્પષ્ટ કરી લેવી જોઈએ: પ્રોપર્ટીમાં હિસ્સેદારી (ઘરમાં કોની કેટલી માલિકી), ડાઉન પેમેન્ટ (શરૂઆતમાં કોણ કેટલા પૈસા લગાવશે), ઈએમઆઈમાં યોગદાન (દર મહિને બંનેનો હિસ્સો કેટલો), અને અન્ય ખર્ચ (રજિસ્ટ્રી અને સ્ટેમ્પ ડ્યૂટી જેવા ખર્ચ કોણ ઉઠાવશે).
એકની આવક બંધ થાય તો શું?
અચાનક કમાણી બંધ થાય, નોકરી છૂટી જાય કે વ્યવસાયમાં નુકસાન થાય તો બે પગલાં ભરવા જરૂરી છે: ઓછામાં ઓછા 6થી 12 મહિનાની ઈએમઆઈ અને ઘરના જરૂરી ખર્ચ જેટલું ઇમરજન્સી ફંડ અલગ ખાતામાં રાખો, અને યોગ્ય લાઇફ ઇન્શ્યોરન્સ કે હોમ લોન પ્રોટેક્શન પ્લાન કરાવો, જેથી કોઈ અપ્રિય ઘટનામાં પરિવાર પર દેવાનો બોજ ન પડે.
બેંકો મંજૂરી પહેલાં શું તપાસે છે?
હોમ લોનની મંજૂરી પહેલાં બેંકો મુખ્યત્વે ચાર બાબતો તપાસે છે: અરજદારોની આવક (બંનેની અલગ-અલગ અને કુલ કમાણી), સિબિલ સ્કોર (બંનેનો અગાઉનો ક્રેડિટ ઇતિહાસ અને લોન ચૂકવવાનો રેકોર્ડ), જૂના દેવા (ચાલુ લોન, ક્રેડિટ કાર્ડ બિલ કે અન્ય જવાબદારી), અને રોજગારની સ્થિરતા (નોકરી કે વ્યવસાય કેટલો સુરક્ષિત છે).