જો તમે નવી વીમા પોલિસી લેવાનું વિચારી રહ્યા છો, તો આ સમાચાર તમારી બચત સાથે સીધો સંબંધ ધરાવે છે. દેશમાં છેલ્લા એક દાયકાથી વીમાનું પ્રીમિયમ સતત મોંઘું થતું ગયું છે, પણ વીમાનો વ્યાપ એટલો નથી વધ્યો. તેનું એક મુખ્ય કારણ એ છે કે વીમા કંપનીઓએ નવો બિઝનેસ વધારવા કરતાં વચેટિયાઓને કમિશન વહેંચવા પર વધુ ધ્યાન આપ્યું.
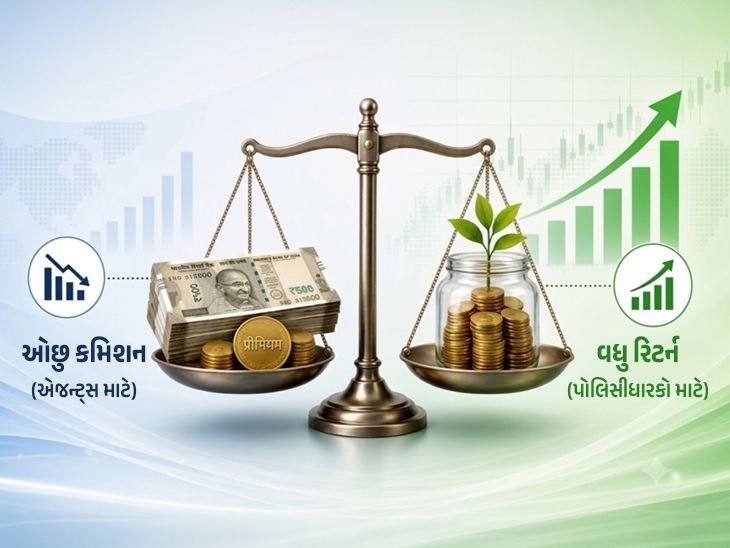
હવે વીમા નિયામક IRDAI આમાં ફેરફાર કરવાની તૈયારીમાં છે. નવા પ્રસ્તાવ મુજબ બ્રોકર્સના પ્રથમ વર્ષના કમિશનની મહત્તમ મર્યાદા નક્કી કરવામાં આવશે. તેનાથી કંપનીઓનો ખર્ચ ઘટશે અને તમારા પ્રીમિયમની વધુ રકમ રોકાણમાં જશે, જેથી ગ્રાહકને સારું વળતર મળી શકે.
હાલમાં વીમા કંપનીઓ માટે મેનેજમેન્ટ ખર્ચની મર્યાદા 30% સુધી છે. નિયામકે તેને તબક્કાવાર ઘટાડવાનો પ્રસ્તાવ મૂક્યો છે. લાઇફ ઇન્શ્યોરન્સમાં આ મર્યાદા બે વર્ષમાં 15% અને પાંચ વર્ષમાં 12.5% કરવાનો લક્ષ્ય છે. જનરલ ઇન્શ્યોરન્સમાં બે વર્ષમાં 25% અને પાંચ વર્ષમાં 20% સુધી લાવવાનું આયોજન છે.
IRDAIનું માનવું છે કે 2023માં કંપનીઓને ખર્ચમાં જે છૂટ આપવામાં આવી હતી, તેનો લાભ ગ્રાહકોને મળ્યો નથી. કંપનીઓ પ્રીમિયમ તો વધારતી રહી, પણ નવા ગ્રાહકોની સંખ્યા ન વધી.
છેલ્લા 10 વર્ષમાં દેશની GDP સરેરાશ 10%ના દરે વધી. આ જ સમયગાળામાં લાઇફ ઇન્શ્યોરન્સનો વ્યવસાય 10% અને જનરલ ઇન્શ્યોરન્સ 13%ની ઝડપે જ આગળ વધી શક્યો. આવક અને અર્થવ્યવસ્થા વધવા છતાં વીમો લેનારા લોકોની સંખ્યામાં ખાસ ઉછાળો આવ્યો નથી.
2016માં નવી વ્યક્તિગત પોલિસીઓની સંખ્યા આશરે 266 લાખ હતી. 2025માં તે માત્ર 270 લાખ સુધી પહોંચી શકી. ચાલુ પોલિસીઓની સંખ્યામાં પણ મોટો ફેરફાર થયો નથી.
IRDAI અનુસાર, 2023માં કંપનીઓને ખર્ચમાં છૂટ આપવાનો હેતુ પોલિસી સસ્તી કરવાનો હતો, જેથી વધુ લોકો વીમો કરાવે. પણ તેનાથી વિપરીત પ્રીમિયમ મોંઘું થતું ગયું. કંપનીઓનું ધ્યાન બિઝનેસ વધારવા કરતાં ડિસ્ટ્રિબ્યુટર્સને મોટું કમિશન આપવા તરફ રહ્યું.
કોર્પોરેટ એજન્ટ્સના કિસ્સામાં, 2023 અને 2025 વચ્ચે નવા બિઝનેસ પ્રીમિયમમાં 28%નો વધારો થયો, જ્યારે ડિસ્ટ્રિબ્યુટર્સનું કમિશન 125% વધી ગયું. પ્રથમ વર્ષના પ્રીમિયમનો આશરે 27% હિસ્સો કમિશનમાં જતો રહે છે. આ ઉપરાંત ઇન્સેન્ટિવ અલગથી મળે છે.
જનરલ ઇન્શ્યોરન્સમાં બ્રોકર્સ મારફતે આવતું પ્રીમિયમ 37% વધ્યું, પણ તેમનું કમિશન 173% સુધી વધી ગયું. સરેરાશ બ્રોકર કમિશન 8.5%થી વધીને 17% થઈ ગયું.
IRDAIનું કહેવું છે કે ભારે કમિશનથી ગ્રાહકો માટે ખર્ચ વધી જાય છે. તેના કારણે તેમને કાં તો મોંઘું પ્રીમિયમ ભરવું પડે છે અથવા ઇન્શ્યોરન્સ પ્રોડક્ટમાંથી ઓછો લાભ મળે છે.
આ સ્થિતિમાં IRDAIએ પ્રીમિયમ ચૂકવવાના સમયગાળાના આધારે કમિશન પર મર્યાદા નક્કી કરવાનો પ્રસ્તાવ મૂક્યો છે. કમિશન ઘટવાથી પૉલિસીધારકની જમા રકમનો મોટો હિસ્સો રોકાણમાં લગાવી શકાશે.
પ્રસ્તાવ મુજબ, 5 વર્ષથી ઓછી અવધિની પોલિસીમાં ડિસ્ટ્રિબ્યુશન કંપનીઓ માટે કમિશનની મર્યાદા 5% અને વ્યક્તિગત એજન્ટો માટે 6.25% રહેશે. 5 વર્ષની પોલિસીમાં અનુક્રમે 10% અને 12.5%, 6થી 8 વર્ષમાં 14% અને 17.5%, 9 વર્ષમાં 18% અને 22.5%, તથા 10 વર્ષ કે વધુની પોલિસીમાં 20% અને 25% રહેશે.
IRDAIના આંકડા દર્શાવે છે કે કંપનીઓ માત્ર નવી પોલિસી વેચવા પર ધ્યાન આપે છે, ગ્રાહકોને ટકાવી રાખવા પર નહીં. જીવન વીમામાં 61મા મહિના સુધી પહોંચતાં માત્ર 48% પોલિસી જ ચાલુ રહી શકે છે. એટલે કે અડધાથી વધુ લોકો વચ્ચે જ પોલિસી સરેન્ડર કરી દે છે.