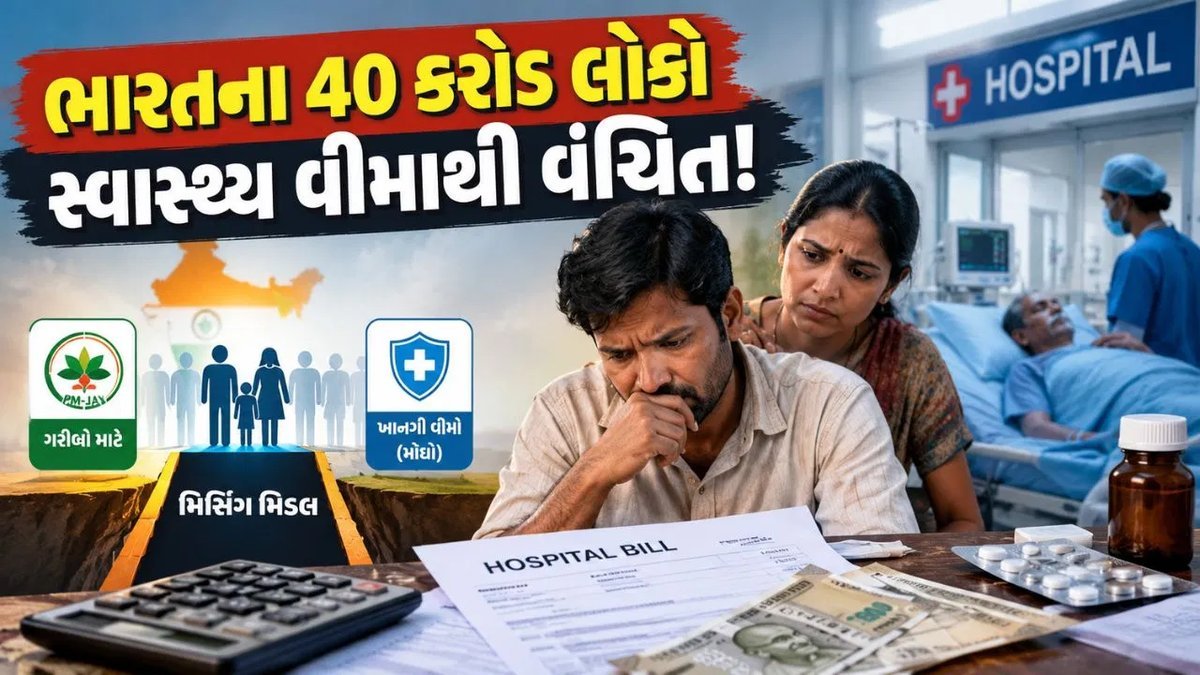
ભારતમાં સરકારી સ્વાસ્થ્ય વીમા યોજનાઓનો વ્યાપ વધ્યો છે, છતાં દેશની લગભગ 30 ટકા વસ્તી એટલે કે આશરે 40 કરોડ લોકો પાસે સારવારના ખર્ચ સામે પૂરતું આર્થિક રક્ષણ નથી. નીતિ આયોગના અહેવાલમાં આ વર્ગને ‘મિસિંગ મિડલ’ એટલે કે ‘ગાયબ મધ્યમ વર્ગ’ તરીકે ઓળખવામાં આવ્યો છે.
આ લોકો ન તો આયુષ્માન ભારત પ્રધાનમંત્રી જન આરોગ્ય યોજના (PM-JAY) જેવી સરકારી યોજનાઓ માટે પાત્ર છે, ન તો ખાનગી સ્વાસ્થ્ય વીમાનું પ્રીમિયમ ચૂકવી શકે છે. આ વર્ગમાં નાના દુકાનદારો, અસંગઠિત ક્ષેત્રમાં કામ કરતા લોકો અને મર્યાદિત આવક ધરાવતા પરિવારોનો સમાવેશ થાય છે.
ગંભીર બીમારી પડે ત્યારે આ પરિવારોને ખાનગી હોસ્પિટલમાં સારવાર લેવી પડે છે, કારણ કે સરકારી હોસ્પિટલોમાં દર્દીઓની સંખ્યા વધુ હોવાથી લાંબી રાહ જોવી પડે છે. ખાનગી સારવાર ઝડપી મળે છે, પણ તેનો ખર્ચ ઘણો ઊંચો હોય છે. ઇમરજન્સીમાં પરિવાર પાસે ખર્ચની તુલના કરવાનો સમય પણ હોતો નથી.
સારવારનો ખર્ચ ફક્ત હોસ્પિટલ પૂરતો મર્યાદિત નથી. ડાયાબિટીસ, હૃદયરોગ જેવી લાંબા સમયની બીમારીઓમાં દવાઓ પાછળ નિયમિત ખર્ચ કરવો પડે છે. સરકારી હોસ્પિટલમાં સારવાર મળે તો પણ જો દવાઓ બહારથી ખરીદવી પડે, તો પરિવારનું બજેટ ખોરવાય છે.
છેલ્લા દાયકામાં સરકારી સ્વાસ્થ્ય વીમા યોજનાઓનો વ્યાપ વધ્યો છે અને લોકોના ખિસ્સામાંથી થતી સીધી ચુકવણીનો હિસ્સો ઘટ્યો છે. પરંતુ આ સુધારાનો લાભ દરેક વર્ગ સુધી સમાન રીતે પહોંચ્યો નથી.
નિષ્ણાતોના મતે, સ્વાસ્થ્ય સુરક્ષા વધુ વ્યાપક બનાવવા માટે સરકારી યોજનાઓની પહોંચ વધારવી, મધ્યમ આવકવાળા પરિવારો માટે પોસાય તેવા વીમા વિકલ્પો ઉપલબ્ધ કરાવવા અને જરૂરી દવાઓની ઉપલબ્ધતા સુધારવી જરૂરી છે. જેથી ગંભીર બીમારી વખતે કોઈ પરિવારને માત્ર આર્થિક રક્ષણના અભાવે લાખો રૂપિયા ખિસ્સામાંથી ચૂકવવા ન પડે.
સ્રોત: નીતિ આયોગનો ‘Health Insurance for India’s Missing Middle’ અહેવાલ, આરોગ્ય અને પરિવાર કલ્યાણ મંત્રાલયના નેશનલ હેલ્થ એકાઉન્ટ્સ અને આયુષ્માન ભારત પ્રધાનમંત્રી જન આરોગ્ય યોજનાના સત્તાવાર પાત્રતા માપદંડ.