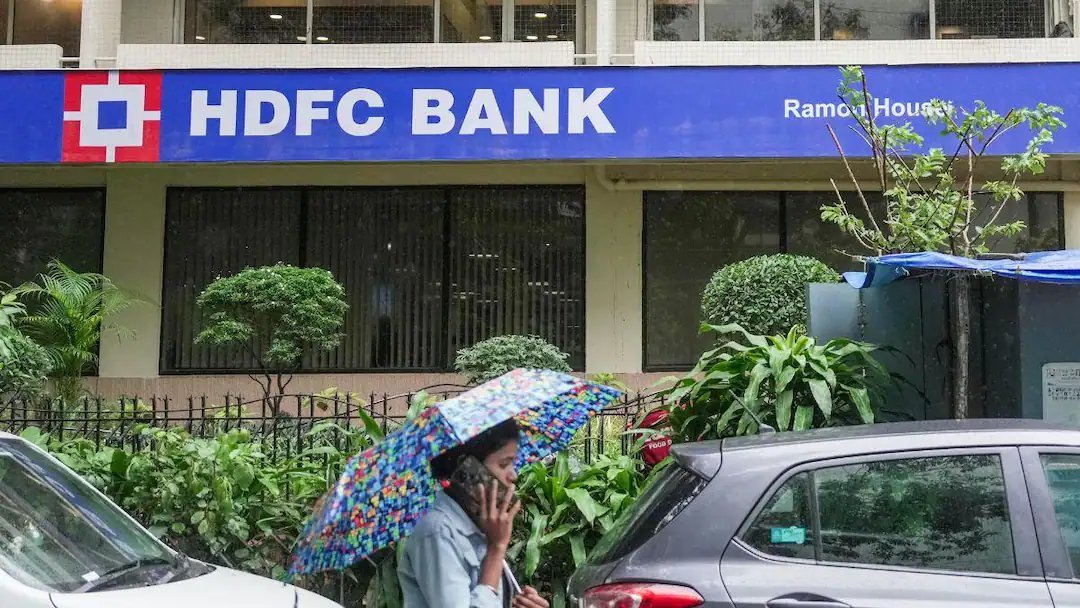
HDFC બેંકે તેના MCLR (માર્જિનલ કોસ્ટ ઓફ ફંડ્સ-આધારિત લેન્ડિંગ રેટ)માં 5 થી 15 બેસિસ પોઈન્ટ (bps)નો વધારો કર્યો છે. નવા દરો 7 નવેમ્બર, 2026થી અમલમાં આવ્યા છે. આ વધારાને કારણે HDFC બેંકમાં હોમ લોન, પર્સનલ લોન કે અન્ય MCLR-લિંક્ડ લોન ધરાવતા ગ્રાહકોનો હપ્તો (EMI) વધી શકે છે.
બેંકના નવા MCLR દર હવે 7.85% થી 8.70%ની વચ્ચે છે, જે પહેલા 7.75% થી 8.55% હતા. વિવિધ મુદત માટેના નવા દરો આ પ્રમાણે છે:
- ઓવરનાઈટ: 7.80% થી વધીને 7.85% (5 bps વધારો)
- 1 મહિનો: 7.75% થી વધીને 7.85% (10 bps વધારો)
- 3 મહિના: 7.95% થી વધીને 8.05% (10 bps વધારો)
- 6 મહિના: 8.15% થી વધીને 8.30% (15 bps વધારો)
- 1 વર્ષ: 8.30% થી વધીને 8.45% (15 bps વધારો)
- 2 વર્ષ: 8.40% થી વધીને 8.55% (15 bps વધારો)
- 3 વર્ષ: 8.55% થી વધીને 8.70% (15 bps વધારો)
MCLR એ રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) દ્વારા નિર્ધારિત લઘુત્તમ વ્યાજ દર છે, જેનાથી નીચે કોઈ પણ બેંક ગ્રાહકને લોન આપી શકતી નથી. તે બેંકો માટે લોન આપવાનો આધાર દર છે. જો તમારી લોન MCLR સાથે જોડાયેલી હોય, તો તેની સીધી અસર તમારા વ્યાજ દર પર પડે છે.
જોકે, તમારો EMI તાત્કાલિક નહીં વધે. ફ્લોટિંગ રેટ ધરાવતી MCLR લોનની એક નિશ્ચિત 'વ્યાજ દર રીસેટ તારીખ' હોય છે. તેથી, તમારા લોન કરાર મુજબ, તમારો EMI આગામી રીસેટ તારીખે જ વધશે. જો તમારી લોન સીધી રિઝર્વ બેંકના રેપો રેટ સાથે જોડાયેલી હોય, તો આ MCLR વધારાની કોઈ અસર થશે નહીં.
MCLR અને રેપો રેટમાં શું ફરક છે? MCLR બેંકના આંતરિક ખર્ચ પર આધારિત છે. જો લોકો ઓછી થાપણો કરે છે, તો બેંક FD પર વ્યાજ દર વધારે છે, જેથી તેનો ખર્ચ વધે છે અને તે MCLR વધારે છે. બીજી તરફ, રેપો રેટ એ દર છે જેના પર RBI બેંકોને લોન આપે છે. રેપો રેટ બદલાય ત્યારે બેંકોના લોન દરોમાં પણ ફેરવ થાય છે.