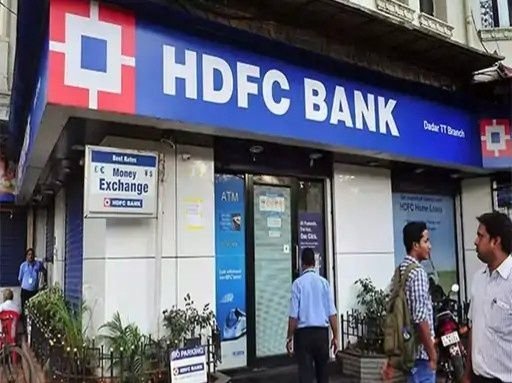
દેશની સૌથી મોટી ખાનગી બેંક એચડીએફસી બેંકે જુલાઈથી સપ્ટેમ્બર 2026 સુધીના બીજા ત્રિમાસિક ગાળાના પરિણામો 17 ઑક્ટોબરે જાહેર કર્યા છે. બેંકનો સ્ટેન્ડઅલોન નેટ પ્રોફિટ (ચોખ્ખો નફો) વાર્ષિક ધોરણે 4.7% વધીને ₹19,510 કરોડ થયો છે. આ સાથે બેંકની એસેટ ક્વૉલિટી (સંપત્તિની ગુણવત્તા)માં પણ સુધારો જોવા મળ્યો છે.
બેંકની નેટ ઇન્ટરેસ્ટ ઇન્કમ (NII) એટલે કે ચોખ્ખી વ્યાજ આવક વાર્ષિક ધોરણે 9.7% વધીને ₹34,619 કરોડ થઈ છે. બેંકના આ પરિણામો બજારના અંદાજોની ખૂબ નજીક રહ્યાં છે. સીએનબીસી ટીવી18ના પોલમાં નેટ પ્રોફિટમાં 5% વધારા સાથે ₹19,567 કરોડ અને NIIમાં 10% વધારા સાથે ₹34,861 કરોડ રહેવાનો અંદાજ વ્યક્ત કરવામાં આવ્યો હતો.
જુલાઈ-સપ્ટેમ્બર ત્રિમાસિક ગાળામાં બેંકનું નેટ ઇન્ટરેસ્ટ માર્જિન (NIM) કુલ સંપત્તિ પર 3.16% અને વ્યાજ કમાતી સંપત્તિ પર 3.32% રહ્યું. આ ગાળામાં બેંકની જોગવાઈઓ અને કન્ટિજેન્સીજ ₹3,570 કરોડ રહી, જ્યારે કુલ ક્રેડિટ કોસ્ટ રેશિયો 0.44% નોંધાયો.
30 સપ્ટેમ્બર 2026 સુધીમાં બેંકનો ગ્રોસ નોન-પરફોર્મિંગ એસેટ (GNPA) રેશિયો સુધરીને 1.11% થયો છે. અગાઉ જૂન 2026માં તે 1.17% અને એક વર્ષ પહેલાં સપ્ટેમ્બર 2025માં 1.24% હતો. એગ્રીકલ્ચર સેગમેન્ટની એનપીએને બાદ કરીએ તો GNPA રેશિયો 0.87% રહ્યો, જે જૂન 2026માં 0.91% અને સપ્ટેમ્બર 2025માં 0.99% હતો. સપ્ટેમ્બર ત્રિમાસિકના અંતે નેટ NPA રેશિયો 0.37% નોંધાયો.
બેંકના ગ્રોસ એડવાન્સ (કુલ ધિરાણ) 30 સપ્ટેમ્બર 2026 સુધી વાર્ષિક ધોરણે 16.3% વધીને ₹32,19,500 કરોડ થયા છે, જ્યારે એડવાન્સિસ અંડર મેનેજમેન્ટમાં 15.3%નો વધારો થયો છે. રિટેલ લોનમાં 11.7%, સ્મોલ એન્ડ મિડ-માર્કેટ એન્ટરપ્રાઇઝ (SME) લોનમાં 23.5% અને કોર્પોરેટ તથા અન્ય હોલસેલ લોનમાં 16.4%ની વૃદ્ધિ થઈ છે.
ત્રિમાસિક દરમિયાન એવરેજ એડવાન્સિસ અંડર મેનેજમેન્ટ ₹31,87,200 કરોડ રહ્યા, જે વાર્ષિક ધોરણે 14.1% અને ત્રિમાસિક ધોરણે 4.9% વધુ છે. કુલ ડિપોઝિટ (થાપણો) વાર્ષિક ધોરણે 18.8% વધીને સપ્ટેમ્બરના અંતે ₹33,27,400 કરોડ પર પહોંચી છે. એવરેજ ડિપોઝિટ્સ 16.8% વધીને ₹31,66,400 કરોડ રહી, જેમાં ત્રિમાસિક ધોરણે 5.1%નો વધારો થયો છે.
કરન્ટ એકાઉન્ટ અને સેવિંગ્સ એકાઉન્ટ (CASA) ડિપોઝિટ્સ વાર્ષિક ધોરણે 10.8% વધ્યા છે, જે કુલ ડિપોઝિટ્સના 31.6% છે. ટાઇમ ડિપોઝિટ્સમાં 22.8%નો વધારો થયો છે.
30 સપ્ટેમ્બર 2026 સુધી બેઝલ III હેઠળ બેંકનો કેપિટલ એડિક્વસી રેશિયો 18.9% રહ્યો છે, જે 11.9%ની નિયમનકારી જરૂરિયાત કરતાં ઘણો વધારે છે. એક વર્ષ પહેલાં તે 20% હતો. તેમાં ટિયર 1 કેપિટલ એડિક્વસી રેશિયો 17.2% અને કોમન ઇક્વિટી ટિયર 1 (CET1) રેશિયો 17.1% રહ્યો છે.
આ ત્રિમાસિક ગાળામાં બેંકની નેટ આવક ₹48,450 કરોડ રહી, જે ગયા વર્ષના સમાન ગાળામાં ₹45,900 કરોડ હતી. અન્ય આવક ₹13,830 કરોડ રહી, જેમાં ₹9,690 કરોડની ફી અને કમિશનનો સમાવેશ થાય છે. ટ્રેઝરી ટ્રેડિંગ ગેઇન્સ ઘટીને ₹780 કરોડ થયા છે, જે ગયા વર્ષના સમાન ગાળામાં ₹2,390 કરોડ હતા. ઓપરેટિંગ ખર્ચ ₹17,980 કરોડથી વધીને ₹18,970 કરોડ થયો છે, જ્યારે કોસ્ટ-ટુ-ઇન્કમ રેશિયો 39.1% રહ્યો છે. બેંકે જણાવ્યું કે ટ્રેઝરી ટ્રેડિંગ ગેઇન્સને બાદ કરતાં તેનો નેટ પ્રોફિટ વાર્ષિક ધોરણે આશરે 12.6% વધ્યો છે.
પરિણામ જાહેર થાય તે પહેલાં શુક્રવારે એચડીએફસી બેંકનો શેર 0.28%ના વધારા સાથે ₹728.85 પર બંધ થયો હતો. વર્ષ 2026માં અત્યાર સુધીમાં આ શેરમાં 26.5%નો ઘટાડો થયો છે. બેંકનું માર્કેટ કેપ લગભગ ₹11.24 લાખ કરોડ છે.
નેટ ઇન્ટરેસ્ટ ઇન્કમ (NII) એટલે શું? બેંક મુખ્યત્વે થાપણો સ્વીકારે છે અને લોન આપે છે. લોન પર મળતા વ્યાજમાંથી થાપણદારોને ચૂકવવામાં આવતા વ્યાજને બાદ કર્યા પછી બચતી રકમને નેટ ઇન્ટરેસ્ટ ઇન્કમ કહેવાય છે. આ બેંકની મુખ્ય આવક છે. નેટ ઇન્ટરેસ્ટ માર્જિન (NIM) એ બેંકની નાણાકીય સ્થિતિ માપવાનો માપદંડ છે. બેંક પોતાની વ્યાજ કમાતી સંપત્તિઓ પર જેટલું વ્યાજ કમાય છે અને થાપણો પર જેટલું વ્યાજ ચૂકવે છે, તેના તફાવતને ટકાવારીમાં દર્શાવવામાં આવે તેને નેટ ઇન્ટરેસ્ટ માર્જિન કહેવાય છે.