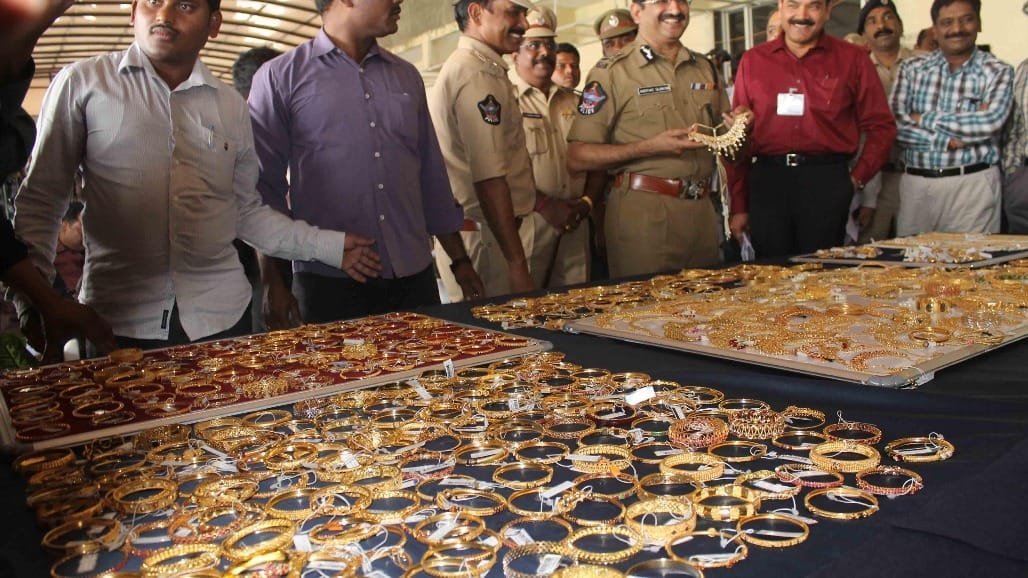
ગુજરાતભરમાં લોકો અચાનક નાણાકીય જરૂરિયાત માટે ગોલ્ડ લોન લે છે. જોકે, એક-બે EMI ચૂકવવામાં નિષ્ફળ થતાં જ સોનું હરાજી થતું નથી. બેંકો RBI નિયમો મુજબ 90 દિવસ પછી લોનને NPA જાહેર કરે છે. હરાજી કરતા પહેલા ગ્રાહકને કાયદેસરની નોટિસ આપવી ફરજિયાત છે. ગ્રાહકો હરાજી પહેલાં બેંકનો સંપર્ક કરીને સોનું છોડાવી શકે છે.
અચાનક નાણાકીય જરૂરિયાત ઊભી થતાં લોકો બેંક કે નાણાકીય સંસ્થા પાસે સોનું ગીરો મૂકીને ગોલ્ડ લોન લેતા હોય છે. શરૂઆતમાં આ પ્રક્રિયા ખૂબ જ સરળ લાગે છે, પરંતુ જો કોઈ મહિનામાં EMI ચૂકવવાનું ચૂકી જવાય, તો સોનું વેચાઈ જવાની કે હરાજી થઈ જવાની ચિંતા સતાવવા લાગે છે. શું માત્ર એક કે બે હપ્તા ન ભરવાથી બેંક તમારું સોનું હરાજી કરી શકે છે? આવો જાણીએ ગોલ્ડ લોન ડિફોલ્ટ થવા પરના નિયમો, ગ્રાહકોના અધિકારો અને સોનાને સુરક્ષિત રાખવાના ઉપાયો વિશે.
શું એક-બે EMI ચૂકવાથી સોનું તરત હરાજી થઈ જાય છે?
ગોલ્ડ લોનના નિયમો અનુસાર, માત્ર એક કે બે EMI છૂટી જવાથી તમારા ગીરો મૂકેલા ઘરેણાં આપોઆપ હરાજી થઈ જતા નથી. કઈ સ્થિતિમાં સોનું હરાજી થશે તેનો કોઈ એક નિશ્ચિત જવાબ નથી, કારણ કે તે તમારા લોન એગ્રીમેન્ટ, ચૂકવણીની શરતો, કુલ બાકી રકમ અને લેણદાર (બેંક કે કંપની) ની આંતરિક નીતિઓ પર નિર્ભર કરે છે. જો તમારી કોઈ EMI બાઉન્સ થઇ ગયો હોય, તો તેને નજરઅંદાજ કરવાને બદલે તાત્કાલિક બેંકનો સંપર્ક કરવો શ્રેષ્ઠ છે.
EMI ચૂક્યા પછી સમય પ્રમાણે શું કાર્યવાહી થાય છે?
1 થી 30 દિવસ: આ શરૂઆતના સમયગાળામાં બેંક કે ફાઇનાન્સ કંપની દ્વારા ફોન, SMS કે એપના માધ્યમથી હપ્તાની યાદ અપાવવામાં આવે છે. લોન એગ્રીમેન્ટ મુજબ લેટ ફી કે અન્ય ચાર્જ લાગી શકે છે.
30 થી 90 દિવસ: આ દરમિયાન બેંક દ્વારા લેખિત નોટિસ કે રિમાઇન્ડર મોકલવામાં આવે છે. જો એકસાથે મોટી રકમ ચૂકવવી મુશ્કેલ હોય, તો બેંક સાથે વાત કરીને ચૂકવણીના અન્ય વિકલ્પો વિશે પૂછપરછ કરી શકાય છે.
90 દિવસ કે તેથી વધુ સમય: જો 90 દિવસ સુધી હપ્તા ન ભરાય, તો લાગુ નિયમો હેઠળ લોન એકાઉન્ટને નોન-પર્ફોર્મિંગ એસેટ (NPA) જાહેર કરવામાં આવે છે. આ તબક્કે સોનાની હરાજીનું જોખમ વધી જાય છે, જોકે 90 દિવસ પૂરા થતાં જ સોનું વેચાઈ જતું નથી, તેની પણ ચોક્કસ પ્રક્રિયા હોય છે.
બેંક વગર નોટિસે સોનું હરાજી કરી શકે નહીં?
કોઈપણ બેંક પોતાની મરજીથી અચાનક સોનું હરાજી કરી શકતી નથી. રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) ના નિયમો અને લોન એગ્રીમેન્ટની પ્રક્રિયાનું પાલન કરવું અનિવાર્ય છે. હરાજી કરતા પહેલા બેંક દ્વારા ગ્રાહકને કાયદેસરની નોટિસ આપવામાં આવે છે. જો તમને હરાજીનું કોઈ નોટિસ મળે, તો તેમાં આપેલી તારીખ, બાકી રકમ અને ચુકવણીની પદ્ધતિને ધ્યાનથી વાંચવી અને કોઈ ભૂલ જણાય તો લેખિત સ્પષ્ટતા માંગવી.
હરાજી પહેલાં ઘરેણાં છોડાવવાની તક અને સાવચેતીઓ
જો ગીરો મૂકેલું સોનું હજુ હરાજી થયું નથી, તો બેંકનો સંપર્ક કરીને બાકી રકમ ભરીને ઘરેણાં છોડાવી શકાય છે. ધ્યાનમાં રાખો કે જૂનો હપ્તો બાકી હોય અને તમે માત્ર વર્તમાન EMI ભરો, તો જૂનું લેણું પૂરું થતું નથી. તેથી કુલ બાકી રકમની સ્પષ્ટ માહિતી લેવી જરૂરી છે. જો સોનાની વાસ્તવિક કિંમત લોનની બાકી રકમ કરતાં વધુ હોય અને હરાજી થાય, તો લોન અને ચાર્જ કાપીને વધેલી રકમ બેંકે ગ્રાહકને પરત કરવાની હોય છે.