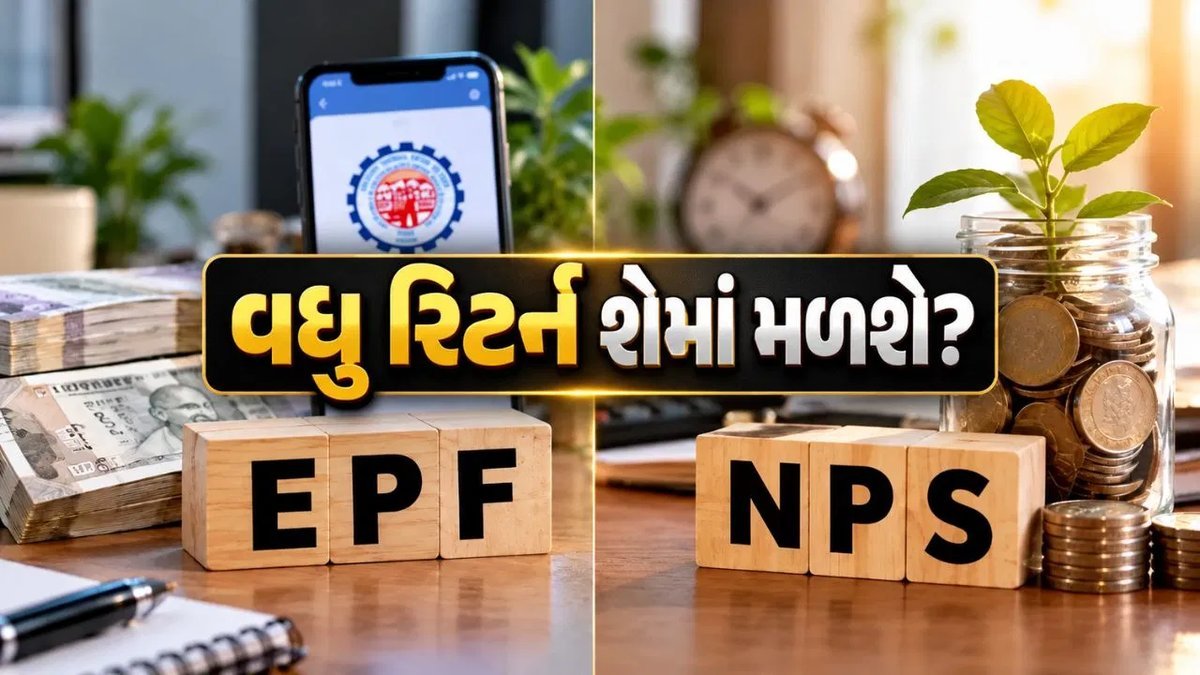
નિવૃત્તિ પછીનું જીવન આર્થિક રીતે સુરક્ષિત રહે તે માટે સમયસર બચત કરવી જરૂરી છે. નોકરી કરતી ઘણી વ્યક્તિઓ માટે EPF (કર્મચારી ભવિષ્ય નિધિ) અને NPS (નેશનલ પેન્શન સિસ્ટમ) બે મુખ્ય વિકલ્પો છે. જો કોઈ દર મહિને ₹10,000 બચાવે અને 30 વર્ષ સુધી રોકાણ ચાલુ રાખે, તો કુલ જમા રકમ ₹36 લાખ થાય. હવે પ્રશ્ન એ છે કે આ પૈસા EPFમાં રોકવા ફાયદાકારક છે કે NPSમાં?
EPF કેમ અલગ છે?
EPF નોકરી કરતા લોકો માટે બચતનો લોકપ્રિય વિકલ્પ છે. તેમાં સરકાર નક્કી કરેલા વ્યાજદર મુજબ રકમ વધે છે, એટલે શેરબજારના સીધા જોખમથી બચાવ થાય છે. નાણાકીય વર્ષ 2025-26 માટે EPF પર 8.25 ટકા વ્યાજદર જાહેર થયો છે. જો 30 વર્ષ સુધી સરેરાશ આટલો જ વ્યાજદર મળે અને દર મહિને ₹10,000 જમા થાય, તો અંદાજે ₹1.57 કરોડનું ફંડ બની શકે છે. પણ ધ્યાનમાં રાખવું જોઈએ કે EPFનો વ્યાજદર દર વર્ષે બદલાઈ શકે છે, તેથી આ રકમની ખાતરી નથી.
NPSમાં રિટર્ન બજાર પર આધારિત
NPSમાં રોકાણ શેરબજાર, સરકારી બોન્ડ અને અન્ય નાણાકીય સાધનોમાં થાય છે. એટલે તેમાં મળતું વળતર બજારના પ્રદર્શન પર આધારિત હોય છે. જો 30 વર્ષ દરમિયાન સરેરાશ 10 ટકા વાર્ષિક વળતર મળે, તો દર મહિને ₹10,000ના રોકાણથી અંદાજે ₹2.26 કરોડનું ફંડ બની શકે છે. જો વળતર 9 ટકા રહે, તો પણ ફંડ અંદાજે ₹1.83 કરોડ થઈ શકે છે. પણ બજાર આધારિત રોકાણમાં વળતરની કોઈ ગેરંટી હોતી નથી.
પૈસા ઉપાડવાના નિયમોમાં ફરક
EPFમાં નિયમો અને પાત્રતા મુજબ નિવૃત્તિ સમયે સંપૂર્ણ રકમ ઉપાડી શકાય છે. NPSમાં સામાન્ય રીતે 60 ટકા સુધીની રકમ એકસાથે ઉપાડી શકાય છે અને બાકીની રકમમાંથી એન્યુઇટી ખરીદીને પેન્શન લેવાની જોગવાઈ હોય છે. ટેક્સના નિયમો પણ બંનેમાં અલગ છે. EPFમાં વાર્ષિક કર્મચારી યોગદાન ₹2.5 લાખથી વધુ હોય તો વધારાના યોગદાનના વ્યાજ પર ટેક્સ લાગી શકે છે. NPSમાં પાત્રતા અને લાગુ શરતો મુજબ વધારાની ટેક્સ છૂટ મળી શકે છે.
તો પસંદગી કઈ?
જો તમને ઓછું જોખમ અને સ્થિર વ્યાજ આધારિત બચત પસંદ હોય, તો EPF યોગ્ય વિકલ્પ બની શકે છે. જો લાંબા ગાળે વધુ વળતરની સંભાવના સાથે બજારનું જોખમ લેવાની તૈયારી હોય, તો NPS પર વિચારી શકાય. અંતિમ નિર્ણય લેતા પહેલાં તમારી આવક, જોખમ લેવાની ક્ષમતા, ટેક્સની સ્થિતિ અને નિવૃત્તિ પછીની જરૂરિયાતો ધ્યાનમાં લેવી જોઈએ. અહીં દર્શાવેલી રકમો અંદાજિત છે, ખાતરીપૂર્વક મળનારું વળતર નથી.