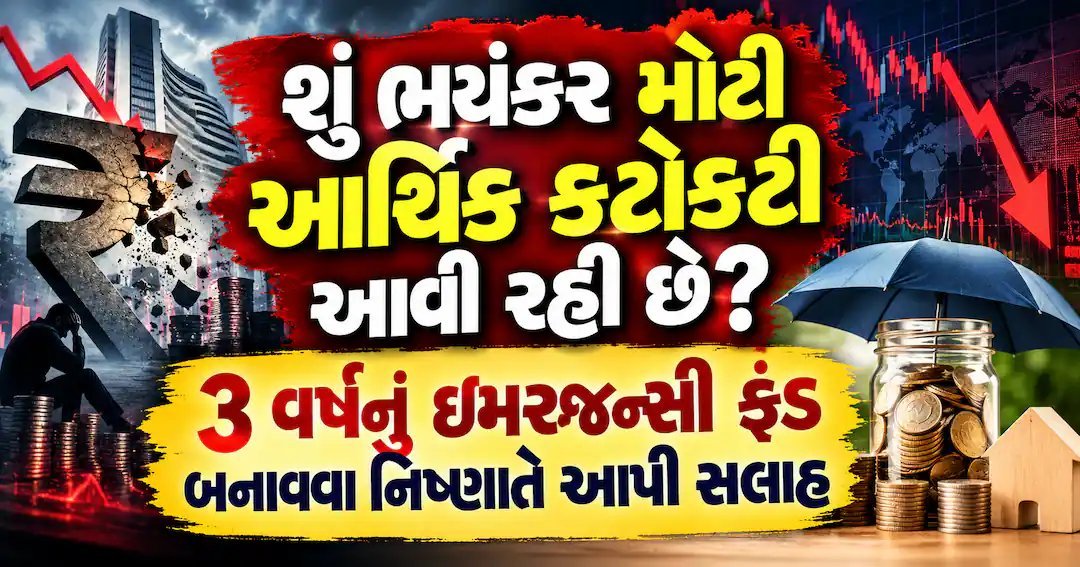
શું આવનારો સમય આર્થિક રીતે ખૂબ પડકારજનક બની શકે છે? સોશિયલ મીડિયા પર એક જાણીતા રોકાણ સલાહકારની પોસ્ટ ચર્ચા જગાવી રહી છે. ચેન્નાઈના મ્યુચ્યુઅલ ફંડ ડિસ્ટ્રિબ્યુટર અને રોકાણ સલાહકાર મુથુકૃષ્ણન દંડપાણીએ સામાન્ય લોકોને પોતાની નાણાકીય સ્થિતિ અત્યારથી મજબૂત કરી લેવાની ચેતવણી આપી છે.
29 સપ્ટેમ્બરે તેમણે સોશિયલ મીડિયા પ્લેટફોર્મ 'X' પર પોસ્ટ શેર કરતાં કહ્યું કે પરિવારોએ ઓછામાં ઓછા આગામી 3 વર્ષના ઘરખર્ચ જેટલી રકમનું ઇમરજન્સી ફંડ (આકસ્મિક ભંડોળ) ઊભું કરવાનો તાત્કાલિક પ્રયાસ કરવો જોઈએ. તેમણે સ્પષ્ટ કર્યું કે તેઓ ભવિષ્યવેત્તા નથી, પરંતુ છેલ્લા 2 વર્ષથી લોકોને આવનારી મુશ્કેલ પરિસ્થિતિઓ વિશે સતર્ક કરી રહ્યા છે.
ઇમરજન્સી ફંડ કેમ અને કેટલું હોવું જોઈએ?
દંડપાણીની સલાહનો સૌથી મહત્ત્વનો મુદ્દો ઇમરજન્સી કોર્પસ એટલે કે આકસ્મિક સંકટ સમયના ભંડોળને લગતો છે. તેમના મતે, દરેક પરિવારે પોતાની આર્થિક ક્ષમતાના આધારે એક એવું સુરક્ષિત અનામત ભંડોળ ઊભું કરવું જોઈએ જે તેમના પરિવારના 3 વર્ષના આવશ્યક ખર્ચને પહોંચી વળે.
ઉદાહરણ આપીને સમજાવતાં તેમણે જણાવ્યું કે, ધારો કે એક પરિવારનો માસિક ખર્ચ ₹50,000 છે. આ કિસ્સામાં તેમનો 1 વર્ષનો ખર્ચ ₹6 લાખ થશે, અને 3 વર્ષનો ખર્ચ આશરે ₹18 લાખ થશે. તેવી જ રીતે, ₹30,000ના માસિક ખર્ચવાળા પરિવાર માટે 3 વર્ષનો ખર્ચ ₹10.8 લાખ થશે. જ્યારે જે પરિવારનો માસિક ખર્ચ ₹1 લાખ છે, તેમને 3 વર્ષ માટે આશરે ₹36 લાખની નાણાકીય સુરક્ષાની જરૂર પડશે.
નવી લોન કે EMI થી દૂર રહેવાની સલાહ
આર્થિક સ્થિરતા માટે માત્ર બચત જ પૂરતી નથી, દેવાંથી મુક્ત રહેવું પણ એટલું જ જરૂરી છે. આ રોકાણ સલાહકારે લોકોને હાલના તબક્કે નવી લોન લેવાનું ટાળવાની કડક સલાહ આપી છે.
તેમનું સ્પષ્ટ માનવું છે કે અત્યારના સમયમાં કોઈ પણ નવો EMI શરૂ કરતા પહેલાં વ્યક્તિએ પોતાની વર્તમાન નાણાકીય પરિસ્થિતિનો ખૂબ જ કાળજીપૂર્વક વિચાર કરવો જોઈએ. ખાસ કરીને ઘર અથવા રિયલ એસ્ટેટ ખરીદવા જેવી મોટી અને લાંબા ગાળાની નાણાકીય જવાબદારીઓ લેતી વખતે વિશેષ સાવધાની રાખવી જરૂરી છે. દંડપાણી જણાવે છે કે મિલકત ખરીદવી એ ખોટો નિર્ણય નથી, પરંતુ આવી કોઈ મોટી આર્થિક જવાબદારી ઉપાડતા પહેલાં તમારી પાસે પૂરતી નાણાકીય સુરક્ષા હોવી અનિવાર્ય છે.
પદ કે હોદ્દા કરતાં આવકની સ્થિરતા વધુ અગત્યની
વર્તમાન નોકરીયાત વર્ગ માટે પણ દંડપાણીએ એક અત્યંત વ્યવહારુ સલાહ આપી છે. તેમણે કહ્યું કે હાલના અસ્થિર વાતાવરણમાં લોકોએ કોઈ ચોક્કસ પદ, પ્રમોશન કે પોતાની પસંદગીની ભૂમિકા પાછળ ભાગવા પર વધુ ધ્યાન ન કેન્દ્રિત કરવું જોઈએ.
તેમના મતે, અત્યારની સૌથી મોટી પ્રાથમિકતા પોતાની નોકરી અને આવકના સ્ત્રોતને જાળવી રાખવાની હોવી જોઈએ. જો ભવિષ્યમાં આર્થિક વાતાવરણ વધુ મુશ્કેલ બને, તો નોકરી અને આવકની સ્થિરતા જ તમને મુશ્કેલીમાંથી ઉગારી શકશે.
શું ખરેખર મોટી કટોકટી આવી રહી છે?
આટલી સાવચેતીની વાતો કર્યા પછી દંડપાણીએ આશ્વાસન પણ આપ્યું છે કે કોઈ નિકટવર્તી આર્થિક કટોકટી જ આવી રહી છે તેવું ચોક્કસપણે કહી શકાય નહીં. તેમણે આશાવાદ વ્યક્ત કરતાં પોતાની પોસ્ટમાં લખ્યું છે કે, "આકાશ તૂટી પડવાનું નથી."
દુનિયાએ ભૂતકાળમાં પણ આનાથી અનેક ગણી મોટી આર્થિક કટોકટીઓનો સામનો કર્યો જ છે, અને ભવિષ્યમાં આવા મુશ્કેલ સમય ફરી પણ આવી શકે છે. જો કોઈ પરિવાર પહેલેથી જ મજબૂત નાણાકીય આયોજન ધરાવતો હશે, તો તેવા મુશ્કેલ સમયમાં આર્થિક અને માનસિક તણાવનો સામનો કરવો તેમના માટે ઘણું સરળ બની જશે. અર્થતંત્રમાં ઉતાર-ચઢાવ આવવા એ સામાન્ય પ્રક્રિયા છે, ખરાબ સમય પછી સારા દિવસો પણ ચોક્કસ પાછા આવશે જ.
તેમણે લોકોને પોતાની નાણાકીય સ્થિતિ મજબૂત કરવા અને ઓછામાં ઓછા આગામી 3 વર્ષના ઘરખર્ચ જેટલી રકમનું ઇમરજન્સી ફંડ ઊભું કરવાની સલાહ આપી છે. આથી મુશ્કેલ સમયમાં આર્થિક અને માનસિક તણાવ ઓછો થાય.
દંડપાણીના મતે, દરેક પરિવારે પોતાના 3 વર્ષના આવશ્યક ખર્ચને પહોંચી વળે તેટલું સુરક્ષિત અનામત ભંડોળ ઊભું કરવું જોઈએ. દા.ત., જો માસિક ખર્ચ ₹50,000 હોય તો ₹18 લાખનું ફંડ જરૂરી છે.
રોકાણ સલાહકારે હાલના તબક્કે નવી લોન લેવાનું ટાળવાની કડક સલાહ આપી છે. કોઈપણ નવો EMI શરૂ કરતા પહેલાં વ્યક્તિએ પોતાની વર્તમાન નાણાકીય પરિસ્થિતિનો કાળજીપૂર્વક વિચાર કરવો જોઈએ.
તેમણે નોકરીયાત વર્ગને પદ, પ્રમોશન કે પસંદગીની ભૂમિકા પાછળ ભાગવાને બદલે પોતાની નોકરી અને આવકના સ્ત્રોતને જાળવી રાખવા પર ધ્યાન આપવા સૂચવ્યું છે. આવકની સ્થિરતા હાલમાં વધુ અગત્યની છે.