
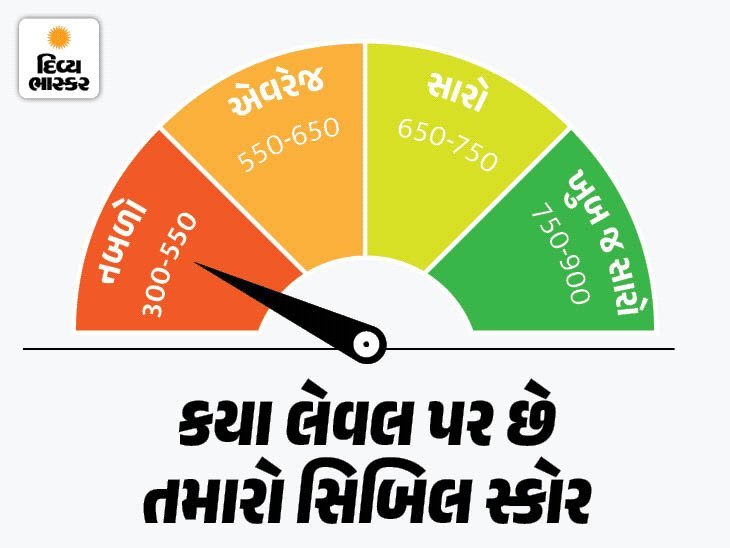
કોઈપણ લોન લેતા પહેલા બેંક તમારો ક્રેડિટ સ્કોર તપાસે છે. જો તે નબળો હોય તો લોન સરળતાથી મળતી નથી. EMI કે બિલ ચૂકવવા, ક્રેડિટ કાર્ડ લિમિટનો ઉપયોગ અને વારંવાર નવી લોન માટે અરજી કરવી જેવા પરિબળો ક્રેડિટ સ્કોર પર અસર કરે છે.
આવી સ્થિતિમાં, જો કોઈ કારણસર તમારો ક્રેડિટ સ્કોર ઓછો થઈ ગયો હોય, તો યોગ્ય આદતો જાળવી રાખીને તેને મજબૂત કરી શકાય છે. અહીં અમે આવી જ 5 આદતો જણાવી રહ્યા છીએ…
1. દરેક EMI અને બિલ સમયસર ચૂકવો
ક્રેડિટ સ્કોર સુધારવા માટે સૌથી જરૂરી આદત દર મહિનાની EMI અને ક્રેડિટ કાર્ડનું બિલ સમયસર ચૂકવવું છે. મોડું કરેલું પેમેન્ટ તમારી ક્રેડિટ હિસ્ટ્રીમાં નોંધાઈ જાય છે. તેથી ચુકવણીની તારીખ ભૂલશો નહીં, તેના માટે ઓટોમેટિક પેમેન્ટ્સ કે રિમાઇન્ડર્સનો સહારો લો.
2. ક્રેડિટ કાર્ડની લિમિટનો સીમિત ઉપયોગ
ક્રેડિટ કાર્ડની મોટી લિમિટ મળવાનો અર્થ એ નથી કે પૂરી રકમ ખર્ચી નાખવામાં આવે. તમે તમારી કુલ મળતી લિમિટમાંથી કેટલા પૈસાનો ઉપયોગ કરો છો, તેને 'ક્રેડિટ યુટિલાઇઝેશન' કહેવાય છે. સિબિલ મુજબ, વધુ ક્રેડિટ યુટિલાઇઝેશનથી ધિરાણકર્તાઓને લાગે છે કે તમે સંપૂર્ણપણે ઉધારના પૈસા પર નિર્ભર છો, જેનાથી તમારી ક્રેડિટ પ્રોફાઇલ નબળી પડી શકે છે.
3. જરૂર હોય ત્યારે જ નવી ક્રેડિટ માટે અરજી કરો
કેશબેક અથવા જોઈનિંગ ઑફર્સના લોભમાં વારંવાર નવા ક્રેડિટ કાર્ડ અથવા લોન માટે અરજી કરવાનું ટાળો. જ્યારે પણ તમે નવી લોન અથવા કાર્ડ માટે અરજી કરો છો, ત્યારે ધિરાણકર્તા તમારી ક્રેડિટ રિપોર્ટ તપાસે છે, જેને 'હાર્ડ ઇન્ક્વાયરી' કહેવાય છે. એકાદ ઇન્ક્વાયરીથી બહુ ફરક પડતો નથી, પરંતુ ઓછા સમયમાં ઘણી વાર અરજી કરવાથી સ્કોર પર અસર પડે છે.
4. જૂના ક્રેડિટ એકાઉન્ટ્સ સમજી વિચારીને બંધ કરો
વર્ષો જૂનું ક્રેડિટ કાર્ડ જેનો રીપેમેન્ટ રેકોર્ડ સારો રહ્યો હોય, તે તમારા ક્રેડિટ સ્કોર માટે ફાયદાકારક હોય છે. લાંબો ઇતિહાસ એ દર્શાવે છે કે તમે લાંબા સમય સુધી જવાબદારીપૂર્વક ક્રેડિટનું સંચાલન કર્યું છે. જૂનું કાર્ડ બંધ કરવાથી તમારી કુલ ઉપલબ્ધ ક્રેડિટ લિમિટ ઘટી જાય છે, જેનાથી યુટિલાઇઝેશન રેશિયો વધી શકે છે. જોકે, જો કાર્ડ પર બિનજરૂરી ભારે ફી લાગી રહી હોય, તો જ તેને બંધ કરવાનું વિચારવું.
5. નિયમિતપણે ક્રેડિટ રિપોર્ટ તપાસતા રહો
તમારા સિબિલ રિપોર્ટને નિયમિતપણે તપાસતા રહેવું જોઈએ. રિપોર્ટમાં તમારા બધા ક્રેડિટ એકાઉન્ટ્સ, બેલેન્સ, પેમેન્ટ હિસ્ટ્રી અને લેન્ડર્સની ઇન્ક્વાયરીની વિગતો હોય છે. કોઈ અજાણ્યા એકાઉન્ટ, ખોટી બાકી રકમ, ડુપ્લિકેટ એન્ટ્રી અથવા અનધિકૃત ઇન્ક્વાયરીને સમયસર પકડીને વિવાદ (ડિસ્પ્યુટ) દાખલ કરી શકાય છે.
શોર્ટકટથી નહીં, અનુશાસનથી સુધરશે સ્કોર
મજબૂત ક્રેડિટ પ્રોફાઇલ બનાવવામાં કોઈ શોર્ટકટ કામ કરતું નથી. સમયસર બિલ ભરવા, ક્રેડિટ કાર્ડ લિમિટનો બેલેન્સિંગ ઉપયોગ, જરૂર વગર લોન માટે અરજી ન કરવી, જૂના કાર્ડ એક્ટિવ રાખવા અને નિયમિત CIBIL રિપોર્ટ ચેક કરવા જેવી આદતો મળીને જ સ્કોર સુધારે છે.
નોલેજ બોક્સ: હાર્ડ અને સોફ્ટ ઇન્ક્વાયરી શું હોય છે?
હાર્ડ ઇન્ક્વાયરી: જ્યારે તમે બેંક અથવા ક્રેડિટ કાર્ડ કંપની પાસે નવી લોન અથવા કાર્ડ માટે અરજી કરો છો, ત્યારે બેંક તમારી ક્રેડિટ રિપોર્ટ તપાસે છે. આને 'હાર્ડ ઇન્ક્વાયરી' કહેવાય છે, જેનાથી તમારો ક્રેડિટ સ્કોર થોડો ઓછો થઈ શકે છે.
સોફ્ટ ઇન્ક્વાયરી: જ્યારે તમે પોતે તમારી ક્રેડિટ રિપોર્ટ તપાસો છો અથવા કોઈ કંપની પ્રી-એપ્રુવ્ડ ઓફર માટે બેકગ્રાઉન્ડ ચેક કરે છે, ત્યારે આને 'સોફ્ટ ઇન્ક્વાયરી' કહેવાય છે. આનાથી તમારા સિબિલ સ્કોર પર કોઈ અસર થતી નથી.