
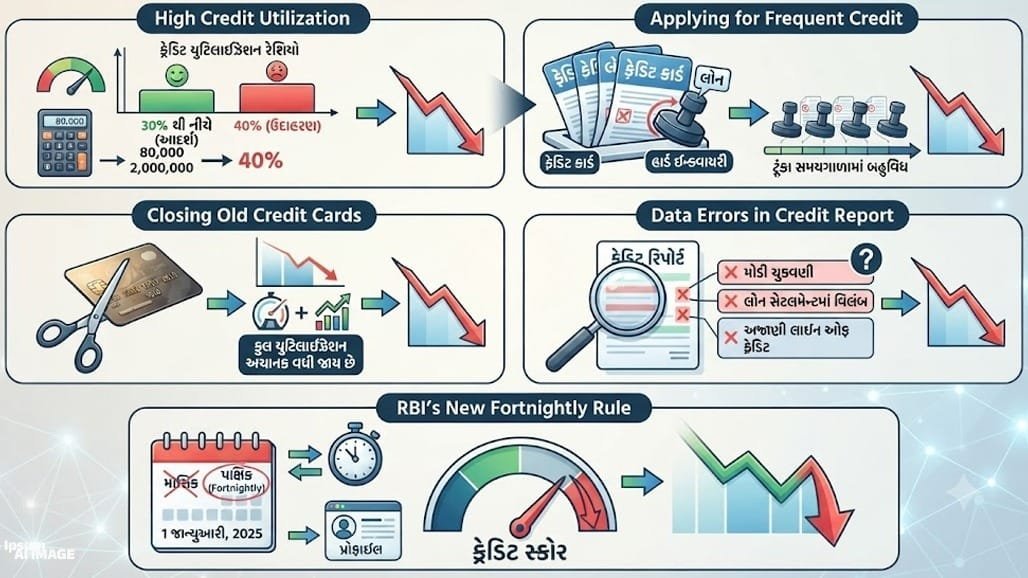
ઘણા લોકો લોનની EMI અને ક્રેડિટ કાર્ડનું બિલ સમયસર ભરે છે, તેમ છતાં તેમનો ક્રેડિટ સ્કોર ઘટી જાય છે. આવું કેમ થાય છે? કારણ કે પેમેન્ટ રેકોર્ડ ઉપરાંત ક્રેડિટ યુટિલાઇઝેશન રેશિયો, નવી ક્રેડિટ માટેની અરજીઓ, જૂના કાર્ડ બંધ કરવા અને રિપોર્ટમાંની ભૂલો પણ સ્કોરને અસર કરે છે.
1. ઊંચો ક્રેડિટ યુટિલાઇઝેશન રેશિયો
તમારી કુલ મર્યાદામાંથી કેટલા ટકા રકમનો ઉપયોગ થાય છે તે યુટિલાઇઝેશન કહેવાય. દા.ત. 2,00,000 રૂપિયાની મર્યાદા હોય અને 80,000 રૂપિયાનું બાકી હોય તો યુટિલાઇઝેશન 40% થાય. સલાહકારો 30% થી નીચે રાખવાની સલાહ આપે છે, કારણ કે વધુ બાકી રકમ સ્કોર ઘટાડે છે.
2. ટૂંકા સમયમાં વારંવાર ક્રેડિટ અરજી
નવું ક્રેડિટ કાર્ડ કે પર્સનલ લોન માટે થોડા સમયમાં ઘણી અરજી કરવાથી ધિરાણકર્તા હાર્ડ ઇન્ક્વાયરી કરે છે. આનો અર્થ એ થાય કે તમે ઉતાવળમાં ભંડોળ શોધી રહ્યા છો, જે સ્કોર પર નકારાત્મક અસર કરે છે.
3. જૂના ક્રેડિટ કાર્ડ બંધ કરવા
વાપરવામાં ન આવતું જૂનું કાર્ડ બંધ કરવું સારું લાગે, પણ તેનાથી નુકસાન થઈ શકે. સારા પેમેન્ટ રેકોર્ડવાળું જૂનું એકાઉન્ટ ક્રેડિટ ઇતિહાસની લંબાઈ વધારે છે. તેને બંધ કરવાથી કુલ યુટિલાઇઝેશન રેશિયો અચાનક વધી જાય છે.
4. ક્રેડિટ રિપોર્ટમાં ડેટાની ભૂલ
કોઈ ધિરાણકર્તા ભૂલથી ચુકવણી મોડી નોંધે, લોન સેટલમેન્ટમાં વિલંબ કરે અથવા અજાણી ક્રેડિટ લાઇન દર્શાવે તો સ્કોર ઘટી શકે. તેથી ફક્ત સ્કોર જોવાને બદલે વિગતવાર રિપોર્ટ નિયમિત તપાસવો જોઈએ.
5. RBIનો નવો પાક્ષિક રિપોર્ટિંગ નિયમ
ભારતીય રિઝર્વ બેંકે 1 જાન્યુઆરી, 2025થી ક્રેડિટ માહિતી પાક્ષિક (દર પંદર દિવસે) અપડેટ કરવાનું ફરજિયાત બનાવ્યું છે. તેનાથી બાકી રકમ અને ચુકવણીમાં થતા ફેરફારો પહેલા કરતાં ઝડપથી રિપોર્ટમાં દેખાય છે.
સ્કોર ઘટ્યા પછી શું કરવું?
તાજો ક્રેડિટ રિપોર્ટ મેળવી જૂના રેકોર્ડ સાથે સરખાવો. ભૂલ દેખાય તો તરત ક્રેડિટ બ્યુરોમાં ફરિયાદ (ડિસ્પ્યુટ) નોંધાવો અને ધિરાણકર્તાને જાણ કરો. જો ઊંચા યુટિલાઇઝેશનને કારણે સ્કોર ઘટ્યો હોય, તો બાકી રકમ ચૂકવવા પર ધ્યાન આપો અને બિનજરૂરી ક્રેડિટ અરજીઓ ટાળો.