સારી નોકરી, સારો પગાર અને નિયમિત આવક હોવા છતાં દરેક વ્યક્તિ અમીર બની શકતી નથી. તેનું કારણ માત્ર આવક જ નથી, પણ પૈસાની સંભાળ રાખવામાં અને રોકાણમાં થતી નાની-નાની ભૂલો પણ છે. ઘણા લોકો પોતાની આખી કમાણી ખર્ચી નાખે છે, બચતને ટાળે છે અથવા કોઈપણ સંશોધન વિના ગમે ત્યાં રોકાણ કરી દે છે. બીજી બાજુ, કેટલાક રોકાણકારો બજારના ઉતાર-ચઢાવમાં ગભરાઈને ભાવનાત્મક નિર્ણયો લે છે, જેના કારણે લાંબા ગાળાના નાણાકીય લક્ષ્યો પર અસર પડે છે.
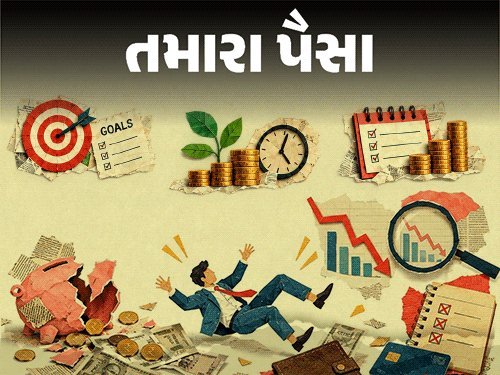
જો રોકાણની શરૂઆત યોગ્ય વ્યૂહરચના સાથે કરવામાં આવે અને કેટલીક સામાન્ય ભૂલોથી બચવામાં આવે, તો નાની રકમથી કરવામાં આવતું નિયમિત રોકાણ પણ મોટું ભંડોળ બનાવી શકે છે. આજે ‘તમારા પૈસા’માં સમજીએ કે લોકો અમીર કેમ બની શકતા નથી. સાથે જ જાણીશું કે અમીર બનવું હોય તો કઈ ભૂલો ન કરવી જોઈએ.
નિષ્ણાત: જિતેન્દ્ર સોલંકી, નાણાકીય સલાહકાર, ગાઝિયાબાદ
સવાલ: કેટલાક લોકો સારા પૈસા કમાવવા છતાં અમીર કેમ બની શકતા નથી?
જવાબ: સારા પૈસા કમાવવા અને અમીર બનવું એ બે અલગ બાબતો છે. ઘણા લોકો સારી આવક હોવા છતાં સંપત્તિ બનાવી શકતા નથી, કારણ કે તેના માટે પૈસાનું યોગ્ય સંચાલન આવડવું જરૂરી છે. જો કોઈ વ્યક્તિ જેટલું કમાય છે, તેટલું જ અથવા તેનાથી વધુ ખર્ચ કરે છે, તો તેની આવક વધવા છતાં સંપત્તિ બની શકતી નથી.
સવાલ: કઈ નાણાકીય આદતો લોકોને અમીર બનવા દેતી નથી?
જવાબ: કેટલીક નાણાકીય આદતો સારી કમાણી હોવા છતાં સંપત્તિ બનાવવામાં અવરોધ બની શકે છે. ગ્રાફિકમાં જુઓ.
સવાલ: શું માત્ર રોકાણ કરીને અમીર બની શકાય?
જવાબ: હા, માત્ર રોકાણના આધારે પણ અમીર બની શકાય છે, પરંતુ તેના માટે ત્રણ બાબતો જરૂરી છે: નિયમિત રોકાણ, લાંબો સમયગાળો અને ધીરજ. આ રીતે સમજો – નાની રકમથી શરૂ કરેલું નિયમિત રોકાણ પણ મોટું ફંડ બની શકે છે. લાંબા ગાળે કમ્પાઉન્ડિંગનો સૌથી વધુ લાભ મળે છે. બજારના ઉતાર-ચઢાવથી ગભરાઈને વારંવાર રોકાણ બદલવાથી રિટર્ન પર અસર પડી શકે છે. તેથી ધીરજ જરૂરી છે.
સવાલ: રોકાણની કઈ ભૂલો ભવિષ્યમાં મોટા નુકસાનનું કારણ બની શકે છે?
જવાબ: કેટલીક ભૂલો મોટા નાણાકીય નુકસાનનું કારણ બની શકે છે, જેમ કે –
- સંશોધન કર્યા વિના રોકાણ કરવું.
- મિત્રો અને સંબંધીઓથી પ્રભાવિત થઈને રોકાણ કરવું.
- રોકાણ શરૂ કરવામાં વિલંબ કરવો.
- ઝડપથી અમીર બનવાની ઈચ્છામાં વધારે જોખમ લેવું.
- પોતાની જોખમ લેવાની ક્ષમતા સમજ્યા વિના રોકાણ કરવું.
- નાણાકીય લક્ષ્ય અને વ્યૂહરચના વિના પૈસા રોકવા.
- આખા પૈસા એક જ રોકાણમાં લગાવવા.
- પોર્ટફોલિયોમાં વૈવિધ્યકરણ ન રાખવું.
- બજારમાં તેજી અથવા મંદી જોઈને ભાવનાત્મક નિર્ણયો લેવા.
- SIPમાં શિસ્ત ન જાળવવી.
- કટોકટી ભંડોળ બનાવ્યા વિના અથવા દેવું લઈને રોકાણ કરવું.
- પોર્ટફોલિયાની સમીક્ષા અને પુનઃસંતુલન ન કરવું.
સવાલ: અનુભવી રોકાણકારો ફંડ બનાવતી વખતે કઈ બાબતોનું ધ્યાન રાખે છે?
જવાબ: અનુભવી રોકાણકારોની સૌથી ખાસ વાત એ હોય છે કે તેઓ ખૂબ વિચારી-સમજીને અને ધીરજપૂર્વક નિર્ણયો લે છે. આ માટે તેઓ સંશોધન સાથે આયોજન કરે છે. અનુભવી રોકાણકારો કઈ બાબતોનું ધ્યાન રાખે છે, તે ગ્રાફિકમાં જુઓ.
સવાલ: સામાન્ય રોકાણકારો કયા કારણોસર ભૂલો કરે છે?
જવાબ: સામાન્ય રીતે રોકાણકારો જે પ્રકારની ભૂલો કરે છે, તેના આ સામાન્ય કારણો હોઈ શકે છે – જોખમનો ડર, ઝડપથી અમીર બનવાની લાલચ, નાણાકીય જાગૃતિનો અભાવ, બીજાઓની સલાહ પર તરત વિશ્વાસ કરવો, બજારમાં થતા ઉતાર-ચઢાવને જોઈને ગભરાઈ જવું અને ધીરજનો અભાવ.
સવાલ: બધા પૈસા એક જ જગ્યાએ રોકાણ કરવાના શું નુકસાન છે?
જવાબ: આને મુદ્દાઓ દ્વારા સમજો – આનું સૌથી મોટું નુકસાન એ છે કે જોખમ કેન્દ્રિત થઈ જાય છે. જો તે ફંડે સારું પ્રદર્શન ન કર્યું અને સારું વળતર ન આપ્યું, તો ઘણું નુકસાન થઈ શકે છે. પોર્ટફોલિયો વૈવિધ્યસભર રાખવાનો ફાયદો એ છે કે કોઈપણ પ્રકારના નુકસાનની ભરપાઈ સરળ બની જાય છે. ધારો કે, તમે સારી રીતે સંશોધન કરીને 3 ફંડ પસંદ કર્યા. તેમાંથી એક ફંડે સારું પ્રદર્શન ન કર્યું તો પણ 2 ફંડ સારું સરેરાશ વળતર આપી શકે છે.
સવાલ: ઇન્વેસ્ટમેન્ટ પોર્ટફોલિયોની નિયમિત સમીક્ષા કરવી શા માટે જરૂરી છે?
જવાબ: તેને મુદ્દાઓ દ્વારા સમજો – સમય સાથે રોકાણ, લક્ષ્યો અને બજારની પરિસ્થિતિઓ બદલાતી રહે છે. કેટલાક રોકાણોમાં ખૂબ વધારો થાય છે અને કેટલાકનું પ્રદર્શન ખરાબ રહે છે, જેના કારણે પોર્ટફોલિયોનું સંતુલન બગડી શકે છે. નિયમિત સમીક્ષા દ્વારા જરૂર પડ્યે પુનઃસંતુલન કરી શકાય છે. ખરાબ પ્રદર્શન કરતા રોકાણોને ઓળખીને તેમને બદલી શકાય છે.
સવાલ: શું ખૂબ જ સુરક્ષિત રોકાણનો ડર પણ લોકોને અમીર બનતા રોકે છે?
જવાબ: હા, ઘણી વાર આવું થઈ શકે છે. ઓછા જોખમવાળા રોકાણો ઘણીવાર ઓછું વળતર આપે છે, જે લાંબા ગાળે સંપત્તિ વધારવામાં અસરકારક નથી હોતા. તેથી જોખમ અને વળતર વચ્ચે સંતુલન જરૂરી છે.
આમ, નિષ્ણાતો કહે છે કે અમીર બનવા માટે માત્ર વધુ કમાવવું પૂરતું નથી, પણ સાચી નાણાકીય આદતો અને શિસ્તબદ્ધ રોકાણ જરૂરી છે.