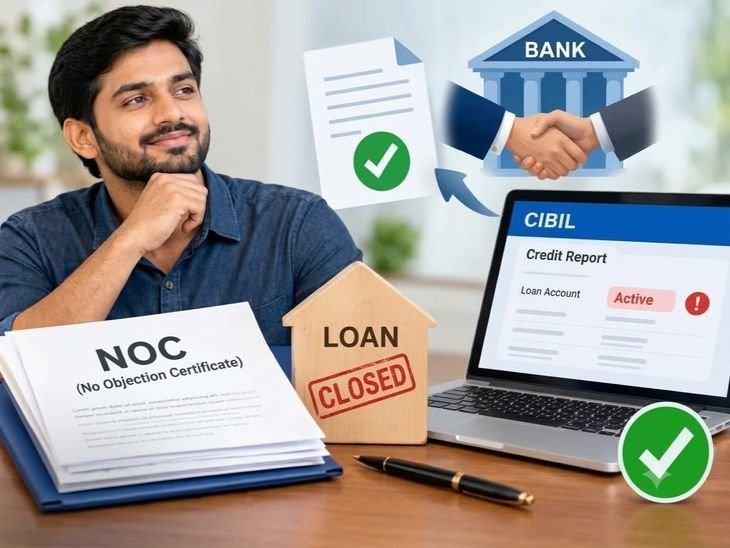
ઘણા લોકો લોનની તમામ હપ્તા ચૂકવી દે છે અને બેંક પાસેથી NOC પણ લઈ લે છે, પરંતુ તેમના સિબિલ રિપોર્ટમાં તે લોન હજી પણ 'એક્ટિવ' અથવા બાકી દેખાય છે. આવી સ્થિતિમાં નવી લોન લેતી વખતે તકલીફ પડી શકે છે. બેંક પહેલા ક્રેડિટ રિપોર્ટ તપાસે છે અને જો જૂની લોન ચાલુ દેખાય તો માને છે કે તમારા પર દેવું છે. પરિણામે લોન રિજેક્ટ થઈ શકે છે.
આવી સમસ્યા ઉકેલવા માટે તમે નીચે મુજબ પગલાં લઈ શકો છો:
1. લોન બંધ થયાના દસ્તાવેજો તપાસો: સૌપ્રથમ ખાતરી કરો કે બેંકના રેકોર્ડમાં લોન સંપૂર્ણ બંધ થઈ છે. NOC, લોન બંધ થવાનો પત્ર, શૂન્ય બેલેન્સ સ્ટેટમેન્ટ, છેલ્લા હપ્તાની રસીદ અને પાસબુકની એન્ટ્રી સાચવી રાખો. ધ્યાન રાખો કે 'Closed' અને 'Settled' વચ્ચે તફાવત છે. જો પૂરી રકમ ચૂકવી હોય તો 'Closed' દેખાય, પરંતુ જો સમાધાન કર્યું હોય તો 'Settled' દેખાય, જે સ્કોર પર અસર કરે છે. વાહન લોનની ચુકવણી પછી RCમાંથી બેંકનું નામ દૂર કરાવવાનું ભૂલશો નહીં.
2. બેંકનો સંપર્ક કરો: ક્રેડિટ બ્યુરો પોતે રેકોર્ડ બદલતું નથી, તે બેંક દ્વારા મોકલાયેલી માહિતી જ દર્શાવે છે. તેથી બેંકની શાખામાં જાઓ અથવા અધિકૃત કસ્ટમર કેરનો સંપર્ક કરો. લોન એકાઉન્ટ નંબર, લોન બંધ થયાની તારીખ અને NOCની નકલ આપો. બેંક પાસેથી લેખિતમાં પુષ્ટિ માંગો કે લોન બંધ થઈ ગઈ છે અને સિબિલને જાણ કરવામાં આવી છે. ફરિયાદનો રેફરન્સ નંબર અને ઈમેલ સાચવી રાખો.
3. CIBILની વેબસાઇટ પર ઓનલાઇન ફરિયાદ: જો બેંક સુધારો ન કરે, તો CIBILની વેબસાઇટ પર ફરિયાદ કરો. તમારું લોન એકાઉન્ટ પસંદ કરો અને ખોટી માહિતી (જેમ કે 'Active Status') માર્ક કરો. NOC અથવા લોન બંધ થયાના પત્રની PDF અપલોડ કરો અને 'Dispute Number' નોંધી લો. CIBIL બેંક પાસેથી તપાસ કરે છે અને રિપોર્ટ સુધારવામાં આશરે 30 દિવસ લાગે છે.
4. નોડલ અધિકારી અને RBI લોકપાલને ફરિયાદ: જો 30 દિવસમાં સમસ્યા નિરાકરણ ન આવે, તો બેંકના નોડલ અધિકારી અથવા ફરિયાદ નિવારણ વિભાગનો સંપર્ક કરો. તેમજ રિઝર્વ બેંકના પોર્ટલ (cms.rbi.org.in) પર બેંકિંગ લોકપાલને ઓનલાઇન ફરિયાદ કરો.
સાવધાન: સોશિયલ મીડિયા પર એવા લોકોથી બચો જે પૈસા લઈને રાતોરાત CIBIL સ્કોર વધારવાનો દાવો કરે છે. કોઈપણ બહારની વ્યક્તિ સત્તાવાર રેકોર્ડમાં ફેરફાર કરી શકતી નથી. ફક્ત બેંક અથવા CIBILની સત્તાવાર વેબસાઇટ પરથી જ સુધારા માટે અરજી કરો.