ભારતમાં રોકાણનું ક્ષેત્ર લિસ્ટેડ શેરો અને બોન્ડ્સ જેવા પરંપરાગત વિકલ્પોથી આગળ વિસ્તરી રહ્યું છે. ‘અલ્ટરનેટિવ ઇન્વેસ્ટમેન્ટ ફંડ્સ’ (AIFs) આ પ્રકારની જ એક શ્રેણી છે. તે પાત્ર રોકાણકારોને ખાનગી બજારોમાં રોકાણ કરવાની તક આપે છે, જેમાં અનલિસ્ટેડ વ્યવસાયો, પ્રાઇવેટ ક્રેડિટ અને આવક સર્જન કરતી વાસ્તવિક સંપત્તિઓનો સમાવેશ થાય છે. સીધું રોકાણ કરવાને બદલે, રોકાણકારો વ્યવસાયિક રીતે સંચાલિત ફંડમાં નાણાંનું રોકાણ કરે છે. આ ફંડ રોકાણકારો વતી રોકાણ કરે છે, જેનો ઉદ્દેશ્ય લાંબા ગાળે મૂલ્યનું સર્જન કરવાનો હોય છે.
AIFsનું નિયમન સિક્યોરિટીઝ એન્ડ એક્સચેન્જ બોર્ડ ઑફ ઇન્ડિયા (SEBI) દ્વારા SEBI (અલ્ટરનેટિવ ઇન્વેસ્ટમેન્ટ ફંડ્સ) Regulations, 2012 હેઠળ કરવામાં આવે છે. SEBIએ AIFsને ત્રણ કેટેગરીમાં વર્ગીકૃત કર્યા છે:
કેટેગરી I AIFs: સ્ટાર્ટઅપ્સ, વેન્ચર કેપિટલ અને ઇન્ફ્રાસ્ટ્રક્ચર જેવા ક્ષેત્રોમાં રોકાણ કરે છે.
કેટેગરી II AIFs: મુખ્યત્વે પ્રાઇવેટ ઇક્વિટી અને પ્રાઇવેટ ક્રેડિટ પર ધ્યાન કેન્દ્રિત કરે છે.
કેટેગરી III AIFs: લિસ્ટેડ અને અનલિસ્ટેડ રોકાણોમાં વધુ ફ્લેક્સીબલ વ્યૂહરચનાઓ અપનાવે છે.
AIFsની રચના લાંબાગાળાના રોકાણને ધ્યાનમાં રાખીને કરવામાં આવી છે. તેમાં સામાન્ય રીતે ઓછામાં ઓછા ₹1 કરોડનું રોકાણ કરવું જરૂરી હોય છે અને રોકાણકારોએ કેટલાંક વર્ષો સુધી પોતાનું રોકાણ જાળવી રાખવું પડી શકે છે. તેથી, આ ફંડ સામાન્ય રીતે એવા હાઈ નેટવર્થ ઇન્ડિવિઝ્યુઅલ્સ (HNIs), ફેમિલી ઓફિસિસ અને સંસ્થાઓ માટે યોગ્ય છે, જેઓ ઓછી લિક્વિડિટી સ્વીકારવા સક્ષમ હોય.
AIFs કેવી રીતે મૂલ્યનું સર્જન કરી શકે છે?
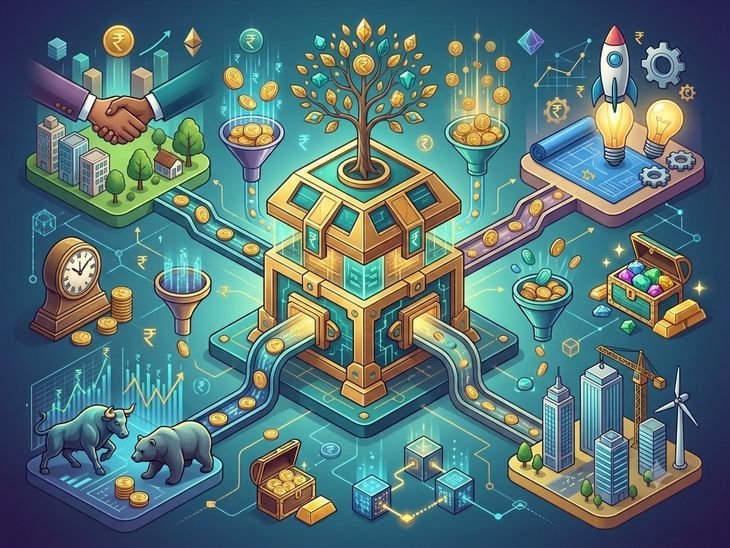
AIFs મુખ્યત્વે બે અભિગમ અપનાવે છે: વૃદ્ધિ અને આવક. પ્રાઇવેટ ઇક્વિટી જેવી વૃદ્ધિલક્ષી વ્યૂહરચનાઓ હેઠળ, વ્યવસાયોના વિસ્તરણને ટેકો આપવા અને સમય જતાં તેમનું મૂલ્ય વધારવાના ઉદ્દેશ્ય સાથે રોકાણ કરવામાં આવે છે. જ્યારે આવકલક્ષી વ્યૂહરચનાઓનો મુખ્ય હેતુ રોકડ પ્રવાહનું સર્જન કરવાનો હોય છે.
પ્રાઇવેટ ક્રેડિટ તેનું એક ઉદાહરણ છે. પ્રાઇવેટ ક્રેડિટ ફંડ સીધા વ્યવસાયોને નાણાં ધિરાણ આપે છે અને આ લોન પર વ્યાજની આવક મેળવે છે. આ ભંડોળનો ઉપયોગ વ્યવસાયના વિસ્તરણ અથવા જૂના દેવાનું પુનઃધિરાણ જેવી જરૂરિયાતો પૂરી કરવા માટે થઈ શકે છે. રિયલ એસેટ્સની વ્યૂહરચના હેઠળ કોમર્શિયલ રિયલ એસ્ટેટ અથવા ઇન્ફ્રાસ્ટ્રક્ચર જેવી ભૌતિક સંપત્તિઓમાં રોકાણ કરવામાં આવી શકે છે, જે ભાડું, ટોલ અથવા અન્ય કરારબદ્ધ રોકડ પ્રવાહ દ્વારા આવક પેદા કરી શકે છે. આવા રોકાણો આવક અંગે વધુ સ્પષ્ટતા પૂરી પાડી શકે છે. જોકે, રોકાણના પ્રકારને આધારે કોલેટરલ અથવા ચુકવણીમાં અગ્રતા જેવા સુરક્ષાત્મક ઉપાયો લાગુ પડી શકે છે.
AIFs ‘ઇલિક્વિડિટી પ્રીમિયમ’ પણ પ્રદાન કરી શકે છે. રોકાણકારોએ કેટલાંક વર્ષો સુધી પોતાનાં નાણાં રોકાણમાં જાળવી રાખવાં પડી શકે છે અને સમય પહેલાં રોકાણમાંથી બહાર નીકળવા માટે મર્યાદિત સુગમતા મળી શકે છે. ઓછી તરલતા સ્વીકારવા બદલ વધારાનું વળતર મેળવવાની આ સંભાવનાને ઇલિક્વિડિટી પ્રીમિયમ કહેવામાં આવે છે.
ફંડ મેનેજરો યોગ્ય રોકાણોની પસંદગી, વિગતવાર ડ્યુ ડિલિજન્સ, સક્રિય દેખરેખ અને જરૂરિયાત મુજબ વ્યવસાયોની કામગીરીમાં સુધારો કરવા માટે તેમની સાથે મળીને કામ કરીને મૂલ્યમાં વધારો કરી શકે છે. કેટલીક વ્યવસ્થાઓમાં ફંડ મેનેજરો પોતે પણ રોકાણકારોની સાથે ફંડમાં રોકાણ કરે છે. હર્ડલ એ લઘુત્તમ વળતરનો દર છે, જે રોકાણકારોને મળ્યા પછી જ કામગીરી આધારિત ચોક્કસ ફી ચૂકવવાપાત્ર બને છે.
AIF શા માટે પસંદ કરવો જોઈએ?
લાંબા ગાળાના રોકાણનો અભિગમ ધરાવતા રોકાણકારો માટે AIF એવા રોકાણની તકો પૂરી પાડી શકે છે, જે પરંપરાગત રોકાણ વિકલ્પો દ્વારા મેળવવી મુશ્કેલ હોઈ શકે છે. તે વૃદ્ધિલક્ષી રોકાણો અથવા આવક સર્જન કરતી તકોમાં રોકાણ કરવાની તક આપે છે અને રોકાણ પોર્ટફોલિયોમાં વૈવિધ્યીકરણ ઉમેરવામાં પણ મદદરૂપ થઈ શકે છે. જોકે, વળતર રોકાણની વ્યૂહરચના, ફંડ મેનેજર અને રોકાણના સમયગાળા પ્રમાણે અલગ-અલગ હોઈ શકે છે અને તેની કોઈ ખાતરી હોતી નથી. ભારતમાં વૈકલ્પિક રોકાણ ક્ષેત્રના ખેલાડીઓએ સામાન્ય રીતે 12–18% કે તેથી વધુ વળતર મેળવવાનો લક્ષ્યાંક રાખ્યો છે.
શું રોકાણકારો લિસ્ટેડ અલ્ટરનેટિવ્સ કંપનીમાં રોકાણ કરી શકે છે?
વૈકલ્પિક રોકાણ ક્ષેત્રનો વિકાસ થતાં, કેટલીક અલ્ટરનેટિવ્સ અને એસેટ મેનેજમેન્ટ કંપનીઓ શેરબજાર મારફતે પણ મૂડી મેળવી શકે છે. તેનાથી રોકાણકારોને લિસ્ટેડ શેરોમાં રોકાણ કરીને સમગ્ર વૈકલ્પિક રોકાણ ક્ષેત્રની વૃદ્ધિમાં ભાગીદાર બનવાની વધુ એક તક મળે છે. જોકે, આ સીધા AIFમાં રોકાણ કરવા કરતાં અલગ છે.